Ronald Ackermann
Redakteur
News
Die Finanzierung eines Eigenheims kostet in Deutschland so viel wie seit 2009 nicht mehr. Besonders deutlich wird der Zinsanstieg bei auslaufenden Immobilienkrediten. Doch was bedeuten 4,5 Prozent Bauzinsen tatsächlich für Käufer und Eigentümer? Ein Blick auf die Zahlen, die Möglichkeiten einer Anschlussfinanzierung und die weitere Entwicklung am Immobilienmarkt.
„Der Anstieg der Bauzinsen macht Wohneigentum nicht grundsätzlich unerschwinglich. Er verändert jedoch die finanziellen Voraussetzungen. Entscheidend sind heute mehr denn je eine realistische Kalkulation, ausreichend Eigenkapital und eine langfristig tragfähige Finanzierung.“ – Redaktion – Business-Leaders
Immobilienkredite inzwischen bei rund 4,5 Prozent Zinsen. Besonders bei der Anschlussfinanzierung wird der Unterschied zu früheren Niedrigzinsen deutlich. Was Käufer und Eigentümer jetzt wissen sollten.
Bauzinsen aktuell – im Überblick
- Bauzinsen erreichen höchsten Stand seit 2009
- Immobilienkredite kosten rund 4,5 Prozent
- Anschlussfinanzierungen können Monatsraten deutlich erhöhen
- Eigenkapital beeinflusst die Finanzierungskosten erheblich
- Immobilienpreise entwickeln sich regional unterschiedlich
- Banken erwarten kurzfristig überwiegend stabile Zinsen
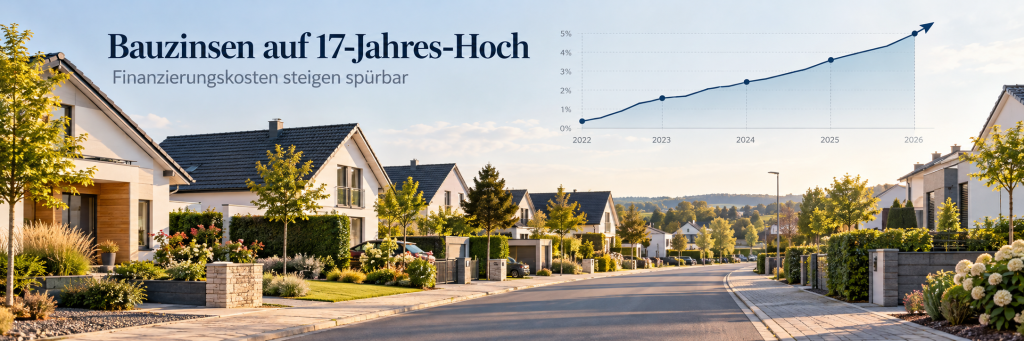
Der Traum vom eigenen Haus ist für viele Menschen in Deutschland mit höheren Kosten verbunden als noch vor wenigen Monaten. Nach Angaben des Immobilienfinanzierers Interhyp haben die Bauzinsen für Darlehen mit zehnjähriger Zinsbindung im Oktober 2026 rund 4,5 Prozent erreicht. Im Mai lag der durchschnittliche Zinssatz noch bei 3,9 Prozent, im März bei 3,6 Prozent. Damit ist das Zinsniveau auf einen Stand gestiegen, der zuletzt 2009 erreicht wurde.
Für Kaufinteressenten verändert das die Finanzierung erheblich. Wer ein Haus oder eine Eigentumswohnung erwerben möchte, muss bei gleichem Kaufpreis höhere monatliche Raten einkalkulieren oder mehr Eigenkapital einsetzen. Auch für Eigentümer, deren bisherige Zinsbindung in den kommenden Monaten endet, wird die Finanzierung wieder zu einem wichtigen Thema. Gerade diejenigen, die ihren Immobilienkredit vor zehn Jahren zu deutlich günstigeren Bedingungen abgeschlossen haben, sollten sich frühzeitig mit den aktuellen Konditionen beschäftigen.
Bauzinsen – Vom günstigen Baugeld zum höchsten Niveau seit 2009
Die Entwicklung innerhalb weniger Monate zeigt, wie stark sich die Finanzierungskonditionen verändert haben. Noch im Frühjahr bewegten sich die Zinsen für zehnjährige Immobilienkredite unterhalb von vier Prozent. Im September meldete Interhyp bereits rund 4,2 Prozent, Mitte Oktober waren es etwa 4,4 bis 4,5 Prozent. Damit wurde auch das vorherige Zinshoch von Ende 2023 übertroffen.
Nicht jeder Kreditnehmer zahlt allerdings denselben Zinssatz. Entscheidend sind unter anderem die Bonität, die Höhe des Eigenkapitals, der Immobilienwert und die vereinbarte Zinsbindung. So wies der Finanzierungsvermittler Dr. Klein am 20. Oktober 2026 für ein konkretes Finanzierungsbeispiel mit zehnjähriger Zinsbindung einen effektiven Jahreszins von 4,09 Prozent aus. Der Durchschnittswert von 4,5 Prozent ist deshalb ein wichtiger Marktindikator, aber kein für sämtliche Finanzierungen gültiger Zinssatz.
Kurz erklärt: Sollzinsbindung
Bei einer Sollzinsbindung vereinbaren Bank und Kreditnehmer einen festen Zinssatz für einen bestimmten Zeitraum, beispielsweise zehn oder 15 Jahre. Während dieser Zeit bleibt der vertragliche Sollzins unverändert. Besteht danach noch eine Restschuld, muss deren weitere Finanzierung geregelt werden.
Was ein Immobilienkredit heute tatsächlich kostet
Wie sich höhere Bauzinsen auf die monatliche Belastung auswirken, zeigt ein einfaches Finanzierungsbeispiel. Ein Käufer benötigt für den Erwerb einer Immobilie ein Darlehen über 300.000 Euro. Bei einer anfänglichen Tilgung von zwei Prozent ergibt sich je nach Zinssatz eine unterschiedliche Monatsrate.
|
Zinssatz |
Monatliche Rate |
|---|---|
|
1,5 % |
875 € |
|
3,0 % |
1.250 € |
|
3,9 % |
1.475 € |
|
4,5 % |
1.625 € |
Eigene Modellrechnung mit 300.000 Euro Darlehen und zwei Prozent anfänglicher jährlicher Tilgung, vereinfacht auf Basis eines konstanten anfänglichen Sollzinssatzes. Nicht enthalten sind Kaufnebenkosten und laufende Immobilienkosten.
Allein zwischen einem Zinssatz von 3,9 und 4,5 Prozent beträgt der Unterschied bei diesem Beispiel monatlich 150 Euro. Gegenüber einer Finanzierung zu 1,5 Prozent sind es sogar 750 Euro. Diese Beträge stehen nicht mehr für andere Ausgaben oder zusätzliche Rücklagen zur Verfügung.
Dabei ist zu berücksichtigen, dass die monatliche Kreditrate nur einen Teil der tatsächlichen Wohnkosten ausmacht. Grunderwerbsteuer, Notar- und Grundbuchkosten fallen beim Kauf zusätzlich an. Bei Bestandsimmobilien können Sanierungen notwendig sein, während Neubauprojekte von den jeweiligen Bau- und Grundstückskosten abhängen.
Kurz erklärt: Annuitätendarlehen
Beim Annuitätendarlehen bleibt die vereinbarte monatliche Rate während der Sollzinsbindung grundsätzlich gleich. Sie setzt sich aus Zinsen und Tilgung zusammen. Mit sinkender Restschuld verringert sich der Zinsanteil, während der Tilgungsanteil steigt. Es ist die verbreitete Form der privaten Immobilienfinanzierung.
Anschlussfinanzierung: Wenn aus alten Niedrigzinsen neue Kreditkosten werden
Während Kaufinteressenten ihre Finanzierung anhand der heutigen Konditionen planen können, stehen Eigentümer mit auslaufenden Kreditverträgen vor einer anderen Aufgabe. Häufig wurde die Immobilie bereits vor vielen Jahren gekauft, die Finanzierung auf zehn oder 15 Jahre festgeschrieben. Endet diese Vereinbarung, wird für den noch nicht getilgten Kreditbetrag ein neuer Zinssatz benötigt.
Besonders groß ist der Unterschied bei Darlehen, die während der Niedrigzinsphase abgeschlossen wurden. Die monatliche Belastung kann steigen, obwohl die ursprüngliche Finanzierung über Jahre zuverlässig bedient wurde.
Ein Beispiel verdeutlicht die Größenordnung: Für eine verbleibende Restschuld von 200.000 Euro beträgt der monatliche Zinsanteil bei 1,5 Prozent rechnerisch 250 Euro. Bei 4,5 Prozent sind es 750 Euro. Der reine Zinsaufwand steigt damit zunächst um 500 Euro monatlich.
Wie hoch die neue Gesamtrate tatsächlich ausfällt, hängt davon ab, welche Tilgung und Laufzeit vereinbart werden. Eine höhere Zinsbelastung führt also nicht automatisch zu einem ebenso hohen Anstieg der Monatsrate. Allerdings kann eine unveränderte Rate bedeuten, dass die Restschuld langsamer zurückgezahlt wird.
Diese Unterscheidung ist wichtig. Denn für die Haushaltsplanung kommt es nicht allein darauf an, welche Rate monatlich zu überweisen ist, sondern auch darauf, wie lange die Finanzierung voraussichtlich noch läuft.
Kurz erklärt: Anschlussfinanzierung
Wenn die vereinbarte Zinsbindung endet und der Kredit noch nicht vollständig zurückgezahlt wurde, benötigt der Eigentümer eine Anschlussfinanzierung. Dafür kann er mit seiner bisherigen Bank neue Konditionen vereinbaren oder zu einem anderen Kreditinstitut wechseln. Die verbleibende Schuld wird dann zu den neu vereinbarten Bedingungen weiterfinanziert.
Welche Möglichkeiten Eigentümer bei der Anschlussfinanzierung haben
Der Ablauf einer Anschlussfinanzierung lässt sich rechtzeitig vorbereiten. Das Verbraucherportal Finanztip empfiehlt, sich spätestens ein Jahr vor dem Ende der bestehenden Zinsbindung über neue Angebote zu informieren. Dabei sollte nicht allein das Angebot der bisherigen Bank betrachtet werden, denn die Konditionen anderer Kreditinstitute können abweichen.
Grundsätzlich stehen Eigentümern mehrere Möglichkeiten offen. Bei einer sogenannten Prolongation wird das bestehende Darlehen bei derselben Bank mit einer neuen Zinsvereinbarung fortgesetzt. Eine Umschuldung bezeichnet dagegen den Wechsel zu einem anderen Kreditinstitut. Dieser kann günstigere Konditionen ermöglichen, muss aber einschließlich möglicher Wechselkosten betrachtet werden.
Eine weitere Variante ist das Forward-Darlehen. Damit können Kreditnehmer bereits vor Ablauf ihrer bisherigen Zinsbindung einen Zinssatz für die spätere Anschlussfinanzierung vereinbaren. Für die Vorlaufzeit kann ein Zinsaufschlag anfallen. Ob ein solches Darlehen wirtschaftlich sinnvoll ist, ergibt sich aus dem Vergleich mit den anderen verfügbaren Angeboten und der persönlichen Finanzierungsplanung.
Eine zusätzliche Tilgung aus vorhandenen Rücklagen kann ebenfalls helfen, die künftig zu finanzierende Restschuld zu verringern. Dabei sollten Eigentümer allerdings ausreichende Reserven für Instandhaltung und unvorhergesehene Ausgaben behalten.
Kurz erklärt: Forward-Darlehen
Ein Forward-Darlehen ist eine Immobilienfinanzierung, bei der die Zinskonditionen schon heute vereinbart werden, die Auszahlung aber erst zu einem späteren Termin erfolgt. Es dient dazu, den Zinssatz für eine bevorstehende Anschlussfinanzierung frühzeitig festzulegen. Dafür können zusätzliche Kosten in Form eines Zinsaufschlags entstehen.
Höhere Bauzinsen verändern auch den Immobilienmarkt
Der Anstieg der Finanzierungskosten betrifft nicht nur private Hauskäufer. Auch Bauträger, Projektentwickler und Immobilieninvestoren müssen mit höheren Kreditkosten kalkulieren. Das gilt insbesondere für Vorhaben, bei denen ein erheblicher Teil der Investition durch Fremdkapital finanziert wird.
Die Entwicklung der Immobilienpreise verläuft unterdessen regional unterschiedlich. Nach Angaben des Statistischen Bundesamtes verteuerten sich Wohnimmobilien im zweiten Quartal 2026 bundesweit um durchschnittlich 0,6 Prozent gegenüber dem Vorjahresquartal. Gegenüber dem ersten Quartal betrug der Anstieg 0,3 Prozent. In den sieben größten deutschen Metropolen gingen die Preise für Eigentumswohnungen hingegen leicht zurück.
Ein bundesweiter Preisverfall lässt sich aus den bislang veröffentlichten Daten somit nicht ableiten. Vielmehr unterscheiden sich die Märkte nach Lage, Immobilienart und regionaler Nachfrage. Für Käufer bleibt deshalb neben den Finanzierungskosten vor allem die Frage entscheidend, ob der aufgerufene Kaufpreis zum Zustand und zum Standort der Immobilie passt.
Auch im Wohnungsbau gibt es Anzeichen einer Belebung. Im August 2026 wurden deutschlandweit 20.600 Wohnungen genehmigt, 6,8 Prozent mehr als im entsprechenden Vorjahresmonat. In den ersten acht Monaten des Jahres lag die Zahl der Genehmigungen für Wohnungen in neuen und bestehenden Gebäuden mit 169.400 sogar um 12,1 Prozent über dem Vorjahreszeitraum. Allerdings zeigen Baugenehmigungen zunächst nur geplante Bauvorhaben und keine bereits fertiggestellten Wohnungen.
Damit ergibt sich ein differenziertes Bild: Die Finanzierung neuer Immobilien ist teurer geworden, während die Zahl genehmigter Bauvorhaben wieder wächst. Wie sich beides auf die tatsächliche Bautätigkeit auswirkt, wird sich erst mit den folgenden Bau- und Fertigstellungsstatistiken beurteilen lassen.
Eigenkapital gewinnt bei der Immobilienfinanzierung an Bedeutung
Die Höhe des eingesetzten Eigenkapitals beeinflusst die Finanzierung gleich in zweifacher Hinsicht. Einerseits verringert sich der Betrag, der überhaupt über einen Kredit aufgenommen werden muss. Andererseits kann ein niedrigeres Verhältnis zwischen Darlehenshöhe und Immobilienwert zu günstigeren Zinskonditionen führen.
Wie groß der Unterschied ausfallen kann, zeigt die Zinsübersicht von Interhyp für Oktober 2026. Bei zehnjähriger Zinsbindung lagen die ausgewiesenen effektiven Jahreszinsen je nach Beleihung zwischen 4,22 und 4,62 Prozent. Die tatsächlichen Angebote hängen zusätzlich von der wirtschaftlichen Situation des Kreditnehmers und den Eigenschaften der Immobilie ab.
Das gilt ebenso für Käufer, die bereits über eine Eigentumswohnung verfügen und sich mit dem Erwerb eines Hauses beschäftigen. Der Verkaufserlös oder vorhandenes Vermögen kann den benötigten Kreditbetrag erheblich reduzieren. Ob eine Finanzierung tragfähig ist, lässt sich dennoch erst beurteilen, wenn die laufenden Einnahmen, Ausgaben und finanziellen Reserven berücksichtigt werden.
Kurz erklärt: Beleihungsauslauf
Der Beleihungsauslauf beschreibt das Verhältnis zwischen dem Kreditbetrag und dem von der Bank angesetzten Beleihungswert einer Immobilie. Je niedriger dieser Anteil ist, desto geringer ist grundsätzlich das Finanzierungsrisiko für die Bank. Ein niedriger Beleihungsauslauf kann deshalb günstigere Kreditkonditionen ermöglichen.
Wie entwickeln sich die Bauzinsen in den kommenden Monaten?
Eine verlässliche Vorhersage der Bauzinsen ist nicht möglich. Allerdings liefern die aktuellen Einschätzungen der finanzierenden Banken Hinweise darauf, mit welchen Entwicklungen Marktteilnehmer rechnen. Nach dem Interhyp-Zinsupdate vom 15. Oktober 2026 erwarten 80 Prozent der befragten Institute für die kommenden ein bis zwei Monate weitgehend gleichbleibende Zinsen. Die übrigen 20 Prozent rechnen mit sinkenden Konditionen. Für den mittelfristigen Zeitraum ist das Bild weniger einheitlich: 60 Prozent der befragten Institute erwarten rückläufige Bauzinsen, 40 Prozent gehen von einem weiteren Anstieg aus.
Die weitere Entwicklung hängt wesentlich vom Kapitalmarkt ab. Langfristige Immobilienzinsen orientieren sich unter anderem an den Renditen von Bundesanleihen und Hypothekenpfandbriefen. Auch die Inflationsentwicklung, die wirtschaftlichen Rahmenbedingungen und geldpolitische Entscheidungen wirken sich auf die Finanzierungsmärkte aus.
Ein Rückgang des Leitzinses der Europäischen Zentralbank führt daher nicht automatisch zu entsprechend niedrigeren Bauzinsen. Die langfristigen Finanzierungskosten können sich bereits im Vorfeld geldpolitischer Entscheidungen verändern, weil Erwartungen an den Finanzmärkten eingepreist werden. Für Kaufinteressenten und Eigentümer ergibt sich daraus eine sachliche Konsequenz: Eine Finanzierung sollte zu den aktuell verfügbaren Konditionen tragfähig sein. Wer ausschließlich auf deutlich niedrigere Zinsen setzt, macht seine Entscheidung von einer Entwicklung abhängig, die heute nicht feststeht.
Worauf Käufer und Eigentümer jetzt achten sollten
Bei einer neuen Immobilienfinanzierung kommt es auf die Gesamtrechnung an. Neben dem Kaufpreis und der monatlichen Kreditrate gehören dazu die Erwerbsnebenkosten, mögliche Modernisierungen sowie laufende Aufwendungen für Instandhaltung und Bewirtschaftung.
Für bestehende Eigentümer ist der Zeitpunkt der nächsten Zinsvereinbarung besonders wichtig. Wer seine Restschuld kennt und verschiedene Anschlussangebote rechtzeitig miteinander vergleicht, kann die weitere Finanzierung besser planen. Dabei sollte nicht nur die neue Monatsrate betrachtet werden, sondern auch die voraussichtliche Restschuld am Ende der nächsten Zinsbindung.
Wesentliche Punkte sind:
-
Restschuld und Zinsbindung frühzeitig ermitteln
-
Mehrere Finanzierungsangebote miteinander vergleichen
-
Eigenkapital und finanzielle Reserven berücksichtigen
-
Tilgung und Gesamtlaufzeit gemeinsam betrachten
-
Fördermöglichkeiten individuell prüfen
-
Laufende Immobilienkosten vollständig einrechnen
Die Entscheidung für eine längere oder kürzere Zinsbindung hängt von den angebotenen Konditionen und dem persönlichen Sicherheitsbedürfnis ab. Eine längere Zinsbindung bietet Planungssicherheit, während kürzere Bindungen zu anderen Zinssätzen angeboten werden können. Entscheidend ist die gesamte Finanzierung, nicht allein der niedrigste ausgewiesene Zinssatz.
Fazit: Immobilienfinanzierung erfordert wieder eine genauere Kalkulation
Mit Bauzinsen von rund 4,5 Prozent hat sich die Finanzierung von Wohneigentum gegenüber der Niedrigzinsphase erheblich verteuert. Der Anstieg betrifft sowohl neue Immobilienkäufe als auch bestehende Darlehen, deren Zinsbindung ausläuft. Wie stark sich das im Einzelfall auswirkt, hängt vor allem von der Darlehenshöhe, der verbleibenden Restschuld und der vereinbarten Tilgung ab.
Gleichzeitig zeigen die Daten des Immobilienmarktes, dass höhere Zinsen nicht zwangsläufig mit fallenden Immobilienpreisen oder einer rückläufigen Bautätigkeit einhergehen. Die regionalen Unterschiede bleiben erheblich. Für Kaufinteressenten ist Wohneigentum damit nicht grundsätzlich unerreichbar geworden. Die Anforderungen an eine solide Finanzierung sind jedoch gestiegen. Und für Eigentümer, die bislang von günstigen Altverträgen profitieren, lohnt es sich, die Anschlussfinanzierung rechtzeitig vorzubereiten.
Die kommenden Monate werden zeigen, ob sich das gegenwärtige Zinsniveau stabilisiert. Bis dahin bilden realistische Finanzierungsannahmen und ein gründlicher Vergleich der verfügbaren Angebote die beste Grundlage für langfristige Immobilienentscheidungen.
Nach Angaben von Interhyp liegen die Bauzinsen für zehnjährige Immobilienkredite aktuell bei rund 4,5 Prozent. Je nach Bank, Eigenkapital, Bonität und Zinsbindung können die individuellen Konditionen davon abweichen.
Ein wesentlicher Einflussfaktor sind die gestiegenen Renditen langfristiger Anleihen. Hinzu kommen Inflationserwartungen und die Entwicklungen an den internationalen Kapitalmärkten. Die Bauzinsen folgen deshalb nicht unmittelbar den Leitzinsen der Europäischen Zentralbank.
Besteht noch eine Restschuld, wird eine Anschlussfinanzierung benötigt. Diese kann mit der bisherigen Bank oder einem anderen Kreditinstitut vereinbart werden. Die neue Monatsrate richtet sich nach der Restschuld, dem Zinssatz und der Tilgung.
Mit einem Forward-Darlehen kann bereits vor dem Ende der bisherigen Zinsbindung ein Zinssatz für die spätere Anschlussfinanzierung vereinbart werden. Ob sich das lohnt, hängt von den Konditionen, möglichen Zinsaufschlägen und dem individuellen Finanzierungsbedarf ab.
Das aktuelle Zinsniveau ist das höchste seit 2009. Allerdings lagen die Bauzinsen in früheren Jahrzehnten zeitweise auch deutlich über dem heutigen Stand. Außergewöhnlich ist vor allem der Unterschied zu den historisch niedrigen Zinsen der vergangenen Jahre.
Eine sichere Aussage ist derzeit nicht möglich. Im Oktober 2026 rechnen die von Interhyp befragten Banken kurzfristig überwiegend mit stabilen Konditionen. Die mittelfristigen Erwartungen sind geteilt. Eine konkrete Prognose für das gesamte Jahr 2027 lässt sich daraus nicht ableiten.
Quellen und weiterführende Informationen
Recherchestand: 22. Oktober 2026
-
Interhyp – Aktuelle Bauzinsen und Zinsentwicklung, Stand Oktober 2026.
-
Interhyp – Zinsupdate Oktober 2026, veröffentlicht am 15.10.2026.
-
Tagesschau – Immobilienkredite so teuer wie seit 2009 nicht mehr, veröffentlicht am 20.10.2026.
-
Finanztip – Anschlussfinanzierung und Zinsvergleich, Stand Oktober 2026.
Rechtlicher Hinweis:
Dieser Beitrag dient ausschließlich der allgemeinen wirtschaftlichen Information. Die Beispielrechnungen sind vereinfachte Modellrechnungen und stellen keine individuellen Finanzierungsangebote dar. Eine persönliche Finanzierung sollte unter Berücksichtigung der jeweiligen Einkommens-, Vermögens- und Vertragssituation beurteilt werden.
Ronald Ackermann
Redakteur
Ronald Ackermann ist Redakteur bei Business-Leaders und war zuvor mehrere Jahre als Fachberater für Kompositversicherungen tätig. Er beschäftigt sich mit den Themen Regulierung, Risikomanagement und Finanzpolitik in Deutschland und der Europäischen Union.
Noch kein Kommentar vorhanden.