Ronald Ackermann
Redakteur
News
Die private Altersvorsorge in Deutschland steht vor einem deutlichen Wandel. Mit dem Altersvorsorgereformgesetz öffnet der Gesetzgeber die staatlich geförderte Vorsorge stärker für den Kapitalmarkt. Künftig gehören neben klassischen Garantieprodukten auch Altersvorsorgedepots ohne Garantie zur geförderten Produktwelt. Die neuen Produkte können ab dem 1. Januar 2027 angeboten werden.
„Je größer die Auswahl zwischen Renditechance, Sicherheit und Auszahlungsform wird, desto wichtiger wird die Frage, welche Lösung zur eigenen Lebenssituation passt.“
Business Leaders Redaktion
Damit verändert sich aber nicht nur das Angebot. Wer künftig zwischen Kapitalmarktanlage, unterschiedlichen Garantien, Standardlösungen und verschiedenen Auszahlungsformen wählen kann, muss mehr Entscheidungen treffen. Genau an diesem Punkt hat sich am 23. September 2026 der Bundesverband Deutscher Versicherungskaufleute (BVK) eingeschaltet. Der Verband begrüßt die stärkere Kapitalmarktorientierung und flexiblere Auszahlungsmodelle, warnt zugleich jedoch davor, Altersvorsorge ausschließlich über niedrige Kosten und standardisierte Produkte zu definieren. Das ist eine Interessenposition des Vermittlerverbandes – sie berührt aber eine grundsätzliche Frage der neuen Altersvorsorge: Wie viel Standardisierung ist sinnvoll und wann wird individuelle Beratung wichtig?
Altersvorsorge – Die wichtigsten Punkte
-
Altersvorsorgedepot öffnet den Kapitalmarkt
Standarddepot begrenzt die Effektivkosten
Garantie bleibt weiterhin möglich
Auszahlung wird deutlich flexibler
Beratung bleibt Teil der Debatte
Neue Produkte starten 2027
Was sich bei der Altersvorsorge verändert
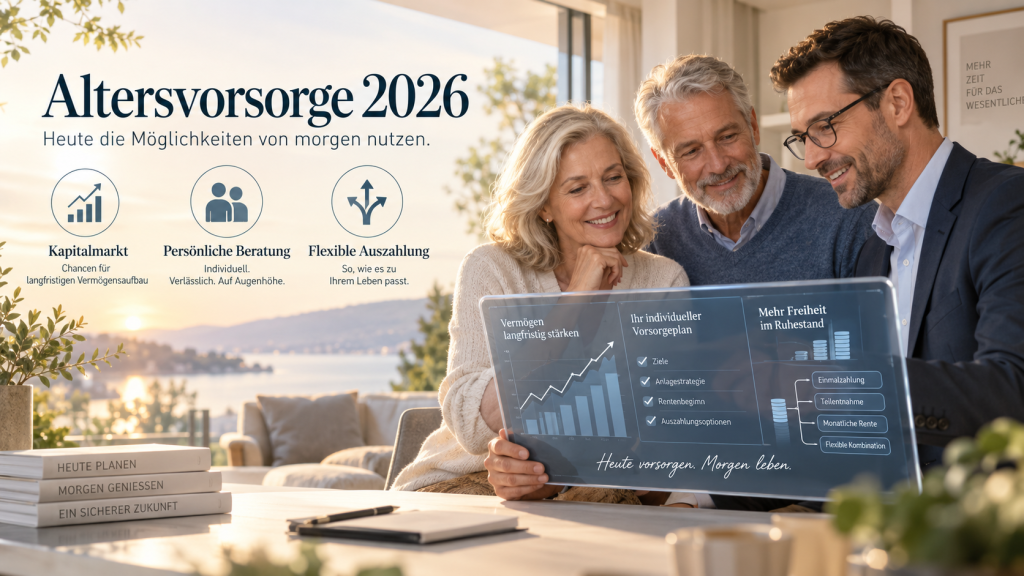
Das Grundprinzip ist schnell erklärt: Die geförderte private Altersvorsorge soll stärker als bisher Möglichkeiten des Kapitalmarktes nutzen können. Neben Garantieprodukten wird deshalb ein Altersvorsorgedepot ohne Garantie zugelassen. Innerhalb dieses Rahmens können beispielsweise auch Fonds und ETFs eingesetzt werden. Auf eine Kapitalgarantie wird dabei bewusst verzichtet, wodurch sich höhere Renditechancen ergeben können – gleichzeitig trägt der Anleger entsprechende Kapitalmarktrisiken.
Für Menschen, die sich nicht intensiv mit der Auswahl einzelner Anlagen beschäftigen wollen, sieht das neue System zusätzlich ein Standarddepot vor. Hier werden die Wahlmöglichkeiten reduziert und Standardeinstellungen vorgegeben. Bei diesem Produkt dürfen die Effektivkosten nach Angaben des Bundesfinanzministeriums durchschnittlich höchstens ein Prozent pro Jahr betragen.
Kurz erklärt: Altersvorsorgedepot
Ein Altersvorsorgedepot ist kein normales Wertpapierdepot. Es handelt sich um einen staatlich geförderten Altersvorsorgevertrag mit gesetzlichen Vorgaben. Anders als bei klassischen Riester-Produkten kann dabei auf eine Kapitalgarantie verzichtet und stärker in kapitalmarktorientierte Anlagen investiert werden.
Garantie verschwindet nicht
Die Reform bedeutet keineswegs, dass künftig jeder seine Altersvorsorge vollständig am Aktienmarkt aufbauen muss. Garantieprodukte bleiben bestehen. Vorgesehen sind Modelle, bei denen zu Beginn der Auszahlungsphase mindestens 100 Prozent oder mindestens 80 Prozent der eingezahlten Beiträge zur Verfügung stehen. Eine geringere Garantie kann mehr Spielraum für Kapitalmarktanlagen schaffen, bedeutet aber ebenfalls ein anderes Risikoprofil.
Damit entsteht im Grunde ein Spektrum: Auf der einen Seite stehen stärker sicherheitsorientierte Produkte, auf der anderen Seite kapitalmarktorientierte Lösungen ohne Garantie. Dazwischen können unterschiedliche Modelle entstehen.
Gerade dadurch wird die Diskussion interessanter. Denn die entscheidende Frage lautet künftig weniger: Versicherung oder Depot? Vielmehr geht es um die Mischung aus Renditechance, Sicherheit, Kosten, Anlagehorizont und späterer Verwendung des angesparten Vermögens.
Kurz erklärt: Garantie
Eine Garantie bedeutet nicht, dass ein Produkt eine bestimmte Rendite erzielt. Sie legt fest, welcher Mindestbetrag zu einem bestimmten Zeitpunkt zur Verfügung stehen muss. Je höher die Garantie, desto stärker kann sie umgekehrt die Möglichkeiten begrenzen, das Kapital während der Ansparphase renditeorientiert anzulegen.
Auch die Auszahlung wird flexibler
Eine weitere wichtige Veränderung betrifft den Ruhestand selbst. Künftig kann zwischen einer lebenslangen Leibrente und einem länger laufenden Auszahlungsplan gewählt werden. Ein solcher Auszahlungsplan muss grundsätzlich mindestens bis zum vollendeten 85. Lebensjahr reichen. Nicht ausgezahltes Vermögen kann bei dieser Variante vererbbar sein.
Das klingt zunächst nach einem Detail, verändert die Altersvorsorge aber erheblich. Denn damit geht es nicht mehr nur darum, wie Kapital angespart wird, sondern ebenso darum, wie daraus später Einkommen entsteht.
Ein Anleger mit hohen sonstigen Renteneinkünften kann dabei andere Prioritäten haben als jemand, dessen private Vorsorge einen wesentlichen Teil der monatlichen Altersversorgung tragen soll. Auch Vermögen, Immobilien, familiäre Situation, gewünschte Vererbung und Lebenserwartung können die Entscheidung beeinflussen.
Kurz erklärt: Auszahlungsplan
Bei einem Auszahlungsplan wird das angesparte Vermögen schrittweise ausgezahlt. Anders als eine lebenslange Leibrente endet die Zahlung, wenn das vorgesehene Kapital aufgebraucht beziehungsweise der vereinbarte Zeitraum beendet ist. Dafür kann noch vorhandenes Kapital grundsätzlich vererbbar bleiben.
Der BVK bringt die Beratung ins Spiel
Genau hier setzt die aktuelle Stellungnahme des BVK an. Beim Bonner Spitzentreffen am 23. September 2026 unterstützten die beteiligten Vermittlerorganisationen grundsätzlich eine stärker kapitalmarktorientierte Altersvorsorge und flexiblere Auszahlungsoptionen. Gleichzeitig wenden sie sich gegen eine aus ihrer Sicht zu starke Konzentration auf Kostenobergrenzen, Standardprodukte und einen möglichen Verzicht auf Beratungspflichten. Nach Angaben des BVK repräsentieren die beteiligten Organisationen rund 40.000 Versicherungs- und Bausparkaufleute.
Dabei muss sauber getrennt werden: Der BVK vertritt die Interessen des Versicherungsvertriebs. Seine Forderung nach einer starken Rolle persönlicher Beratung ist deshalb keine neutrale wissenschaftliche Feststellung darüber, welche Vertriebsform für jeden Verbraucher die beste ist.
Der dahinterliegende Sachverhalt lässt sich dennoch unabhängig davon betrachten. Mit mehr Wahlmöglichkeiten entstehen auch mehr Abwägungen. Ein kostengünstiges Standarddepot kann für bestimmte Anleger eine nachvollziehbare Lösung sein. Andere Anleger müssen möglicherweise stärker berücksichtigen, welches Risiko sie tragen können, welche Garantien sie tatsächlich benötigen oder wie ihre spätere Auszahlung gestaltet werden soll.
Kosten und Beratung sind deshalb nicht zwangsläufig Gegensätze. Entscheidend ist vielmehr, welche Leistung benötigt wird und was sie kostet.
Vom Produktvergleich zur persönlichen Finanzplanung
Genau an diesem Punkt verändert sich auch die Aufgabe moderner Finanzberatung. Wer lediglich zwei Produkte anhand ihrer Gebühren gegenüberstellt, erfasst nur einen Teil der Altersvorsorge.
Vor einer langfristigen Entscheidung können beispielsweise das vorhandene Vermögen, gesetzliche und betriebliche Rentenansprüche, Immobilien, Liquiditätsreserven, Anlagehorizont, Risikotragfähigkeit und gewünschtes Einkommen im Ruhestand eine Rolle spielen. Erst anschließend stellt sich die Frage, welches Anlageinstrument dazu passen könnte.
Das Bundesfinanzministerium weist selbst darauf hin, dass die geeignete Form der privaten Altersvorsorge von der persönlichen Lebenssituation und individuellen Präferenzen abhängt und Anleger die Abwägung zwischen Renditechancen und Risiken selbst treffen müssen.
VALEXX als Beispiel für individuelle Vermögensberatung
Wie eine solche individuelle Betrachtung außerhalb standardisierter Produktlogiken aussehen kann, zeigt beispielsweise die VALEXX AG. Das Unternehmen aus Beckum ist ein von der BaFin beaufsichtigtes Wertpapierinstitut und verfügt unter anderem über Erlaubnisse für Anlageberatung, Anlagevermittlung und Finanzportfolioverwaltung. VALEXX beschreibt seine Vermögensberatung als Modell, bei dem Anleger in Anlageentscheidungen einbezogen und auf Basis ihrer persönlichen Situation begleitet werden.
Der Bezug zur Altersvorsorgereform liegt dabei nicht darin, VALEXX als Anbieter eines bestimmten neuen staatlich geförderten Altersvorsorgeprodukts darzustellen. Dafür gibt es derzeit keinen entsprechenden Beleg. Interessant ist vielmehr das dahinterstehende Beratungsprinzip: Zuerst werden Ziele, Vermögen und Risikoprofil betrachtet – danach folgt die Auswahl geeigneter Kapitalanlagen.
Gerade wenn die staatlich geförderte Altersvorsorge künftig stärker mit dem Kapitalmarkt verbunden wird, rücken solche Fragen näher an klassische Vermögensplanung heran. Aktienquote, Schwankungsrisiko, Anlagehorizont oder die spätere Entnahmestrategie sind dann nicht mehr nur Themen wohlhabender Anleger, sondern können für wesentlich größere Bevölkerungsschichten relevant werden.
Standardlösung oder individuelle Strategie?
Die Reform stellt beide Ansätze nicht zwangsläufig gegeneinander. Ein einfaches und kostengünstiges Standardprodukt kann den Zugang zur privaten Altersvorsorge erleichtern. Gleichzeitig kann es Lebenssituationen geben, in denen eine individuelle Planung sinnvoll ist.
Ein 25-Jähriger mit jahrzehntelangem Anlagehorizont hat andere Voraussetzungen als eine 58-Jährige, die bereits über Immobilien, Wertpapiervermögen und mehrere bestehende Vorsorgeverträge verfügt. Ebenso unterscheiden sich Selbständige, Angestellte, Familien mit Kindern oder Anleger mit größeren Vermögen.
Die eigentliche Veränderung der Altersvorsorge könnte deshalb tiefer reichen als die Einführung eines neuen Depots: Altersvorsorge und langfristige Kapitalanlage wachsen stärker zusammen.
Was passiert mit bestehenden Riester-Verträgen?
Auch hier besteht kein unmittelbarer Handlungszwang. Für Riester-Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, gilt Bestandsschutz. Bestehende Verträge können mit der bisherigen Förderung weitergeführt werden. Unter bestimmten Voraussetzungen ist auch ein Wechsel in die neue Förderwelt möglich. Dabei können allerdings Kosten entstehen, weshalb eine bestehende Lösung nicht allein aufgrund der Reform vorschnell gekündigt werden sollte.
Kurz erklärt: Bestandsschutz
Bestehende Riester-Verträge werden durch die Reform nicht automatisch beendet. Versicherte beziehungsweise Sparer können ihren bisherigen Vertrag grundsätzlich weiterführen. Ob ein Wechsel wirtschaftlich sinnvoll ist, hängt vom jeweiligen Vertrag und der persönlichen Situation ab.
Fazit: Mehr Kapitalmarkt bedeutet auch mehr Entscheidungen
Die Altersvorsorgereform öffnet die geförderte private Vorsorge stärker für Kapitalmarktanlagen. Altersvorsorgedepots, Standardlösungen, unterschiedliche Garantien und flexiblere Auszahlungsmodelle schaffen mehr Möglichkeiten als das bisherige System. Die neue Produktwelt soll ab dem 1. Januar 2027 starten.
Die aktuelle Intervention des BVK zeigt zugleich, wo die nächste Diskussion entsteht: Reicht ein einfaches, kostengünstiges Standardprodukt – oder braucht Altersvorsorge weiterhin persönliche Beratung?
Eine allgemeingültige Antwort darauf gibt es nicht. Je einfacher die finanzielle Situation und je klarer die eigenen Vorstellungen sind, desto eher können standardisierte Lösungen ausreichen. Je stärker Vermögen, Risiko, bestehende Vorsorge, Steuern und spätere Einkommensplanung zusammenspielen, desto größer wird dagegen der individuelle Planungsbedarf.
Und genau darin dürfte eine der wesentlichen Folgen der Reform liegen: Private Altersvorsorge wird stärker zu langfristiger Vermögensplanung.
Die neuen Altersvorsorgeprodukte können nach Angaben des Bundesfinanzministeriums ab dem 1. Januar 2027 angeboten werden.
Ja. Das neue Altersvorsorgedepot ermöglicht grundsätzlich auch die Anlage in Fonds wie ETFs, sofern die gesetzlichen Voraussetzungen für die zulässigen Anlagen erfüllt sind.
Nein. Neben Altersvorsorgedepots ohne Garantie bleiben Garantieprodukte möglich. Vorgesehen sind unter anderem Garantiestufen von 80 oder 100 Prozent der eingezahlten Beiträge zu Beginn der Auszahlungsphase.
Für das gesetzlich definierte Standarddepot ist die durchschnittliche jährliche Renditeminderung durch Effektivkosten auf 1,0 Prozent begrenzt.
Nein. Für vor dem 1. Januar 2027 abgeschlossene Riester-Verträge besteht Bestandsschutz. Sie können grundsätzlich mit der bisherigen Förderung weitergeführt werden.
Weil künftig unterschiedliche Anlageformen, Garantien und Auszahlungsmodelle nebeneinanderstehen. Der BVK fordert deshalb den Erhalt einer starken persönlichen Beratung. Dabei handelt es sich ausdrücklich um die Position des Vermittlerverbandes.
Quellen
- Bundesministerium der Finanzen: „Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge“, Stand 2026, Abruf 24.09.2026.
- Bundesgesetzblatt: Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge, BGBl. 2026 I Nr. 156 vom 29.05.2026.
- Bundesverband Deutscher Versicherungskaufleute: „Stärkung des Vertriebs bei der Altersvorsorgereform gefordert“, 23.09.2026.
- BVK: „Bonner Erklärung 2026“, 23.09.2026.
- VALEXX AG: Unternehmensangaben, Impressum und Leistungsbeschreibung, Abruf 24.09.2026.
Redaktioneller Hinweis
VALEXX AG wird in diesem Beitrag als Beispiel für individuelle Vermögensberatung genannt. Daraus folgt keine Aussage darüber, dass das Unternehmen Anbieter eines neuen staatlich geförderten Altersvorsorgedepots ist oder künftig sein wird.
Rechtlicher Hinweis
Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt weder eine Anlage-, Rechts-, Steuer- noch Altersvorsorgeberatung dar. Welche Form der Altersvorsorge geeignet ist, hängt von der persönlichen und wirtschaftlichen Situation, den individuellen Zielen sowie der Risikobereitschaft ab.
Ronald Ackermann
Redakteur
Ronald Ackermann ist Redakteur bei Business-Leaders und war zuvor mehrere Jahre als Fachberater für Kompositversicherungen tätig. Er beschäftigt sich mit den Themen Regulierung, Risikomanagement und Finanzpolitik in Deutschland und der Europäischen Union.

Noch kein Kommentar vorhanden.