ESG Private Equity: Pflichten, KPIs und Renditeeffekte
Pflichten, Investmentprozess, Kennzahlen mit Baseline, Datenlücken und Abgrenzung zu Impact Investing
- Was unterscheidet ESG-Integration von Impact Investing klar?
- Welche Daten fehlen privaten Portfoliounternehmen am häufigsten?
- Welche ESG-Themen sind im PE am wichtigsten?
- Wie hängen ESG und Exit-Multiple in der Praxis zusammen?
- Wer trägt ESG-Verantwortung im Portfolio, Fonds oder Management?
- Umwelt-, Sozial- und Governance-Kriterien (ESG) sind im Private Equity (PE) kein Zusatz mehr, sondern Teil von Screening, Due Diligence, Maßnahmenplan, Monitoring und Exit-Vorbereitung.
- Die Sustainable Finance Disclosure Regulation (SFDR), die Corporate Sustainability Reporting Directive (CSRD) und die EU-Taxonomie erhöhen Daten- und Nachweisdruck, auch über Kunden, Banken und Käufer entlang der Wertschöpfungskette.
- ESG zahlt im PE doppelt ein: als Risikosteuerung (Red Flags, Compliance, Lieferketten) und als Werthebel, wenn Maßnahmen in Cashflow, Capex und Exit-Fähigkeit übersetzt werden.
- Kennzahlen (KPIs) funktionieren im PE nur mit Baseline, klaren Verantwortlichen und Audit-Trail; sonst bleibt ESG eine Policy-Sammlung ohne Belastbarkeit für Limited Partners und Käufer.
- Impact Investing geht über ESG hinaus: Es verlangt eine Wirkungsthese, messbare Ziele und nachvollziehbare Wirkungsketten, statt nur Standards und Ausschlüsse zu dokumentieren.
- Einleitung: ESG im Private Equity wird vom „Nice-to-have“ zum Deal-Kriterium
- Was bedeutet ESG im Private Equity?
- Warum gewinnt ESG im Private Equity an Bedeutung?
- Welche Unternehmen sind ESG-pflichtig? SFDR, CSRD und EU-Taxonomie
- Wie integrieren Private-Equity-Fonds ESG in den Investmentprozess?
- Risikomanagement oder Wertschöpfung: Wie zahlt ESG auf die Rendite ein?
- Wie wird ESG-Performance im Private Equity gemessen?
- Wie verdient Private Equity mit ESG nachhaltige Renditen?
- Impact Investing: Rendite mit Wirkung als nächster Schritt
- Fazit: ESG im PE ist nur dann etwas wert, wenn es messbar ist
Einleitung: ESG im Private Equity wird vom „Nice-to-have“ zum Deal-Kriterium
Private Equity lebt davon, Unternehmen über wenige Jahre aktiv zu entwickeln und dann zu veräußern. Genau in diesem Zeitraum werden Umwelt-, Sozial- und Governance-Kriterien (ESG) sichtbar, weil Lieferketten, Energiepreise, Arbeitsmärkte und Regulierung sich schnell in Kosten, Wachstum und Exit-Fähigkeit übersetzen.
Wer ESG nur als Reporting versteht, verliert Zeit an der falschen Stelle. Im Private Equity zählt, ob ESG-Fragen früh in Screening und Due Diligence landen, ob daraus ein konkreter Maßnahmenplan wird und ob Kennzahlen über die Haltedauer belastbar sind. Nach Angaben der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) umfasst die Sustainable-Finance-Aufsicht auch Nachhaltigkeitsoffenlegungen und Aufsichtspraxis; dazu zählt auch das Vorgehen gegen Greenwashing. Für Fondsmanager ist das relevant, weil fehlerhafte Offenlegungen und Nachhaltigkeitsaussagen ein unmittelbares Aufsichts- und Reputationsrisiko auslösen können.
- Begriffe klären: Was ESG im Private-Equity-Kontext praktisch bedeutet.
- Treiber verstehen: Warum Druck und Chancen gleichzeitig wachsen.
- Pflichten einordnen: Welche Regeln Fonds und Portfolios treffen.
- Prozess abbilden: Wo ESG im Dealflow verankert wird.
- Erfolg messen: Welche KPIs funktionieren, trotz Datenlücken.
Was bedeutet ESG im Private Equity?
Im Private Equity zählt zuerst eine gemeinsame Sprache, weil Deal Teams, Limited Partners und Portfoliomanagement sonst aneinander vorbeireden. ESG steht für Environmental, Social, Governance und beschreibt Themen, die sich im Private Equity als Risiken oder Chancen in Cashflow, Investitionen, Finanzierung und Exit-Story übersetzen.
ESG im Private Equity bedeutet, dass Umwelt, Soziales und Unternehmensführung systematisch geprüft, gesteuert und dokumentiert werden, damit Risiken sinken und die Exit-Fähigkeit steigt.
Im Alltag beginnt ESG oft als Red-Flag-Prüfung. In reifen Ansätzen wird daraus ein Plan: Welche Emissionen, welche Arbeitssicherheit, welche Lieferantenstandards, welche Compliance-Prozesse, welche Datenqualität. Damit entsteht ein ESG-Profil, das Käufer, Banken und Investoren nachvollziehbar lesen können.
- Umwelt (E): Energieverbrauch, Emissionen, Wasser, Abfall, Taxonomie-Fähigkeit.
- Soziales (S): Arbeitsschutz, Fluktuation, Lieferkette, Produktsicherheit, Datenschutz.
- Governance (G): Compliance, Kontrollen, Vergütungssysteme, Hinweisgebersysteme.
- Doppelter Blick: Risiken für das Unternehmen und Wirkung nach außen.
- PE-spezifisch: Umsetzung in 100-Tage-Plan und Hold-Period-Roadmap.
Warum gewinnt ESG im Private Equity an Bedeutung?
Im Private Equity wirken mehrere Treiber gleichzeitig: Investoren verlangen konsistente Informationen über Nachhaltigkeitsrisiken, europäische Regeln erhöhen Nachweispflichten, und Kunden sowie Arbeitsmärkte machen Standards spürbar. Dadurch wird ESG vom Bauchgefühl zur prüfbaren Arbeitslogik.
Die typische Haltedauer im Private Equity setzt den Rahmen: ESG-Maßnahmen müssen in wenigen Jahren Wirkung zeigen und beim Exit prüfbar dokumentiert sein.
Das macht ESG operativ: Deal Teams müssen ESG-Daten beschaffen, Ziele definieren und Fortschritt belegen, damit Ergebnisse über Länder und Portfolios hinweg vergleichbar werden, statt nur Policies zu sammeln.
- Investorendruck: Limited Partners fordern nachvollziehbare ESG-Integration und Reporting.
- Regulierung: SFDR, CSRD und EU-Taxonomie erhöhen Nachweisdruck.
- Finanzierung: Konditionen hängen teils an Datenqualität und Risiken.
- Marktseite: Kunden verlangen Lieferketten- und Produktstandards.
- Personal: Arbeitgeberattraktivität hängt an Standards und Kultur.
Welche Unternehmen sind ESG-pflichtig? SFDR, CSRD und EU-Taxonomie
Für die Praxis sind drei Regelwerke in Europa besonders relevant, mit unterschiedlichen Adressaten. Die Sustainable Finance Disclosure Regulation (SFDR) richtet sich primär an Finanzmarktteilnehmer und Produkte, also auch an Fondsmanager. Die Corporate Sustainability Reporting Directive (CSRD) trifft Unternehmen, die nach EU-Recht zur Nachhaltigkeitsberichterstattung verpflichtet sind, und setzt dafür die European Sustainability Reporting Standards (ESRS). Die EU-Taxonomie definiert, wann wirtschaftliche Aktivitäten als ökologisch nachhaltig gelten.
Mit der Richtlinie (EU) 2026/470 (Omnibus I, ABl. vom 26.02.2026) wird die CSRD-Schwelle stärker auf große Unternehmen fokussiert: mehr als 1.000 Beschäftigte und mehr als 450 Mio. Euro Nettoumsatz. Für Drittstaaten-Mutterunternehmen gilt danach über 450 Mio. Euro EU-Nettoumsatz. In der ursprünglichen CSRD-Fassung, wie sie nach Angaben des Umweltpakts Bayern beschrieben ist, lag die Schwelle für Drittstaaten-Mutterunternehmen bei 150 Mio. Euro EU-Nettoumsatz. Für EU-Unternehmen galt zudem die 2-von-3-Regel: 25 Mio. Euro Bilanzsumme, 50 Mio. Euro Umsatz, 250 Beschäftigte.
Wichtig ist die indirekte Wirkung: Auch wenn ein Portfoliounternehmen nicht selbst berichtspflichtig ist, verlangen Kunden, Banken oder Käufer oft Daten, die an CSRD- und Taxonomie-Logik angelehnt sind.
- SFDR (Fonds): Gilt für Finanzmarktteilnehmer, z. B. Fondsmanager.
- CSRD (Unternehmen): Berichterstattung nach ESRS, inklusive doppelter Wesentlichkeit.
- EU-Taxonomie: Klassifizierung nachhaltiger Umsätze, Investitionen und Kosten.
- Lieferkette: Anforderungen laufen oft über Kundenverträge durch.
- Exit-Prüfung: Käufer verlangen Policies, KPIs und Nachweise.
Wie integrieren Private-Equity-Fonds ESG in den Investmentprozess?
Private-Equity-Fonds können ESG nicht nachreichen, weil die größten Hebel in der frühen Phase liegen: im Deal-Sourcing, in der Due Diligence und im Vertragswerk. Ein sauberer Ablauf verhindert, dass ESG erst kurz vor dem Exit auffällt, wenn Nachweise fehlen und Risiken den Käuferkreis verkleinern.
Für Limited Partners zählt dabei, dass die ESG-Integration über Ausschlüsse hinausgeht und als Arbeitsprogramm über die gesamte Haltedauer läuft. Die ESG-Ziele liegen dabei im Verantwortungsbereich des Deal Teams; ein ESG-Manager kann unterstützen, ersetzt die Verantwortung aber nicht. Je nach Fondsstrategie wird die Vergütung von Deal Team oder Management teilweise an ESG-Ziele gekoppelt.
-
ESG-Screening
Ausschlüsse und erste Red Flags prüfen -
Due Diligence
Daten anfordern, Lücken und Risiken bewerten -
Deal-Struktur
Covenants, Reporting und Incentives vertraglich festlegen -
100-Tage-Plan
Maßnahmen, Budget, Verantwortliche und KPIs festlegen -
Monitoring
KPIs verfolgen, Abweichungen steuern, Nachweise sichern -
Exit-Vorbereitung
ESG-Factsheet und Q&A prüfbar aufsetzen
Risikomanagement oder Wertschöpfung: Wie zahlt ESG auf die Rendite ein?
ESG wirkt im Private Equity in zwei Logiken, die sich nicht ausschließen. Die erste ist Risikosteuerung: Rechtsverstöße, Arbeitsschutzprobleme oder Lieferkettenausfälle werden seltener und besser beherrschbar. Die zweite ist Werthebel: bessere Produkte, Zugang zu Kunden, weniger Energieverbrauch, professionellere Governance.
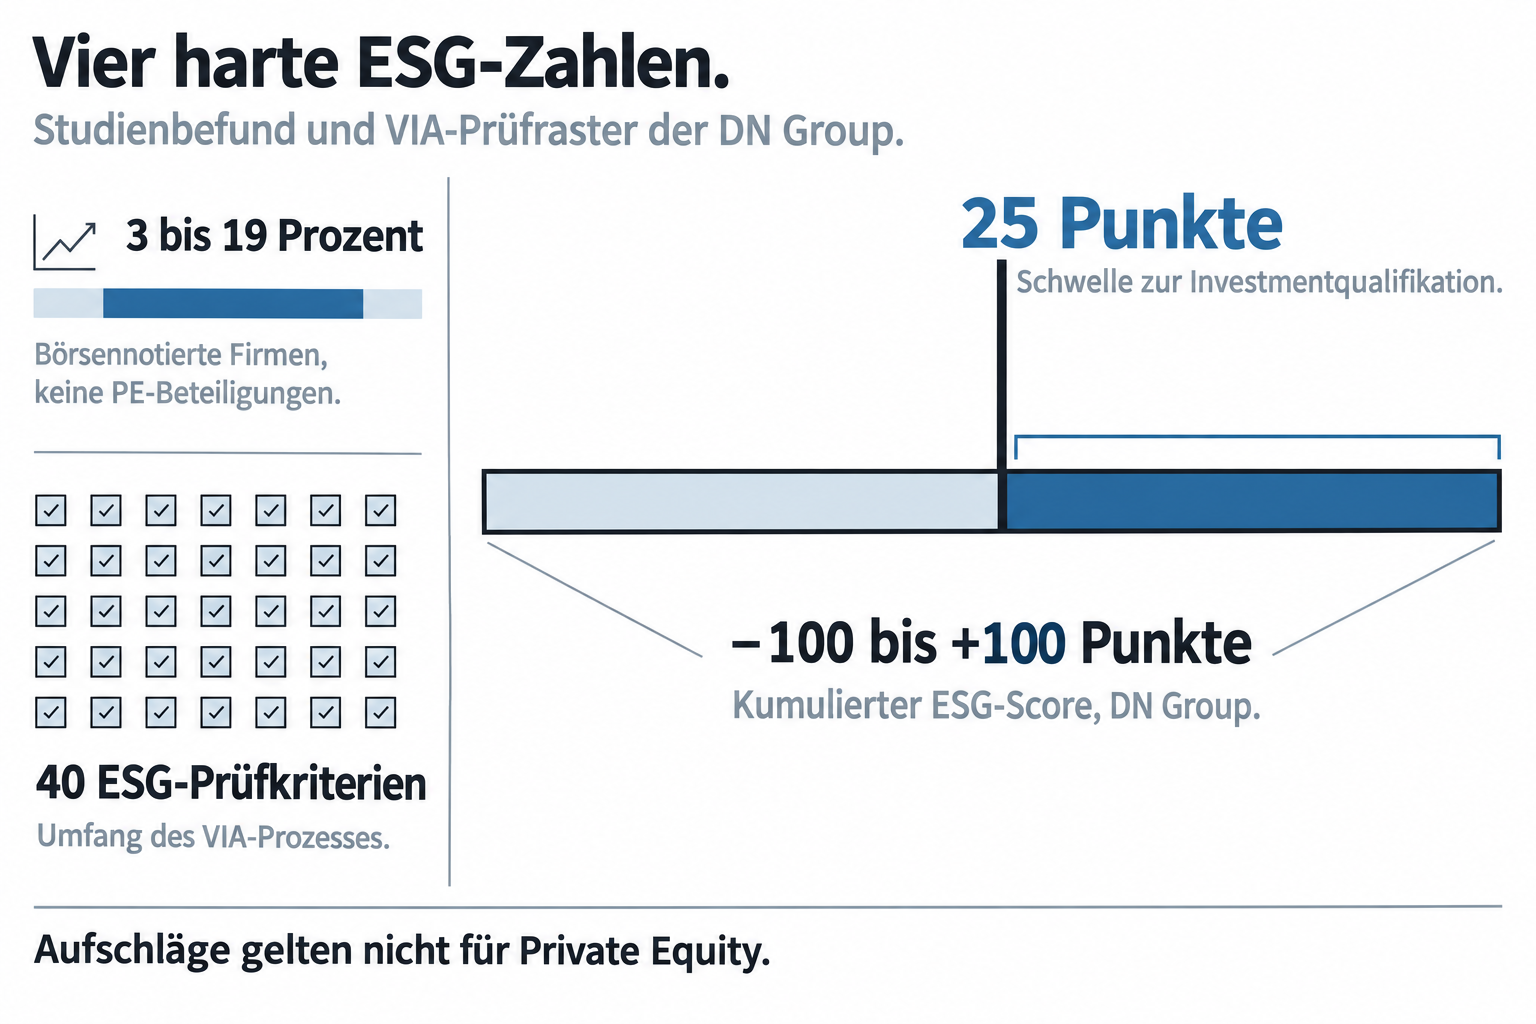
Wenn Sie Effekte beziffern, gehören Zahlen und Bedingungen zusammen: Bezugsgröße, Zeitraum und Stichprobe. Der Responsible-Investing-Framework von NYU Stern beschreibt, wie Werttreiber im Private Equity nachvollziehbar in Daten und Maßnahmen übersetzt werden können. Die Studie Total Societal Impact (2017) nennt Bewertungsaufschläge von 3 bis 19 Prozent in den Bewertungsmultiples für börsennotierte Unternehmen ausgewählter Branchen; das ist keine Auswertung zu Private-Equity-Beteiligungen.
Risikomanagement
- Red Flags früh erkennen
- Compliance und Kontrollen stärken
- Versicherbarkeit und Prämien verbessern
- Finanzierung durch Datenlage erleichtern
- Weniger Deal Breaker im Exit
Wertschöpfung
- Energie- und Materialkosten senken
- Umsatz über Kundenstandards sichern
- Talentbindung und Kultur verbessern
- Governance beschleunigt Entscheidungen
- Mehr Käufer durch ESG-Story
Für die interne Steuerung braucht es klare Prioritäten: In der Praxis entscheiden oft wenige ESG-Themen über Cashflow, Investitionen oder Exit-Multiple: etwa Energiekosten, Lieferketten-Compliance und Governance. Exit-Wertsteigerung entsteht meist aus mehreren Maßnahmen parallel, und ein Aufschlag lässt sich selten sauber einem einzelnen ESG-Hebel zurechnen. Wertschöpfung setzt zudem solides Risikomanagement voraus.
Wie wird ESG-Performance im Private Equity gemessen?
Messbarkeit ist bei privaten Unternehmen der Engpass, weil Daten oft nicht historisiert, nicht geprüft und nicht standardisiert sind. Genau deshalb funktionieren im Private Equity wenige, robuste Kennzahlen besser als ein KPI-Friedhof (KPI = Key Performance Indicator). Als Startpunkt taugen Baselines, die in den ersten Monaten erhoben werden, und danach ein regelmäßiges Monitoring.
Die DN Group AG nutzt den VIA-Prozess (Venture Impact Assessment) mit 40 Kriterien. Der ESG-Score reicht von −100 bis +100; mindestens 25 Punkte sind dabei eine Mindestvoraussetzung, ersetzen aber keine Investitionsentscheidung: Zusätzlich müssen wirtschaftliche Due Diligence, Skalierbarkeit und langfristige Wertschöpfung überzeugen.
Messstandards kommen aus verschiedenen Welten: ESRS für CSRD-Reporting, Taxonomie-Kennzahlen für ökologische Aktivitäten, branchenspezifische Kennzahlen für Arbeitssicherheit oder Qualität. Für Private Equity heißt das: ein Kernset an KPIs, plus wenige Zusätze je Sektor. Das von den UN Principles for Responsible Investment (PRI) entwickelte Due Diligence Questionnaire (DDQ) ist ein standardisierter Fragebogen, mit dem Limited Partners General Partner prüfen, auch zur ESG-Integration über die Zeit.
- Kern-KPIs (E): Energieintensität, Emissionen, Abfallquote, Wasserverbrauch.
- Kern-KPIs (S): Unfallrate, Fluktuation, Trainingsstunden, Lieferantenaudits.
- Kern-KPIs (G): Compliance-Fälle, Audit-Status, Hinweisgeberkanal, Datenqualität.
- Datenlücken: Unknown dokumentieren, nicht schönrechnen.
- Nachweis: Prozesse, Belege und Verantwortliche mitführen.
Wie verdient Private Equity mit ESG nachhaltige Renditen?
Private Equity erzielt Erträge vor allem über Wertsteigerung und den Verkauf von Beteiligungen nach einigen Jahren. ESG wird dann finanziell relevant, wenn es in genau diese Stellschrauben greift: weniger Energie- und Ausfallkosten, geringere Rechts- und Lieferkettenrisiken, bessere Preispositionierung durch nachweisbare Standards oder ein größerer Käuferkreis beim Exit – und damit ein höheres Earnings before Interest, Taxes, Depreciation and Amortization (Ergebnis vor Zinsen, Steuern und Abschreibungen) als zentrale Ergebnisgröße.
Ein konkreter Fall aus dem Portfolio der DN Group AG zeigt den Typ Beteiligung, bei dem ein Nachhaltigkeitsmerkmal Teil der Wertthese ist und eine Sachkapitalerhöhung begleitet wurde: Bei der EcoMotion Holding AG wird eine automatisierte Parkhaustechnologie beschrieben, die eine über 60 Prozent höhere Flächenauslastung als herkömmliche Parkhäuser ermöglichen soll. Solche Beschreibungen sind kein Renditenachweis und ersetzen keine ESG-Messung, zeigen aber den Ansatzpunkt der Wertstory.
- EBITDA-Steigerung: Mehr Ergebnis, mehr operativer Wertbeitrag.
- Multiple-Effekt: Höheres Exit-Multiple durch weniger Abschläge.
- Downside-Begrenzung: Weniger Risiko senkt unerwartete Ergebnisdellen.
- Exit-Fähigkeit: Prüfbarkeit reduziert Preisabschläge im Prozess.
- Renditelogik: Wie in Abschnitt 6, als Risiko und Wert.
Impact Investing: Rendite mit Wirkung als nächster Schritt
Wenn ESG sauber integriert ist, stellt sich die Abgrenzung: Impact Investing verlangt mehr als das Management von Risiken und Standards. Es braucht eine Wirkungsthese, messbare Ziele und die Logik, wie das Geschäftsmodell diese Wirkung verursacht. Häufig werden die 17 Sustainable Development Goals (SDGs) der Vereinten Nationen als Rahmen genutzt, damit Ziele zwischen Investments vergleichbar werden.
Wichtig ist die Nachweiskette: Ohne Baseline, Zielpfad und Monitoring bleibt Impact ein Etikett. Seriöse Ansätze dokumentieren Annahmen, messen über mehrere Jahre und lassen Methodik oder Bericht plausibilisieren, etwa durch externe Erstellung oder Validierung.
| Kriterium | Klassisches ESG | Impact Investing |
|---|---|---|
| Zielbild | Risiken senken, Standards erfüllen | Zusätzliche Wirkung gezielt erreichen |
| Messlogik | KPIs zu E, S, G und Compliance | Wirkungskette mit Baseline und Zielpfad |
| Zeithorizont | Haltedauer der Beteiligung | Oft mehrjährig, inkl. Langfristwirkung |
| Reporting | SFDR/CSRD-nah, Käufer-Due-Diligence | Wirkungsbericht, SDG-Bezug, Methodik |
| Greenwashing-Risiko | Hoch ohne Daten und Audit-Trail | Hoch ohne Wirkungsdefinition und Messung |
| Typische Frage | Sind wir regelkonform und robust? | Welche Wirkung erzeugt das Modell messbar? |
Fazit: ESG im PE ist nur dann etwas wert, wenn es messbar ist
Aus Treibern, Pflichten und Prozessen folgt eine klare Konsequenz: Private-Equity-Teams sollten ESG wie ein operatives Wertprogramm behandeln, mit Baselines, Verantwortlichen und wenigen Kennzahlen, die in Cashflow und Exit-Fähigkeit übersetzen. Dann wird ESG auch in Käufer-Due-Diligence und Finanzierungsgesprächen belastbar.
Für Investoren und Gründer heißt das zugleich: Gute ESG-Daten entstehen nicht im Reporting-Endspurt, sondern im Alltag des Portfoliounternehmens. Wer die Messung früh verankert, reduziert Überraschungen und macht Wirkung und Wirtschaftlichkeit besser nachvollziehbar.
Häufig gestellte Fragen
Was ist ESG einfach erklärt?
ESG steht für Umwelt, Soziales und Unternehmensführung. Es beschreibt, wie Unternehmen Risiken und Standards in diesen Bereichen steuern. Im Private Equity zählt besonders, ob daraus messbare KPIs, Verantwortlichkeiten und Nachweise über die Haltedauer entstehen.
Wie verdient Private Equity Geld?
Private Equity erzielt Erträge vor allem durch Wertsteigerung und den Verkauf von Beteiligungen nach einigen Jahren. Wert entsteht über operative Verbesserungen, Wachstum und eine überzeugende Exit-Story. ESG wirkt finanziell, wenn es Risiken senkt oder Werthebel öffnet.
Welche Unternehmen sind ESG-pflichtig?
Pflichten hängen vom Regelwerk ab: Fondsmanager berichten unter der SFDR, Unternehmen können unter die CSRD fallen und nach ESRS berichten. Unabhängig davon verlangen Kunden, Banken und Käufer häufig ESG-Daten, auch von nicht berichtspflichtigen Unternehmen.
Welche privaten Equity-Aktien sind die besten?
Eine pauschal beste Private-Equity-Aktie gibt es nicht, weil Strategien, Risiken und Transparenz stark variieren. Prüfen Sie Geschäftsmodell, Verschuldung, Track Record, Gebührenstruktur und wie ESG-Risiken im Portfolio gemessen und dokumentiert werden.
Was bedeutet SFDR Artikel 8 oder Artikel 9?
Artikel 8 und Artikel 9 der SFDR beschreiben Produktkategorien, je nachdem, ob ein Finanzprodukt ökologische oder soziale Merkmale bewirbt oder ein nachhaltiges Anlageziel verfolgt. Die Einstufung erfordert konsistente Offenlegung, Daten und Prozesse.
Wie lässt sich Greenwashing im Private Equity erkennen?
Achten Sie auf Baselines, klar definierte KPIs, dokumentierte Datenquellen und Verantwortlichkeiten im Portfoliounternehmen. Warnsignale sind Policies ohne Kennzahlenhistorie, fehlende Nachweise für Verbesserungen und keine Verbindung zu Finanzierung oder Exit-Anforderungen.
Welche Rolle kann ein ESG-Score im Deal spielen?
Ein ESG-Score kann Deals vergleichbar machen, wenn Kriterien, Skala und Datenlage transparent sind. Er hilft, Risiken zu priorisieren und Fortschritt zu dokumentieren. Die DN Group AG nutzt dafür den VIA-Prozess mit 40 Kriterien, einer Skala von −100 bis +100 und einem Mindestwert von 25 Punkten.