Thomas Feldhaus
Redakteur
News
Die Sportbranche verdient weiter mehr Geld, aber ihr wichtigster Motor verliert an Kraft. Die aktuelle PwC’s Global Sports Survey zeigt, dass TV-Rechte nicht mehr garantiert Wachstum bringen. Das Geld kommt zunehmend von den Fans selbst: über Wetten, Tickets und Stadionbesuche und über neue Beteiligungsmodelle.
Das Wichtigste in Kürze
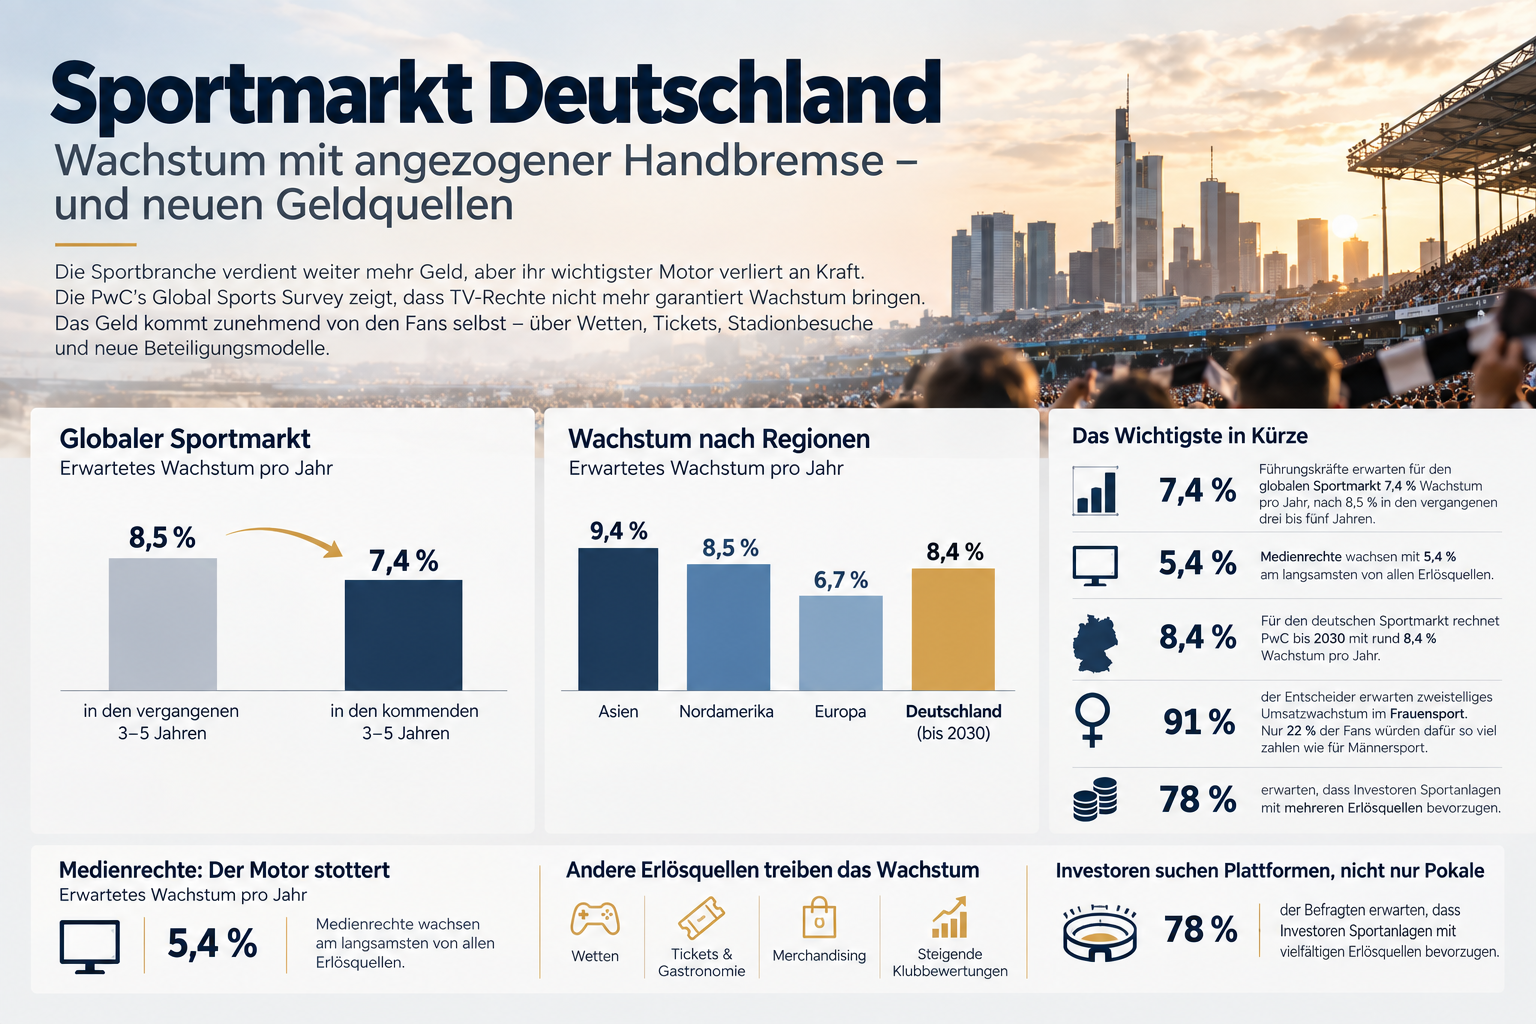
- Führungskräfte erwarten für den globalen Sportmarkt 7,4 % Wachstum pro Jahr, nach 8,5 % in den vergangenen drei bis fünf Jahren.
- Medienrechte wachsen mit 5,4 % am langsamsten von allen Erlösquellen.
- Für den deutschen Sportmarkt rechnet PwC bis 2030 mit rund 8,4 % Wachstum pro Jahr.
- 91 % der Entscheider erwarten zweistelliges Umsatzwachstum im Frauensport. Nur 22 % der Fans würden dafür so viel zahlen wie für Männersport.
- 78 % erwarten, dass Investoren Sportanlagen mit mehreren Erlösquellen bevorzugen.
Weniger Tempo, mehr Disziplin
Lange galt im Sportgeschäft eine einfache Regel: Jeder neue Rechtevertrag ist teurer als der vorige. Die neunte globale Ausgabe der PwC’s Global Sports Survey stellt diese Regel infrage. PwC hat dafür 517 Führungskräfte aus 48 Ländern befragt, von Ligen und Vereinen über Verbände und Sponsoren bis zu Investmentgesellschaften. Hinzu kommen 7.250 Sportfans aus 17 Ländern. Das Ergebnis ist Wachstum, aber gedämpftes.
Die Befragten erwarten für die kommenden drei bis fünf Jahre 7,4 % Wachstum pro Jahr. Das ist ordentlich, liegt aber deutlich unter den 8,5 % der Vorjahre. Die Regionen entwickeln sich unterschiedlich: Asien erwartet 9,4 %, Nordamerika 8,5 %, Europa nur 6,7 %. PwC beschreibt die Stimmung selbst als „verhaltene Zuversicht“.
Dr. Holger J. Kern, Head of Sports Business Advisory bei PwC Deutschland, sagt dazu: „Die Wachstumschancen bleiben substanziell – zugleich steigen die Anforderungen an strategische Klarheit, Investitionsdisziplin und Innovationskraft spürbar.“ Einfacher gesagt: Die Branche kann nicht mehr darauf setzen, dass der nächste TV-Vertrag die Probleme löst.
Medienrechte: Der Motor stottert
Die wichtigste Zahl der Studie ist wohl die unauffälligste. Medienrechte wachsen nach Einschätzung der Befragten nur noch um 5,4 % pro Jahr. Keine andere Erlösquelle wächst langsamer. Für viele Ligen und Klubs ist das eine grundlegende Veränderung, denn ihre Kalkulation beruhte über Jahre auf steigenden Rechteerlösen.
Für Überraschung sorgt das nicht. Der Markt für Übertragungsrechte ist zersplittert. Streamingdienste rechnen genauer, und nicht jede Liga kann Premium-Preise verlangen. Die Studie erwartet, dass der Abstand zwischen begehrten Top-Produkten und dem Rest wächst.
Wetten, Tickets, Bewertungen: Woher das Wachstum jetzt kommt
Andere Erlösquellen gleichen den Rückgang aus. Laut PwC wachsen die wettbezogenen Rechte am stärksten. Treiber sind die fortschreitende Legalisierung und der Ausbau von Live-Wetten. Ticketing und Gastronomie gewinnen an Gewicht, weil Vereine in Stadien und ein hochwertigeres Spieltagserlebnis investieren. Merchandising trägt weniger bei, wächst aber, unterstützt durch Kooperationen mit Lifestyle- und Modemarken.
Für Investoren ist eine andere Zahl interessanter. Die Befragten erwarten, dass der Wert von Klubs und Franchises um 7,9 % pro Jahr steigt. Im Vorjahr waren es 7,0 %. Die Bewertungen sollen also schneller steigen als der Markt selbst. Das kann Vertrauen in die Zukunft bedeuten. Es kann aber auch darauf hindeuten, dass Käufer heute Wachstum bezahlen, das erst noch entstehen muss.
Investoren suchen Plattformen, nicht nur Pokale
Beim Kapital zeigt die Studie eine klare Verschiebung. 78 % der Befragten erwarten, dass Investoren Sportanlagen mit vielfältigen Erlösquellen bevorzugen. Gesucht wird geistiges Eigentum, über das man selbst verfügt und das sich auf mehreren Wegen vermarkten lässt. 55 % erwarten, dass Geld in neue Wettbewerbsformate oder Breakaway-Modelle fließt. Nur noch 38 % halten klassische Rechteinhaber für die attraktivste Anlage.
Investoren interessieren sich zunehmend für das Umfeld des Sports: Sporttechnologie, Gaming, Datenanalyse, Arenen, Ticketplattformen und Content-Studios. Wer heute in Sport investiert, kauft also nicht unbedingt einen Verein. Häufig kauft er Infrastruktur, Daten oder Reichweite.
„Die Sportbranche befindet sich in einer Phase tiefgreifenden Wandels. Die Wachstumschancen bleiben substanziell – zugleich steigen die Anforderungen an strategische Klarheit, Investitionsdisziplin und Innovationskraft spürbar. Nachhaltiger Erfolg im Sport erfordert heute mehr denn je eine klare strategische Positionierung, entschlossene Umsetzung und die Bereitschaft, bestehende Modelle zu hinterfragen und weiterzuentwickeln.“
Deutschland: 8,4 Prozent – mit Fußnoten
Für den deutschen Markt ist PwC optimistischer als für den globalen. Die Berater erwarten bis 2030 rund 8,4 % Wachstum pro Jahr. Als Treiber nennen sie Digitalisierung, neue Erlösquellen und ein besseres Fanerlebnis, besonders technologische Innovationen, Barrierefreiheit und Gastronomie.
Die Zahl hat allerdings Fußnoten. Auf der Studienseite schreibt PwC an anderer Stelle, der deutsche Markt wachse „stabil bei rund 7 %“. Beide Werte stehen ohne Erklärung nebeneinander. Das zeigt, wie viel Annahme in solchen Prognosen steckt.
Eindeutig ist dagegen die Einschätzung zum Kapitalmarkt. Für Private-Equity-Investoren bleibt Deutschland schwierig: Die Vermögenswerte sind stark reguliert, und es gibt wenige Möglichkeiten zum Ausstieg. Im Fußball kennt jeder Beobachter den Hauptgrund, die 50+1-Regel. PwC erwartet deshalb vor allem Minderheitsbeteiligungen, Joint Ventures, Umsatzbeteiligungen, Plattforminvestitionen und kommerzielle Partnerschaften. Das Geld kommt also, aber nicht als Übernahme, sondern als Beteiligung.
Die Generationenfrage: Live bleibt, reicht aber nicht
Beim Medienkonsum gehen die Generationen auseinander. Weltweit verfolgen 66 % der Fans Sport über offizielle Live-Angebote, also Fernsehen und Streaming. Unter den 18- bis 24-Jährigen sehen jedoch 55 % Sport-Highlights in sozialen Medien. Jüngere Fans nutzen viele Kanäle: Live-Übertragungen, Clips, Inhalte von Creatorn, Gaming und interaktive Formate. Ältere Fans bleiben beim linearen Fernsehen, bei Nachrichten und Wiederholungen.
„Live-Sport bleibt das Herzstück, ist für jüngere Fans aber nur noch ein Teil des Gesamterlebnisses“, sagt Kern. Für Klubs und Ligen heißt das: Ein Format für alle funktioniert nicht mehr. Mehr als ein Drittel der befragten Entscheider verfolgt bereits einen Digital-First-Ansatz.
Frauensport: großes Interesse, zögerliche Zahlungsbereitschaft
Kein Segment wird so optimistisch eingeschätzt wie der Frauensport. 91 % der Führungskräfte erwarten in den nächsten drei bis fünf Jahren zweistelliges Umsatzwachstum. Drei von vier Investmentfirmen wollen dort mehr investieren.
Bei den Fans zeigt sich aber eine Lücke. Weltweit sind 56 % grundsätzlich bereit, für Frauensport zu zahlen. Nur 22 % würden dafür so viel ausgeben wie für Männersport. Fast jeder zweite Fan will gar nicht zahlen. Das Interesse lässt sich also noch nicht in Einnahmen umsetzen.
Die Fans nennen selbst, was sich ändern müsste: mehr Berichterstattung in reichweitenstarken Medien, leichterer Zugang, regelmäßige Präsenz auch außerhalb großer Turniere und bessere Live-Erlebnisse. „Um diese Position zu festigen, braucht es jetzt professionelle Strukturen“, sagt Kern. Der Frauensport braucht also vor allem professionellere Vermarktung.
Stadien: Premium-Logen oder saubere Toiletten?
Bei den Stadien sehen Management und Fans unterschiedliche Prioritäten. Die Führungskräfte setzen auf Premium-Erlebnisse, Hospitality und digitale Ausstattung. Den Fans sind Preis, Komfort, Sauberkeit und Sicherheit wichtiger. 79 % halten das Gastronomieangebot für relevant, 78 % Sauberkeit und Barrierefreiheit.
Auffällig ist auch, wie unterschiedlich die Fans selbst urteilen. Die treuesten Anhänger finden häufig, dass das Stadionerlebnis seinen Preis wert ist. Gelegentliche Besucher sind eher unentschieden. Wer neue Zuschauer gewinnen will, muss daher zuerst die Grundlagen verbessern. Die VIP-Loge kommt danach.
Integrität wird zum Geschäftsrisiko
Ein Thema galt bisher vor allem als Aufgabe der Compliance-Abteilung, bekommt in der Studie aber eine wirtschaftliche Bedeutung. Drei von vier Führungskräften sehen in Integritätsverstößen ein erhebliches kommerzielles Risiko. Als größte Gefahren nennen sie Spielmanipulation und Doping, weil beide das Versprechen eines fairen Wettbewerbs untergraben. Da die Wetten die am schnellsten wachsende Erlösquelle sind, ist das folgerichtig: Mit den Wettumsätzen steigt auch das Manipulationsrisiko. Eine einzelne Lösung sieht die Studie nicht. Nötig seien klare Regeln, harte Sanktionen, Schutz für Hinweisgeber, transparente Strukturen und unabhängige Kontrolle.
Regulierung, Daten, KI: die unsichtbare Baustelle
In Deutschland wächst außerdem der regulatorische Aufwand. PwC nennt die digitale Barrierefreiheit, den Einsatz künstlicher Intelligenz und die Geldwäscheprävention bei Transfers. Vereine brauchen dafür effiziente Prozesse, belastbare Strukturen und eine frühzeitige Planung.
Zugleich sehen die Berater in Daten einen der wichtigsten Wachstumstreiber. Mit ihnen lassen sich personalisierte Angebote und neue Geschäftsmodelle entwickeln. KI soll Abläufe effizienter machen und Fans enger an den Verein binden. Weiter in der Zukunft liegt die Idee von Smart Glasses mit Augmented Reality: Bis 2035 könnten sie das Stadionerlebnis deutlich verändern, etwa mit barrierefreier Navigation und personalisierten Informationen.
Fazit: Ein Markt mit neuen Chancen
Der Sport bleibt eine Wachstumsbranche. Weltweit erwarten die Entscheider 7,4 % Wachstum pro Jahr, für Deutschland rechnet PwC bis 2030 sogar mit rund 8,4 %. Die Clubs werden nach Einschätzung der Befragten schneller an Wert gewinnen als zuletzt. „Die Wachstumschancen bleiben substanziell“, sagt Holger J. Kern von PwC.
Dass die Medienrechte langsamer wachsen, hat auch eine gute Seite: Die Branche verteilt ihre Einnahmen breiter. Wetten, Ticketing, Gastronomie, Merchandising, Daten und digitale Formate tragen immer mehr zum Umsatz bei. Wer seine Fans im Stadion und auf dem Smartphone gut kennt und ihnen passende Angebote macht, ist weniger abhängig vom nächsten TV-Vertrag.
Besonders viel Potenzial sehen die Entscheider im Frauensport. Neun von zehn erwarten zweistellige Zuwächse, und drei von vier Investmentfirmen wollen dort mehr investieren. Auch technisch tut sich einiges: KI, datenbasierte Angebote und bis 2035 möglicherweise AR-Brillen im Stadion können das Fanerlebnis deutlich verbessern.
Für den deutschen Markt passt das gut zusammen. Investoren beteiligen sich über Partnerschaften, Joint Ventures und Minderheitsbeteiligungen. Die Vereine bekommen so frisches Kapital und Know-how und behalten trotzdem die Kontrolle. Die Branche hat also nicht nur Aufgaben vor sich, sondern auch viele Möglichkeiten, neu zu wachsen.
FAQ Sportmarkt Deutschland
Wie stark wächst der Sportmarkt in Deutschland?

PwC erwartet für den deutschen Sportmarkt bis 2030 ein durchschnittliches Wachstum von rund 8,4 % pro Jahr. An anderer Stelle nennt die Studienseite rund 7 %.
Warum wachsen die Medienrechte im Sport langsamer?
Die befragten Führungskräfte erwarten für Medienrechte nur 5,4 % Wachstum pro Jahr, weniger als bei jeder anderen Erlösquelle. Nach Einschätzung der Studie wächst zudem der Abstand zwischen Premium-Wettbewerben und dem Rest des Markts.
Wie entwickelt sich der Frauensport wirtschaftlich?
91 % der Entscheider erwarten zweistelliges Umsatzwachstum. Nur 22 % der Fans würden dafür aber so viel zahlen wie für Männersport.
Warum investiert Private Equity in Deutschland vorsichtiger?
Laut PwC sind die Vermögenswerte stark reguliert, und es gibt wenige Exit-Möglichkeiten. Deshalb überwiegen Minderheitsbeteiligungen, Joint Ventures und Umsatzbeteiligungen.
Auf welchen Daten beruht die PwC’s Global Sports Survey?
Auf einer Befragung von 517 Führungskräften aus 48 Ländern (Juni bis September 2025) und 7.250 Fans aus 17 Ländern (Juni bis Juli 2025), ergänzt um eine Analyse des deutschen Markts.

Noch kein Kommentar vorhanden.