Thomas Feldhaus
Redakteur
Finanzen
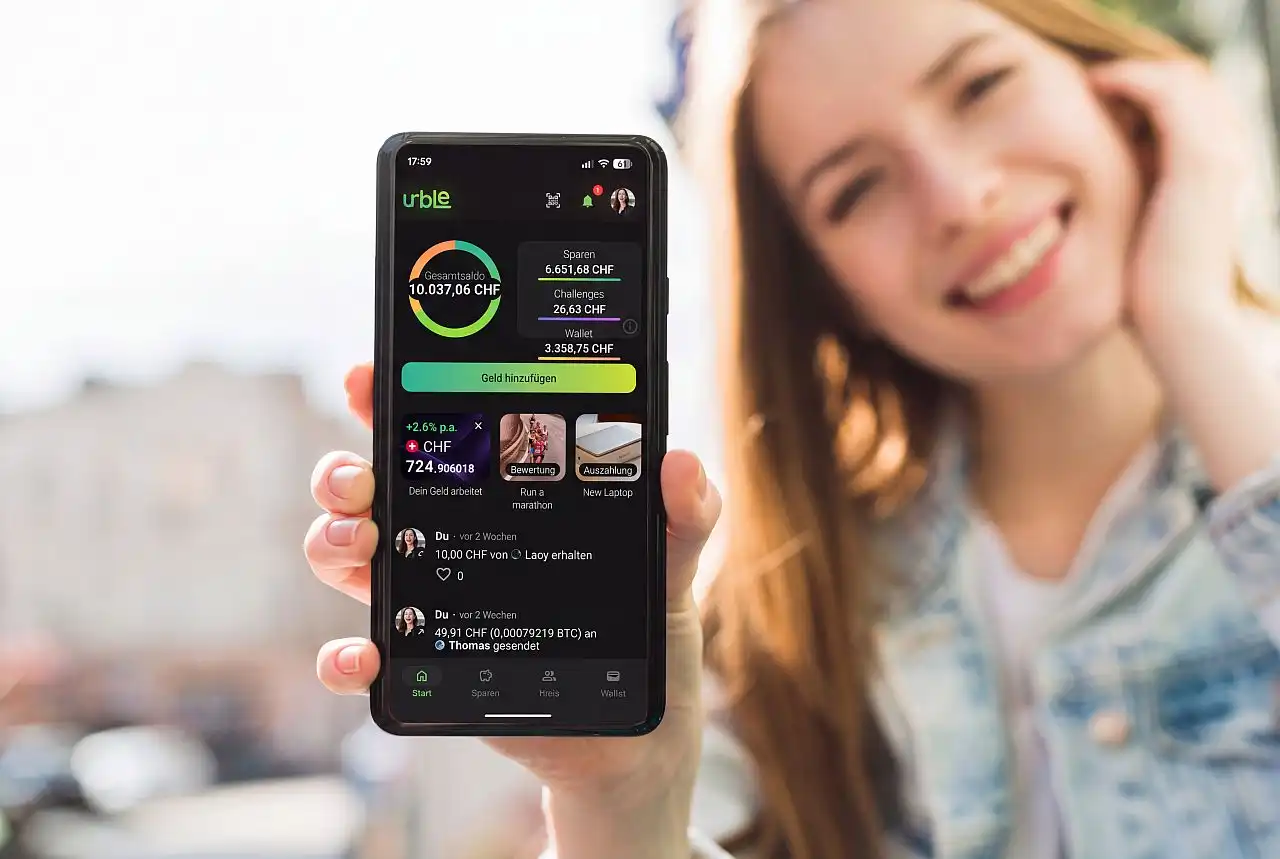
urble ist die Spar-App des Schweizer Fintechs Brick Towers AG. Sie macht aus dem klassischen Sparplan ein gemeinsames Projekt. Nutzer setzen sich klare Ziele, verfolgen Meilensteine und können Familie und Freunde einbeziehen. Die eigene Krypto-Wallet gibt ihnen die Kontrolle über ihre digitalen Vermögenswerte. Wer seine Schlüssel selbst verwahrt, behält die Kontrolle – und übernimmt auch Verantwortung. So wird urble zur modernen Sparlösung für Menschen, die digitale Vermögenswerte bewusst nutzen.
Wo es die App gibt, wie man sie einrichtet und benutzt, welche Stärken sie hat und wo es noch Schwächen gibt, zeigt diese Review.
Kurzfazit
urble ist eine durchdachte Spar-App mit einer echten Besonderheit: Sparen für andere und mit anderen, ohne dass der Anbieter das Geld verwahrt. Die App verbindet das vertraute Prinzip des Sparbuchs mit moderner Blockchain-Technik und macht beides für Einsteiger zugänglich. Der Funktionsumfang ist bewusst schlank gehalten und wird von Brick Towers Schritt für Schritt weiter ausgebaut.
Die App ist kostenlos für iOS und Android erhältlich, auf Deutsch, Englisch, Französisch, Spanisch und Italienisch.
Auf einen Blick:
Pros – das ist gut
- Sparen für andere und gemeinsam: Sparpläne für Kinder, Enkel oder Gruppen, in die Familie und Freunde direkt einzahlen; auch Vereine können gemeinsam auf ein Ziel sparen.
- Faire Konditionen: bis zu 3,3 Prozent netto auf Franken-Guthaben, Gebühr nur aus dem Ertrag.
- Einfacher Einstieg: Konto in zwei Schritten, volle Kontrolle durch Selbstverwahrung.
Cons – das fehlt noch
- Euro-Konten: noch keine persönliche IBAN für Einzahlungen in Euro.
- Kein Tausch in der App: Wechsel zwischen Franken und Bitcoin ist angekündigt, aber noch nicht verfügbar.
Was urble ist – Sparen mit Plan
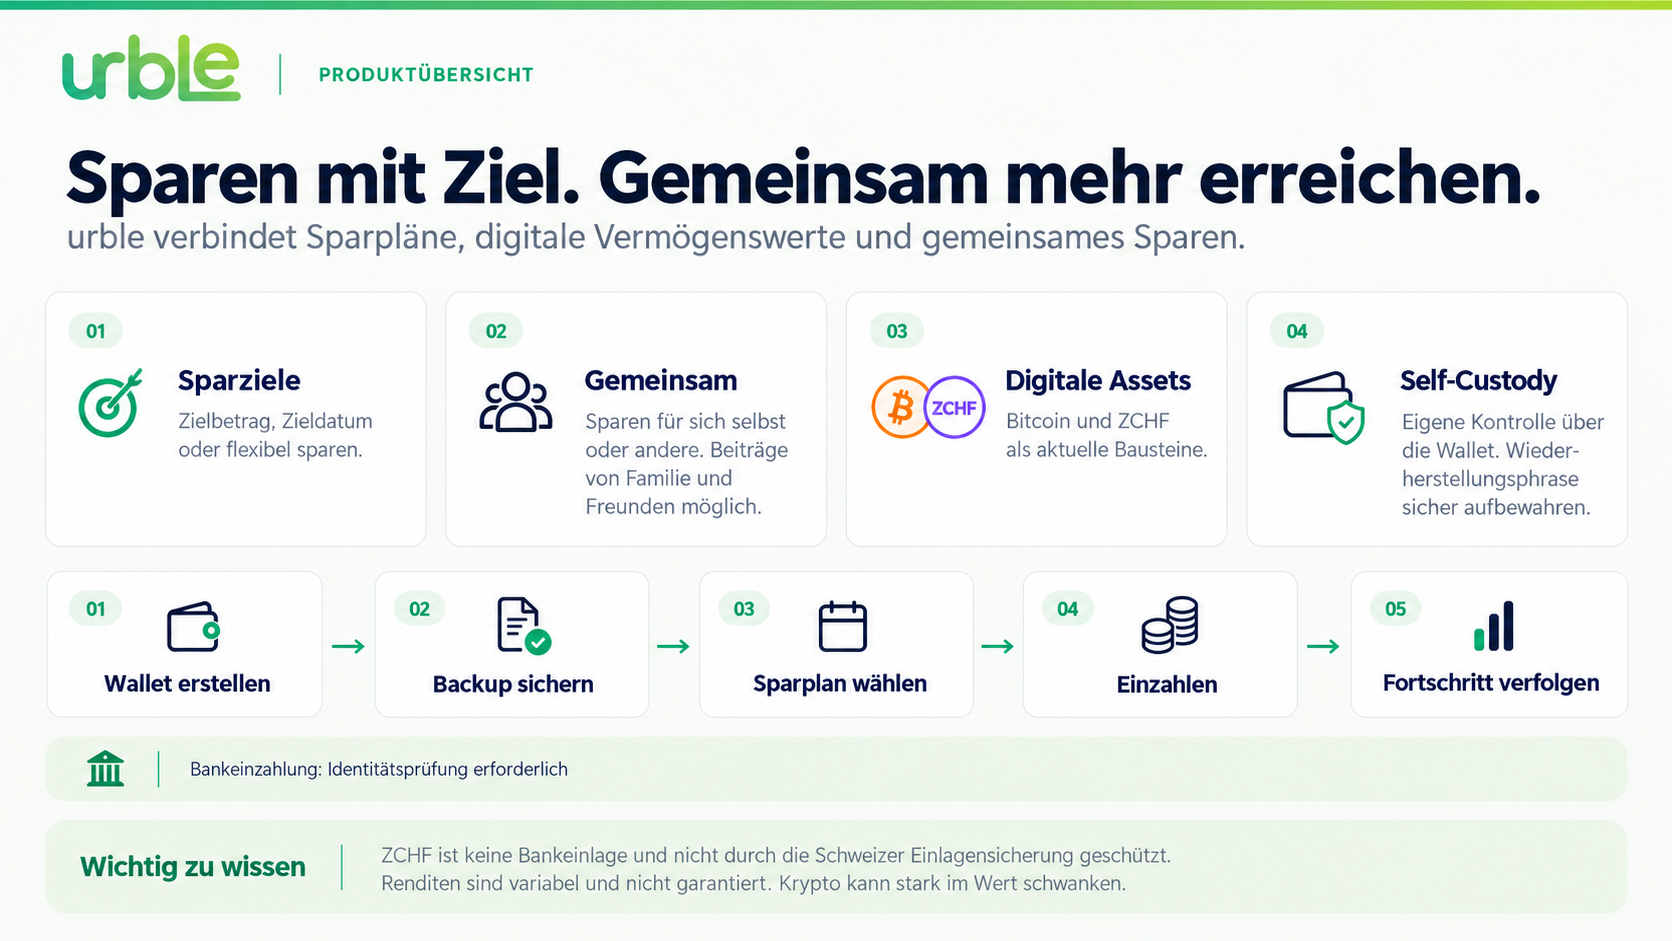
urble will das Sparen stärker an konkrete Ziele knüpfen. Die App ermöglicht Sparpläne für die eigene Zukunft oder für andere – mit festem Zielbetrag, Zieldatum oder ohne festen Endpunkt.
Einzahlungen erfolgen per Banküberweisung oder mit bereits vorhandenen Kryptowährungen. Ergänzend bietet urble Meilensteine, gemeinsame Beiträge, die Verwaltung mehrerer Konten und Erinnerungen.
Ob für einen Geburtstag, eine Reise oder eine größere Anschaffung, der konkrete Anlass steht im Mittelpunkt. Familie und Freunde können sich an den Sparzielen beteiligen.
Damit richtet sich urble vor allem an Menschen, die digitale Vermögenswerte langfristig nutzen und Sparvorhaben im persönlichen Umfeld organisieren möchten.
Über Open CryptoPay können urble-Nutzer zudem ihre digitalen Vermögenswerte auch beim Einkauf einsetzen: In teilnehmenden SPAR-Filialen in der Schweiz wird dazu der QR-Code an der Kasse mit der App gescannt und die Zahlung aus der eigenen Wallet bestätigt. Der Dienst ist derzeit auf Geschäfte beschränkt, die Open CryptoPay unterstützen.
Schritt 1: App installieren und Konto erstellen
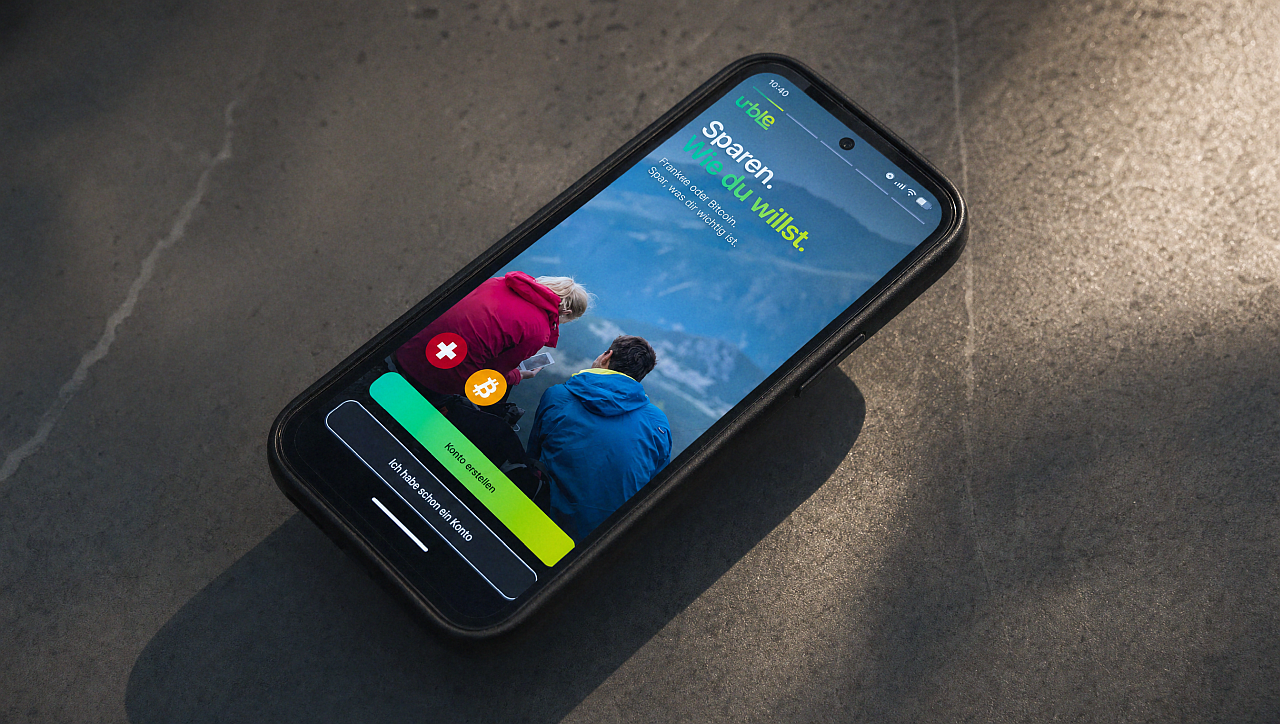
urble benötigt weder E-Mail-Adresse noch Passwort. Beim Einrichten entsteht eine Wallet direkt auf dem Smartphone.
- App herunterladen und öffnen. urble ist im App Store und bei Google Play verfügbar.
- Einführung ansehen. Nach links wischen, um die kurzen Erklärungen zu den Funktionen durchzugehen.
- „Konto erstellen“ auswählen. „Ich habe schon ein Konto“ dient der Wiederherstellung eines bestehenden Kontos.
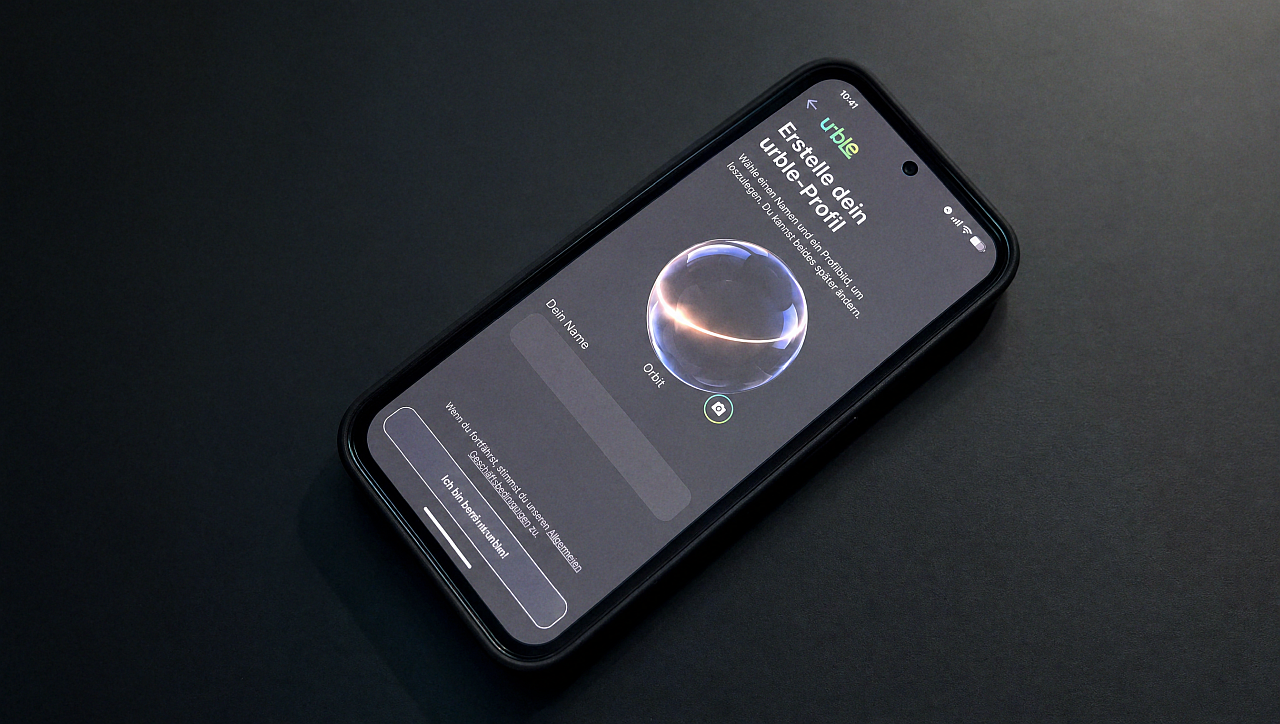
- Profilbild festlegen. Zur Wahl stehen farbige Murmeln, weitere Motive oder auch ein eigenes Foto.
- Namen eingeben oder übernehmen. Bleibt das Feld leer, verwendet die App den Namen der ausgewählten Murmel, zum Beispiel „Canyon“.
- Einrichtung abschließen. Mit „Ich bin bereit“ bestätigen.
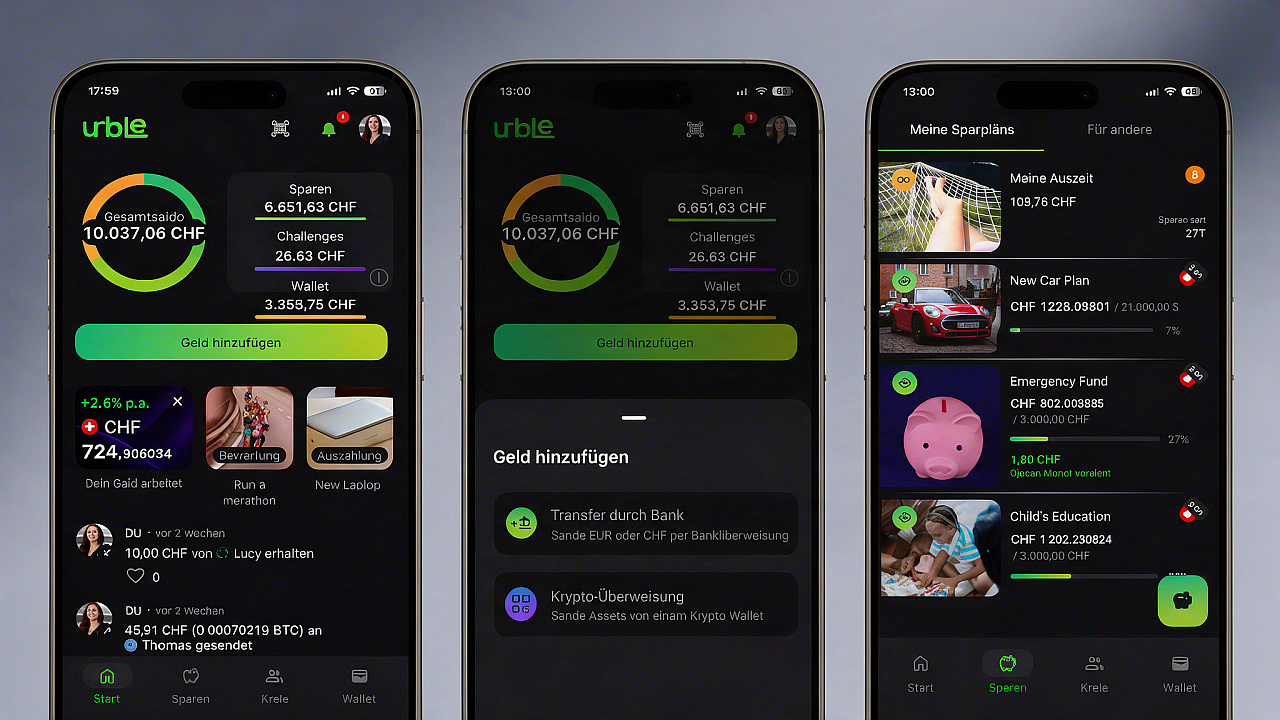
Anschließend öffnet sich die Startseite. Sie zeigt zunächst noch keine eigenen Sparpläne oder Einzahlungen. Als erster Schritt wird „Geld hinzufügen“ angeboten. Am unteren Bildschirmrand liegen die vier Bereiche Start, Sparen, Kreis und Wallet. Über das Profilbild oben rechts geht es zu den Einstellungen; daneben befinden sich die Benachrichtigungen und der QR-Code für Zahlungen.
➡️ Hinweis: Der Einführungsbildschirm zeigt beispielhaft ein Sparguthaben. Es handelt sich dabei nicht um ein bereits vorhandenes Guthaben.
Gut gelöst: Beim ersten Öffnen erklären kurze Einführungen die Bereiche „Sparen“ und „Kreis“, bevor ein Plan angelegt wird. Außerdem lässt sich zwischen heller und dunkler Darstellung wechseln.
App-Version prüfen: Das Profilbild oben rechts öffnen, in den Einstellungen den Reiter „Support“ aufklappen und bis zum Ende scrollen. Dort steht die Versionsnummer.
Schritt 2: Geld einzahlen
Für die Einzahlung arbeitet urble mit regulierten Partnern zusammen, die die Überweisung in Frankencoin oder Bitcoin tauschen. In der App ist das der Genfer Finanzintermediär Mt Pelerin. Der Ablauf ähnelt einer gewöhnlichen Banküberweisung.
Per Banküberweisung
- Auf der Startseite „Geld hinzufügen“ antippen.
- Den Weg über die Bank wählen. Die Alternative ist der Empfang von einer anderen Wallet (siehe unten).
- Oben auswählen, was ankommen soll: Frankencoin oder Bitcoin.
- E-Mail-Adresse eingeben und auf „Weiter“ tippen.
- Die App zeigt die Kontoverbindung für die Überweisung. Oben lässt sich zwischen CHF und EUR umschalten; für jede Währung gilt eine eigene IBAN.
- Den Betrag vom eigenen Bankkonto an diese IBAN überweisen, einmalig oder als Dauerauftrag.
- Der Partner tauscht den Betrag und schreibt ihn der Wallet gut.
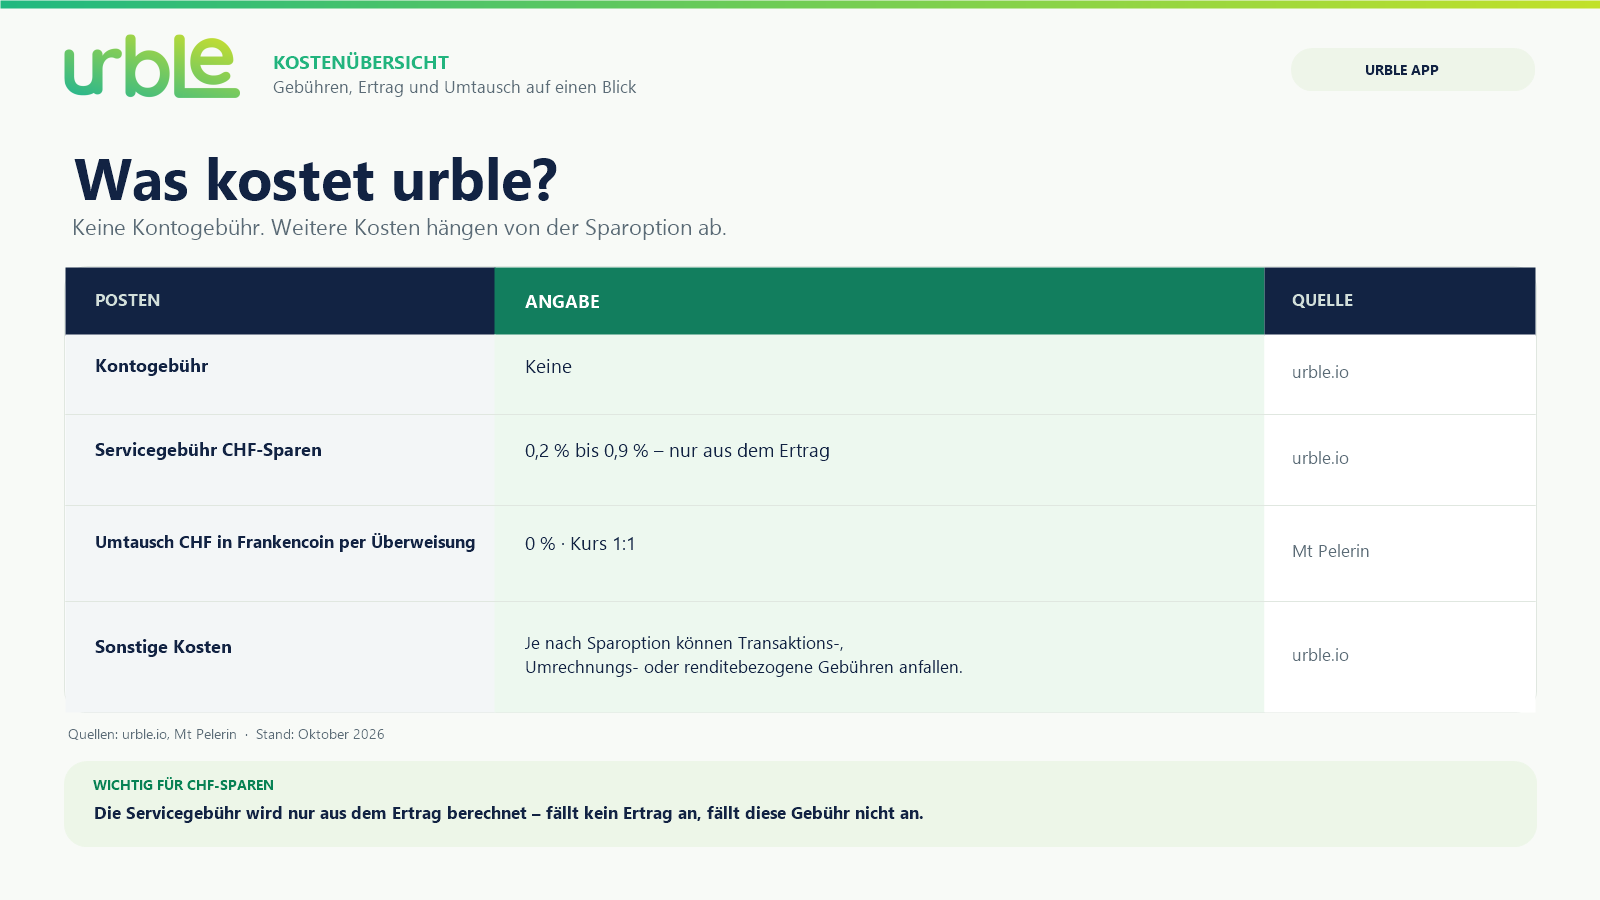
Beim Umtausch von Franken in Frankencoin fällt keine Gebühr an: Aus 100 Franken werden 100 Frankencoin. Mt Pelerin nennt für den Kauf per Banküberweisung 0 % Gebühr und einen Kurs von 1:1.
Von einer bestehenden Wallet oder Börse
Wer bereits Bitcoin oder Frankencoin besitzt, etwa bei Coinbase oder Bitpanda, wählt unter „Geld hinzufügen“ den Empfang von einer anderen Wallet. Die App zeigt die Empfangsadresse, an die der Betrag gesendet wird. Frankencoin läuft über die Ethereum-Blockchain, Bitcoin über die Bitcoin-Blockchain.
Mit oder ohne Identitätsprüfung
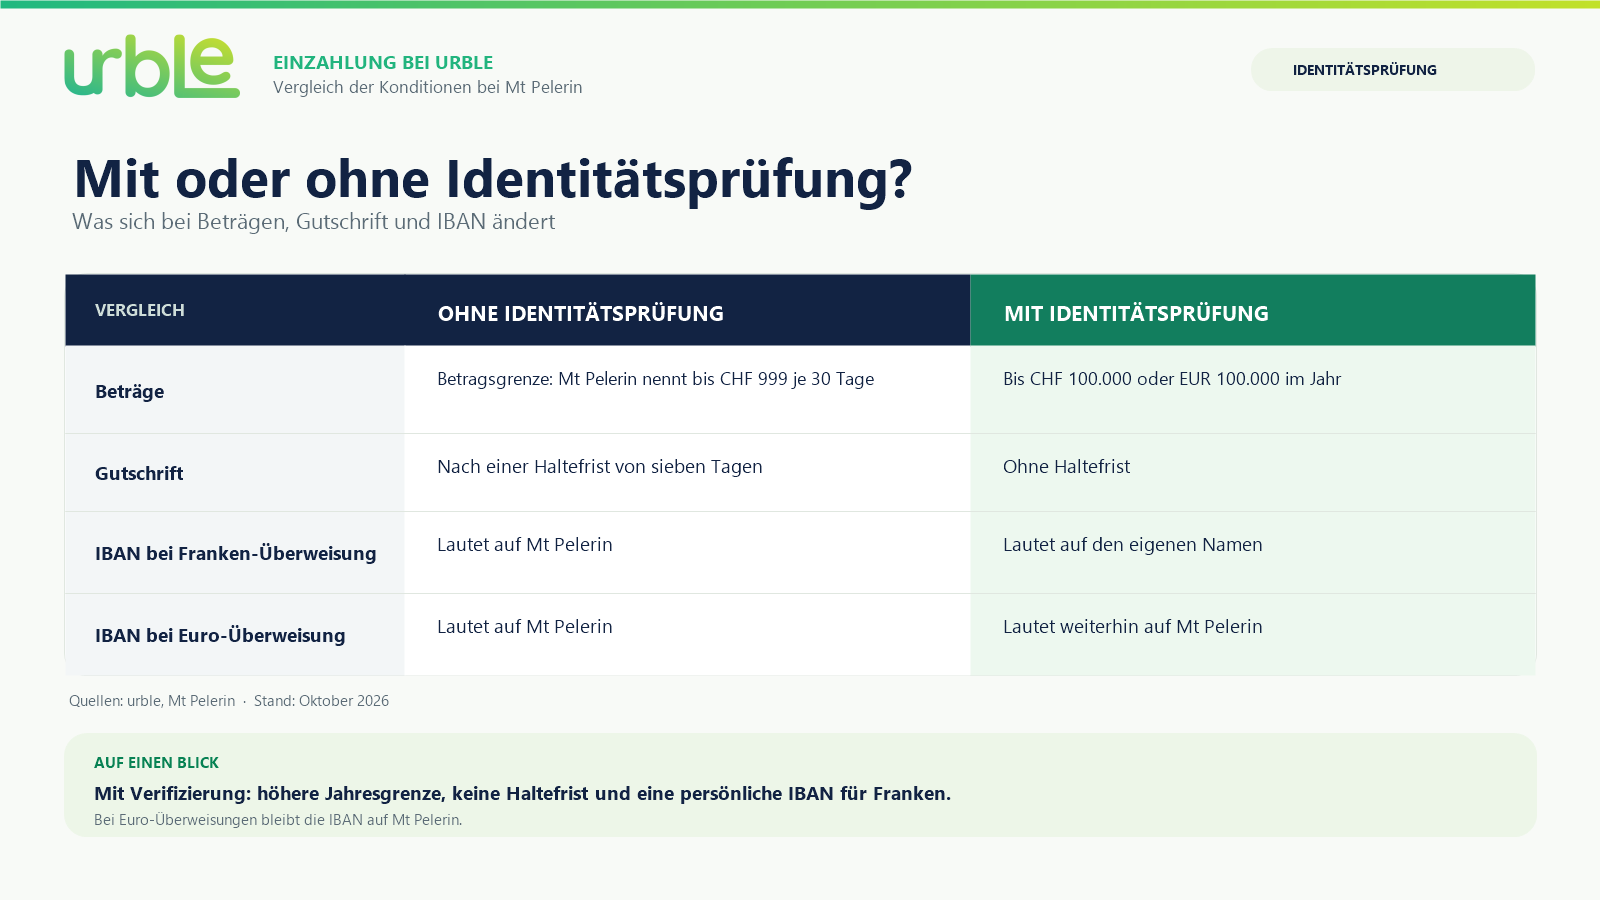
Die Überweisung funktioniert auch ohne Verifizierung, ist dann aber stark eingeschränkt. Praktisch nutzbar wird der Weg über die Bank erst mit Identitätsprüfung.
Identitätsprüfung durchlaufen
Die Identitätsprüfung startet im Bankeinzahlungsweg. Je nach Zahlungsdienstleister, Asset und Einzahlungsweg kann sie erforderlich sein. Die App zeigt den zuständigen Partner an und leitet zur Prüfung weiter.
Bereitlegen: Reisepass oder Personalausweis, einen Adressnachweis – zum Beispiel eine Stromrechnung – sowie einen Zettel und einen Stift.
- Lichtbildausweis hinzufügen: als Datei hochladen, ein Foto aus der Galerie auswählen oder direkt mit der Kamera aufnehmen.
- Adressnachweis ergänzen: Datei, Galeriefoto oder Kamera verwenden.
- Berufs- und Finanzangaben machen: Beruf, Jahreseinkommen, Nettovermögen und Haupteinnahmequelle auswählen.
- Ausgelesene Daten kontrollieren: Die App übernimmt Ausweisnummer, Vor- und Nachname, Geschlecht, Geburtsdatum, Geburtsort, Staatsangehörigkeit und Adresse aus den Dokumenten. Angaben prüfen und bestätigen.
- Zusatzfragen beantworten: US-Bezug, politisch exponierte Stellung und Tätigkeiten mit erhöhtem Risiko jeweils mit Ja oder Nein angeben. Ein „Ja“ führt nicht automatisch zur Ablehnung, kann aber Rückfragen auslösen.
- Video aufnehmen: ein kurzes Video erstellen und dabei einen Zettel mit dem Tagesdatum zeigen. Ein Beispielvideo in der App erklärt den Ablauf. Alternativ ein bereits aufgenommenes Video aus der Mediathek auswählen.
- Angaben absenden: auf „Senden“ tippen. Erst dann werden die Daten an den ausgewählten Partner übermittelt.
- Prüfung abwarten: den Status in der App verfolgen. Die Bestätigung kommt per E-Mail.
Die Angaben zu Beruf, Einkommen, Vermögen und Einnahmequelle gehören zu den Prüfungen der Zahlungsdienstleister. Mt Pelerin nennt für Transaktionen ohne Identitätsprüfung eine Grenze von CHF 999 innerhalb eines rollierenden Zeitraums von 30 Tagen. Nach erfolgreicher Prüfung entfällt diese Grenze; bei größeren Beträgen können weiterhin zusätzliche Nachweise angefordert werden.
 Status in der App
In Prüfung – Die Unterlagen sind eingegangen und werden geprüft.
Abgelehnt – Angaben oder Unterlagen aktualisieren und erneut absenden.
Verifiziert – Betragsgrenze und Haltefrist entfallen. Die IBAN für Frankenüberweisungen lautet auf den eigenen Namen.
Erweitert – Ab einem Jahresvolumen von 100.000 Franken oder Euro sind in der Regel zusätzliche Angaben erforderlich, etwa ein Nachweis der Mittelherkunft.
Die Dokumentenerkennung spart Tipparbeit. Statt sämtliche Daten manuell einzugeben, müssen die ausgelesenen Angaben vor allem geprüft und bestätigt werden.
Was ist Mt Pelerin?
Mt Pelerin ist ein Schweizer Finanzintermediär und einer der Umtauschpartner von urble. Bei bestimmten Einzahlungen übernimmt Mt Pelerin den Wechsel von Franken oder Euro in Krypto und kann dafür die Identitätsprüfung abwickeln. urble selbst führt diesen Währungswechsel nicht aus. Mt Pelerin ist der Selbstregulierungsorganisation SO-FIT angeschlossen, die von der FINMA anerkannt ist.
Was die Nutzung aus Deutschland betrifft
Die Verfügbarkeit hängt vom ausgewählten Zahlungsweg und Partner ab. urble weist darauf hin, dass akzeptierte Dokumente und Anforderungen je nach Land und Anbieter variieren. Mt Pelerin erklärt auf seiner Website, dass seine Krypto-Dienstleistungen nicht für Einwohner der EU oder des Vereinigten Königreichs bestimmt sind. Deshalb lässt sich eine uneingeschränkte Nutzung aus Deutschland anhand der öffentlichen Anbieterinformationen nicht pauschal bestätigen. Maßgeblich sind die Angaben in der App für den konkreten Einzahlungsweg.
Für den hier beschriebenen Einzahlungsweg gilt: Ohne Schweizer Bankkonto steht keine persönliche IBAN zur Verfügung. Bei Euroüberweisungen lautet die IBAN auch nach erfolgreicher Verifizierung weiterhin auf Mt Pelerin. Brick Towers arbeitet an einer Lösung.
Die Anzeige veranschaulicht, wie sich regelmäßige Einzahlungen und mögliche Erträge über die Zeit entwickeln könnten. Sie zeigt einen einzelnen Prognoseverlauf auf Basis der gewählten Annahmen – keine garantierte Entwicklung. Bei Bitcoin stützt sich die angenommene Rendite auf die Wertentwicklung der vergangenen zehn Jahre. Eine Bandbreite möglicher Verläufe soll künftig ergänzend angezeigt werden.
Schritt 3: Sparplan anlegen
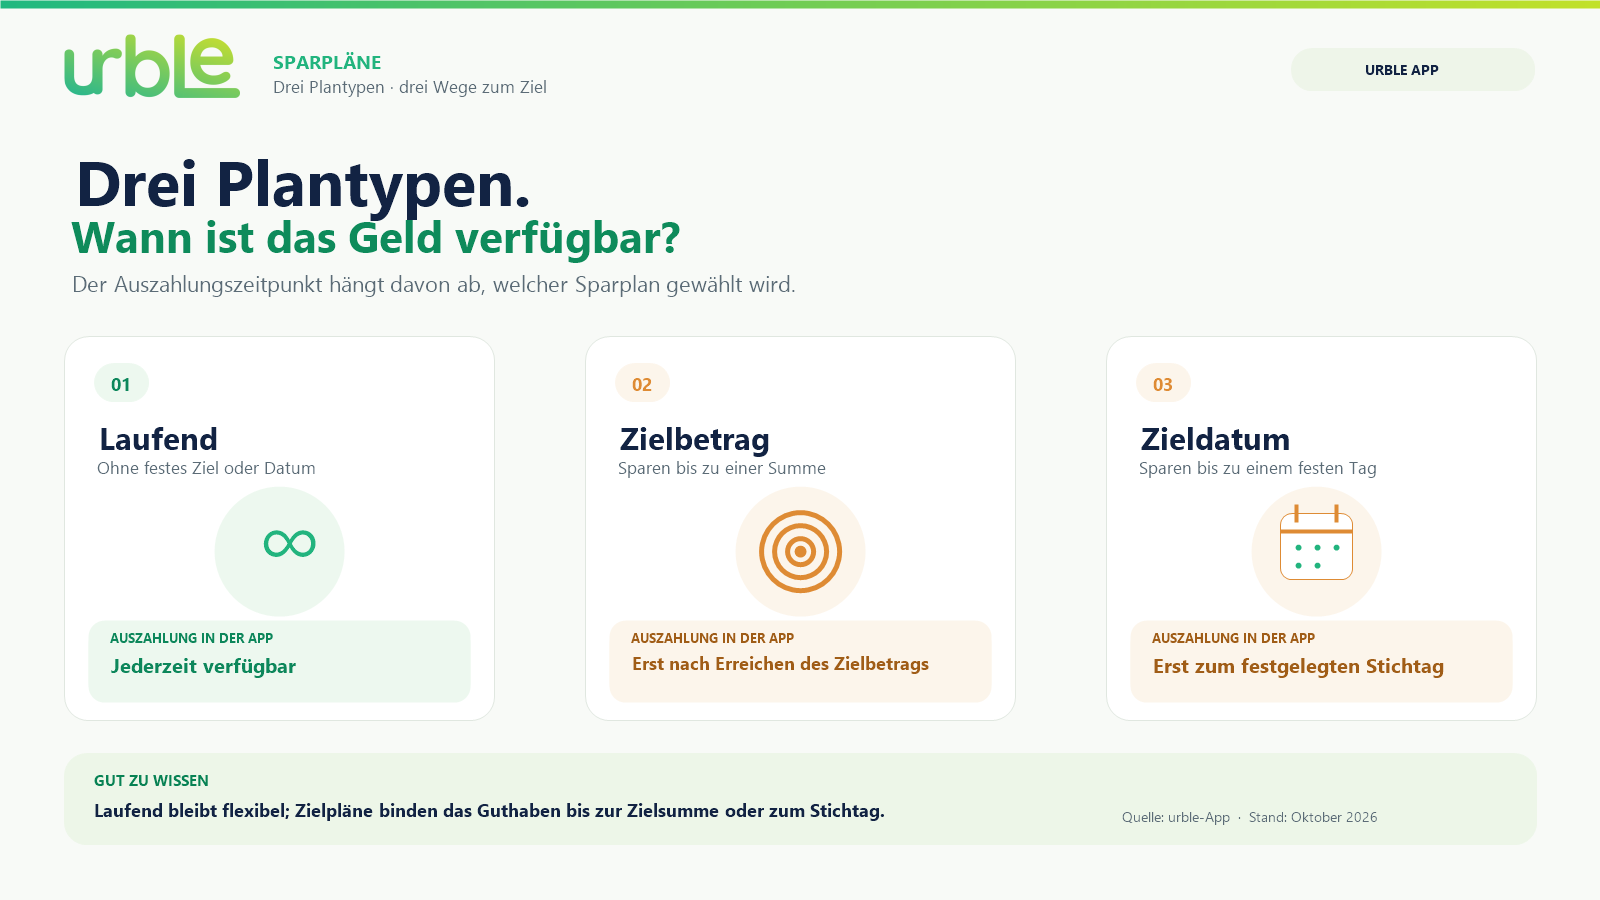
Der Sparplan ist das Kernstück der App. Vor dem Anlegen steht die wichtigste Entscheidung: Zwei der drei Plantypen geben das Geld in der App erst am Ziel wieder frei.
So geht es:
- Den Reiter „Sparen“ öffnen. Beim ersten Mal erklärt eine kurze Einführung die Plantypen; danach „Sparplan starten“ antippen. Später führt das Sparschwein-Symbol auf der Startseite oder im Reiter „Sparen“ zum selben Assistenten.
- Festlegen, für wen gespart wird: für sich selbst, für eine Person aus dem Kreis oder für eine neu angelegte Person (siehe Schritt 4).
- Plantyp wählen: Zielbetrag, Zieldatum oder laufend.
- Dem Ziel einen Namen geben. Die App erzeugt dazu automatisch ein Bild; ein eigenes Foto ist möglich.
- Zielbetrag oder Zieldatum eingeben. Das Datum kann Jahrzehnte in der Zukunft liegen. Die App weist darauf hin, dass die Beträge bis zum Fälligkeitsdatum reserviert bleiben.
- Baustein wählen: Frankencoin mit variablem Zins oder Bitcoin.
- Sparrate und Rhythmus festlegen: wöchentlich, monatlich oder jährlich.
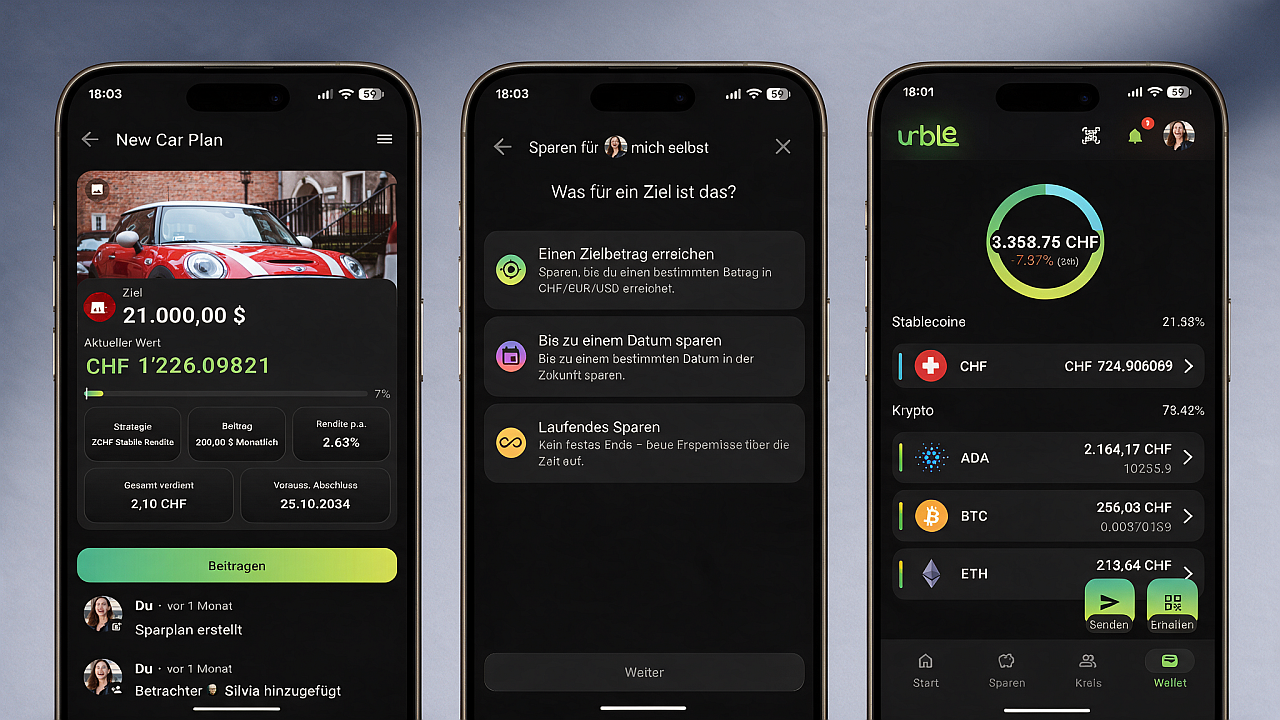
- Die Prognose ansehen. Eine Grafik zeigt den erwarteten Endstand, bestehend aus Einzahlungen und Ertrag.
- Die Zusammenfassung prüfen und auf „Erstellen“ tippen.
In den Plan einzahlen
Der fertige Plan bietet drei Einzahlungswege an:
- Banküberweisung. Die App zeigt die Kontoverbindung. Sinnvoll ist ein Dauerauftrag in Höhe der Sparrate, den der Nutzer bei seiner Bank selbst einrichtet.
- Aus der eigenen urble-Wallet. Das geht nur, wenn das passende Asset dort schon liegt. Einen Tausch zwischen Frankencoin und Bitcoin gibt es in der App noch nicht.
- Von einer externen Wallet oder Börse. Jeder Sparplan hat eine eigene Adresse auf der Blockchain, an die sich direkt senden lässt.
Was bei der Bindung zu beachten ist
Die Sperre der Zielpläne ist eine Entscheidung der Oberfläche, keine technische Sperre auf der Blockchain. In der App lässt sich ein Zielplan trotzdem nicht vorzeitig auflösen. Brick Towers hält sich offen, die Regel je nach Kundenrückmeldung zu lockern.
Der laufende Sparplan bleibt flexibel, Ein- und Auszahlungen sind jederzeit möglich. Bei Zielplänen gibt die App das Guthaben allerdings erst frei, wenn der Zielbetrag erreicht oder der Stichtag gekommen ist. Sie eignen sich daher für Beträge, die bis zu einem festen Anlass liegen bleiben können – etwa bis zum 18. Geburtstag eines Kindes.
Was an der Prognose zu beachten ist
Die Anzeige veranschaulicht, wie sich regelmäßige Einzahlungen und mögliche Erträge über die Zeit entwickeln könnten. Sie zeigt einen einzelnen Prognoseverlauf auf Basis der gewählten Annahmen – keine garantierte Entwicklung. Bei Bitcoin stützt sich die angenommene Rendite auf die Wertentwicklung der vergangenen zehn Jahre. Eine Bandbreite möglicher Verläufe soll künftig ergänzend angezeigt werden.
Feinschliff in Arbeit
Brick Towers entwickelt den Assistenten laufend weiter. Geplant sind offenere Zielvorschläge und die Möglichkeit, ein Ziel wie den 18. Geburtstag direkt aus dem hinterlegten Geburtsdatum abzuleiten. Bis dahin wählt der Nutzer das Datum von Hand.
Was ist ein Stablecoin?
Ein Stablecoin ist eine Kryptowährung, die darauf ausgelegt ist, einen möglichst konstanten Wert gegenüber einer Referenzwährung wie dem US-Dollar, Schweizer Franken oder Euro zu halten. Ein an den US-Dollar gebundener Stablecoin soll beispielsweise einem US-Dollar entsprechen. Damit sollen sich digitale Werte übertragen und für Zahlungen nutzen lassen, ohne die für viele Kryptowährungen typischen starken Kursschwankungen. Wie zuverlässig die Wertbindung funktioniert, hängt vom jeweiligen Modell und seiner Absicherung ab. Stablecoins sind daher nicht risikofrei und nicht mit staatlich garantierten Bankeinlagen gleichzusetzen.
Schritt 4: Für andere und gemeinsam sparen
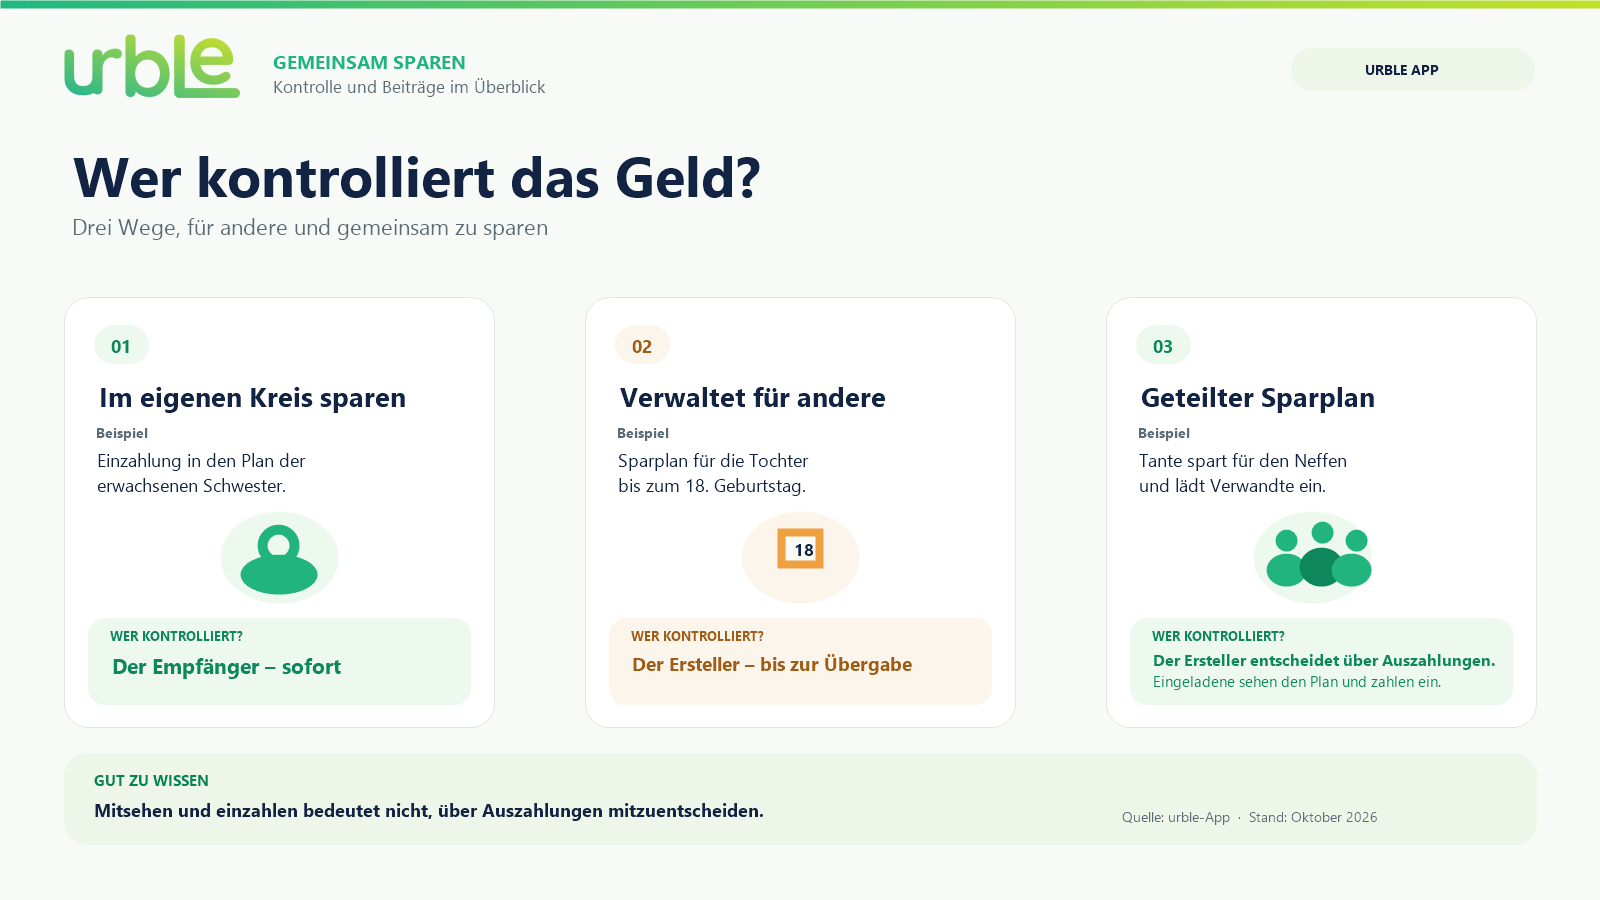
Der Kreis ist das Merkmal, das urble von anderen Krypto-Sparplänen abhebt: Die App bildet ab, wer für wen spart und wer das Geld bis zur Übergabe kontrolliert. Gemeint ist der enge Kreis aus Familie und Vertrauten, kein soziales Netzwerk. Wer nur für sich spart, braucht den Kreis nicht.
Jemanden in den Kreis einladen
Dieser Weg ist für Personen gedacht, die selbst urble nutzen oder nutzen wollen.
- Den Reiter „Kreis“ öffnen.
- Rechts auf das Symbol mit Person und Plus tippen.
- „In deinen Kreis einladen“ wählen.
- Den Einladungslink kopieren und verschicken oder den QR-Code scannen lassen.
- Der Empfänger öffnet den Link und tippt auf „Annehmen“.
Danach erscheinen beide Seiten wechselseitig im Kreis des anderen. Beide erhalten eine Benachrichtigung.
Für ein Kind sparen, das kein eigenes Konto hat
Dieser Weg ist für Kinder, Patenkinder oder andere Personen gedacht, die urble noch nicht nutzen.
- Im Reiter „Kreis“ auf das Symbol mit Person und Plus tippen. Derselbe Schritt erscheint im Sparplan-Assistenten bei der Frage, für wen gespart wird.
- „Jemanden hinzufügen, dessen Sparen du verwaltest“ wählen.
- Murmel oder Foto wählen und einen Namen eingeben.
- Optional die Beziehung und das Geburtsdatum angeben. Die App erinnert dann an den Geburtstag.
- Auf „Erstellen“ tippen.
- Für diese Person einen Sparplan anlegen (Schritt 3).
➡️ Das Geld bleibt unter der Kontrolle des Erstellers, bis er es übergibt. Ein grünes Schild-Symbol kennzeichnet solche verwalteten Ersparnisse; ein Tipp darauf erklärt die Bedeutung.
Einen Sparplan mit anderen teilen
Der Ersteller kann einen Plan mit Personen aus seinem Kreis teilen. Die Eingeladenen sehen den Plan, verfolgen den Fortschritt und zahlen selbst ein. In der Plan-Historie steht, wer wie viel beigetragen hat. So sparen Eltern, Großeltern und Paten gemeinsam in denselben Topf.
Gruppen und Vereine
Auch ein Verein, der gemeinsam auf eine Reise spart, lässt sich abbilden. Ein Mitglied legt den Plan an und teilt ihn mit den anderen. Die Einschränkung, es gibt immer genau einen Ersteller, der die Mittel verwahrt. Eine gemeinsame Verfügung mehrerer Personen, etwa mit festgelegten Anteilen für den Fall einer Trennung, ist geplant, aber noch nicht umgesetzt. Bis dahin beruht Gruppensparen auf Vertrauen in den Kassenwart, wie bei der analogen Vereinskasse.
Was ist Self-Custody?
Self-Custody bedeutet, die privaten Schlüssel zu den eigenen Krypto-Assets selbst zu verwalten. Damit können Nutzerinnen und Nutzer direkt über ihre Bestände verfügen, ohne die Verwahrung einer Bank oder Kryptobörse zu überlassen. Diese Eigenständigkeit bringt die Verantwortung mit sich, die Schlüssel und Wiederherstellungsdaten sicher aufzubewahren. Gehen diese verloren oder gelangen sie in fremde Hände, können der Zugriff auf die Bestände oder die Bestände selbst verloren gehen.
Schritt 5: Den Überblick behalten
Sobald Geld und Sparpläne vorhanden sind, füllt sich die App. Drei Stellen sind im Alltag wichtig.
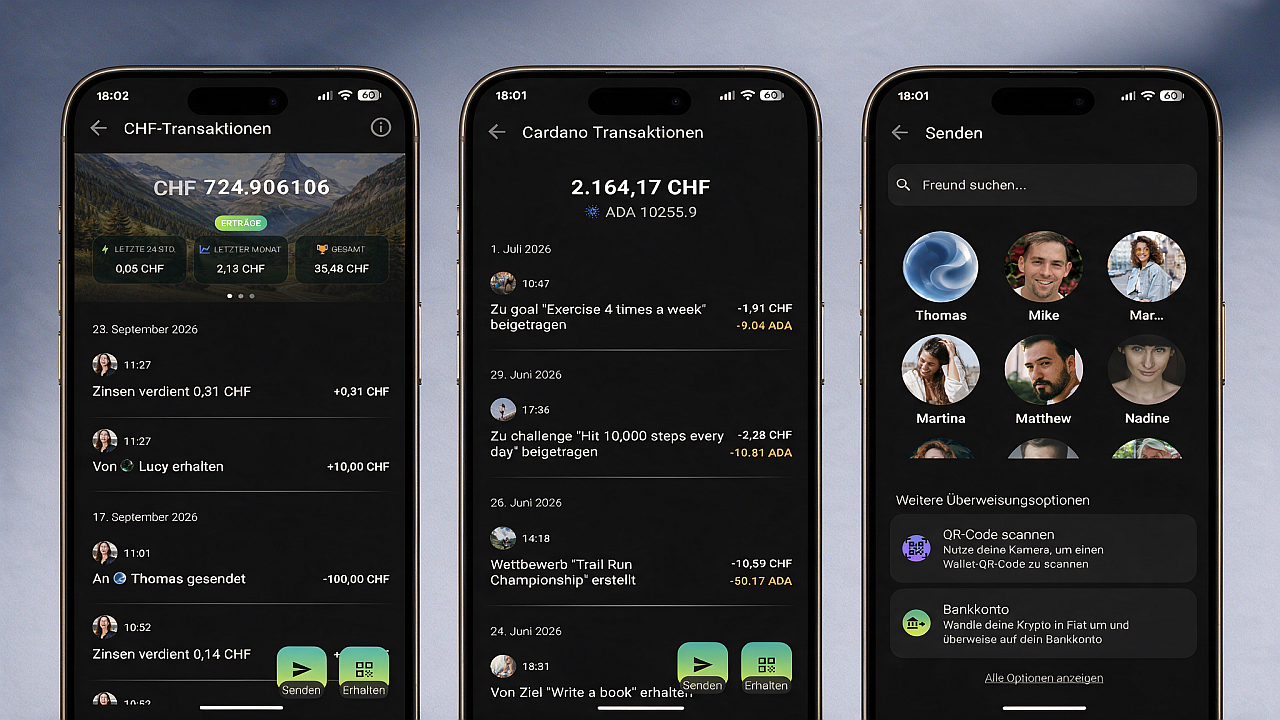
Startseite. Sie zeigt einen Feed aus Kacheln: jede Einzahlung, jede Zinsgutschrift, jede neue Person im Kreis. Die Glocke oben sammelt die Benachrichtigungen. Der Feed ist derzeit eher zu ausführlich; eine Anzeige, wie weit eine Einzahlung den Plan dem Ziel nähergebracht hat, ist angekündigt.
Reiter „Sparen“. Er listet alle Pläne, eigene wie mit dem Nutzer geteilte, jeweils mit dem Symbol des Plantyps.
Plandetails. Ein Tipp auf einen Plan öffnet die Detailansicht mit:
- aktuellem Wert und Rendite
- dem aufgelaufenen Zins, der bei Frankencoin-Plänen in Echtzeit hochzählt
- dem Fortschritt zum Ziel in Prozent
- der Historie mit Einzahlungen, Zinsgutschriften, Kommentaren und Fotos
Der laufende Zinszähler ist ein kleines, wirksames Detail: Der Sparer sieht das Guthaben wachsen.
Unbekannte Absender benennen
Einzahlungen von externen Adressen erscheinen in der Historie als „Unknown“. So lässt sich das beheben:
- Den Eintrag in der Historie antippen.
- Der Adresse einen Namen und ein Bild zuweisen.
- Speichern. Die Adresse steht danach im Adressbuch, und künftige Einzahlungen erscheinen unter diesem Namen.
Schritt 6: Geld senden und bezahlen
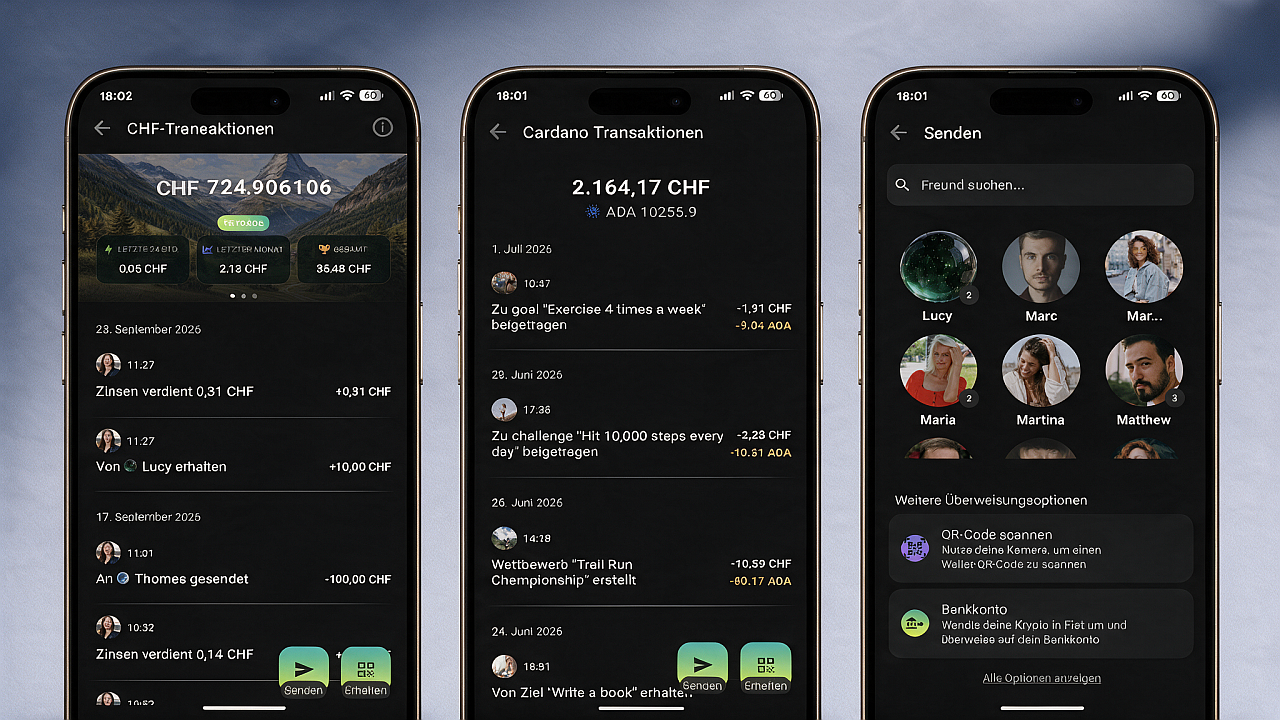
Innerhalb des Kreises lässt sich Geld direkt verschicken, etwa ein Geldgeschenk zum Geburtstag. Der Schwerpunkt der App bleibt das Sparen.
An eine Person im Kreis senden
- Den Reiter „Kreis“ öffnen und die Person antippen.
- „Geld senden“ wählen. Die zweite Schaltfläche eröffnet stattdessen einen Sparplan für diese Person.
- Asset und Betrag eingeben und bestätigen.
Die Gutschrift dauert rund 20 Sekunden; solange steht die Zahlung auf „Processing“. Der Empfänger erhält eine Push-Benachrichtigung und sieht den Eingang im Feed.
Im Laden bezahlen
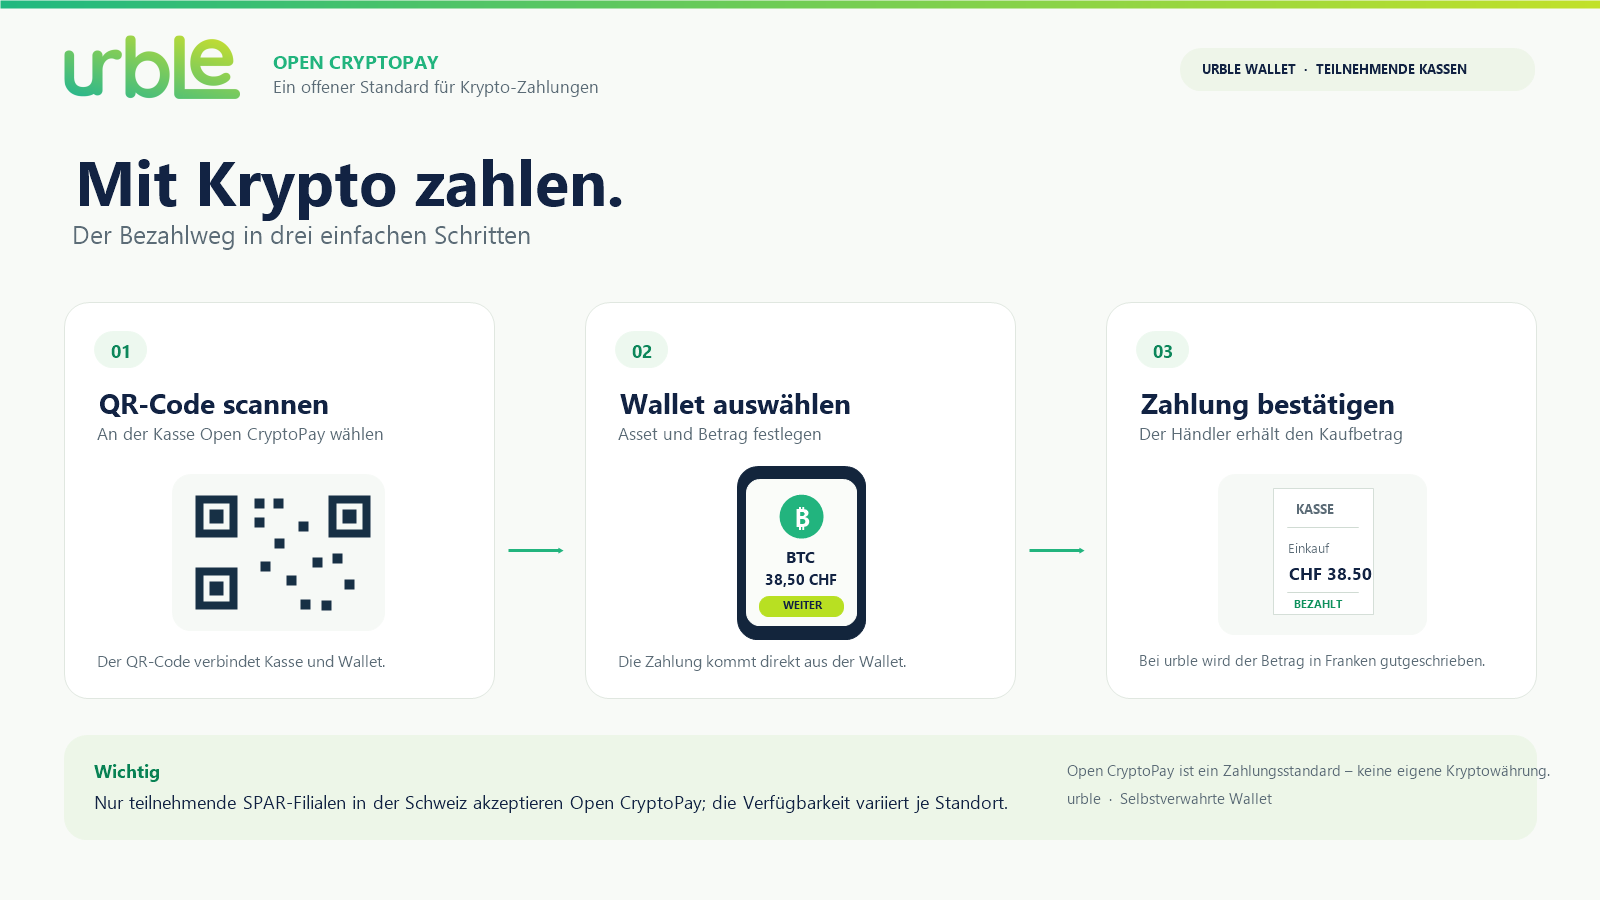
- Auf der Startseite oben das QR-Symbol antippen.
- Den QR-Code an der Kasse scannen und die Zahlung bestätigen.
Das funktioniert bei Händlern, die den Standard Open CryptoPay unterstützen. In der Schweiz gehört Spar dazu: Laut Cointelegraph nehmen 137 Märkte in der Schweiz Krypto-Zahlungen über die Infrastruktur von DFX an. Ein Teil des Ersparten lässt sich damit schon heute im Alltag ausgeben.
Was ist Open CryptoPay?
Open CryptoPay ist ein offener Zahlungsstandard für Krypto-Zahlungen – keine eigene Kryptowährung. An der Kasse wird ein QR-Code gescannt und die Zahlung aus einer kompatiblen Wallet bestätigt. Bei urble kommt das Geld direkt aus der eigenen Wallet; teilnehmende SPAR-Filialen in der Schweiz erhalten den Betrag in Franken. Noch bieten nicht alle Filialen diese Möglichkeit an.
Was noch kommt
Eine breitere Bezahlfunktion ist geplant. Bis dahin überweist der Nutzer Geld, das er anderswo ausgeben will, auf sein Bankkonto zurück.
Schritt 7: Wallet sichern und wiederherstellen
Selbstverwahrung bedeutet volle Kontrolle. Weder Brick Towers noch ein anderer Anbieter hat Zugriff auf das Guthaben. Im Gegenzug ist der Nutzer selbst für seinen Schlüssel verantwortlich. Eine „Passwort vergessen“-Funktion gibt es nicht; ohne Backup lässt sich das Guthaben bei Verlust des Geräts nicht wiederherstellen. Die Sicherung gehört deshalb an den Anfang.
Backup anlegen
- Sobald zum ersten Mal Geld eingeht, erscheint auf der Startseite die Kachel „Wallet sichern“. Jederzeit erreichbar ist die Funktion über das Profilbild oben rechts, dann Einstellungen, „Sicherheit“, „Wallet sichern“.
- Eine der drei Methoden wählen.
- Den Anweisungen folgen und das Ergebnis sicher verwahren.
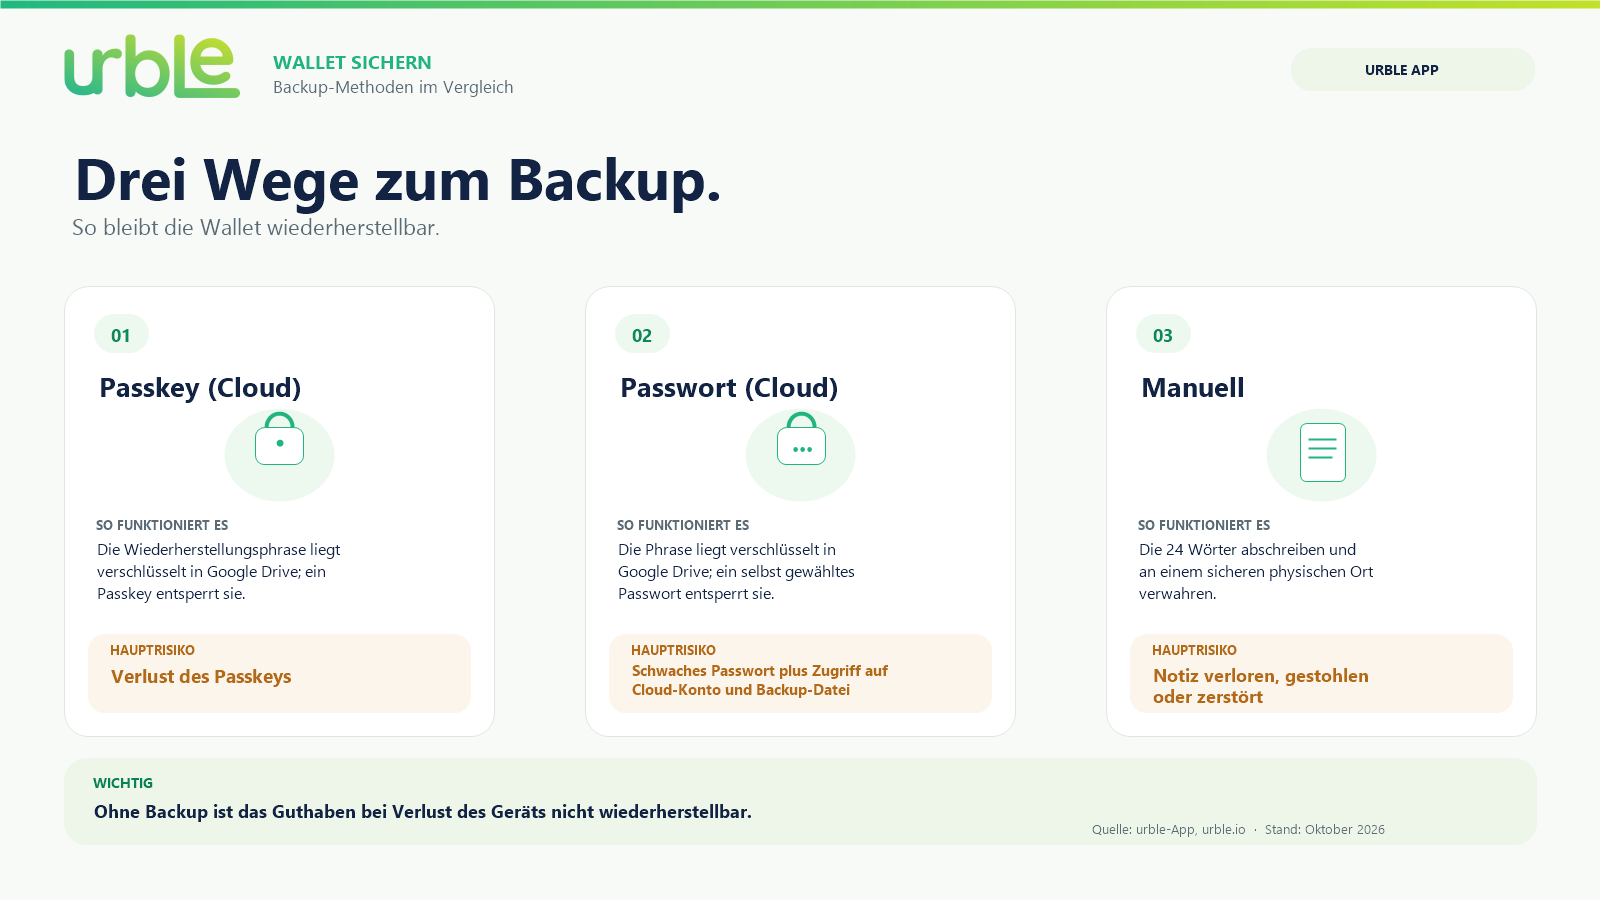
Welche Methode für wen:
- Manuelles Backup für nennenswerte Beträge. Die 24 Wörter in der richtigen Reihenfolge auf Papier schreiben und im Tresor oder Bankschließfach aufbewahren.
- Passkey für technisch versierte Nutzer. Am sichersten ist ein Hardware-Schlüssel per USB oder NFC, etwa ein YubiKey: im Passkey-Dialog einen anderen Speicherweg und dann ein anderes Gerät wählen. Den Passkey im Passwortmanager abzulegen ist bequemer, aber weniger sicher.
- Passwort als einfachster Weg. Das Passwort muss lang und komplex sein, sonst ist die Verschlüsselung wertlos.
Für die 24 Wörter gilt: keine Screenshots oder Fotos, keine Ablage in E-Mail, Chat oder Cloud-Dokumenten, keine Weitergabe an den Support oder Dritte. Wer die Wörter kennt, hat vollen Zugriff auf das Geld.
Zwei Plattformgrenzen: Der Passkey wird bislang nur auf Android unterstützt, nicht auf dem iPhone. Als Cloud-Speicher dient vorerst nur Google; Apple und Microsoft sollen folgen.
Konto wiederherstellen
- urble auf dem neuen Gerät installieren.
- Auf dem Startbildschirm „Ich habe schon ein Konto“ wählen. In einer bereits eingerichteten App führt der Weg über Einstellungen, „Sicherheit“, „Wallet wiederherstellen“.
- Cloud-Backup mit Passkey oder Passwort entsperren oder die 24 Wörter in der richtigen Reihenfolge eingeben.
Danach steht das Konto samt Sparplänen und Kreis wieder zur Verfügung.
Einordnung
urble macht die Sicherung so einfach, wie es die Selbstverwahrung zulässt. Drei Wege decken die Bedürfnisse vom Einsteiger bis zum technisch versierten Nutzer ab, und die App fordert nach dem ersten Geldeingang aktiv zum Backup auf. Wer unsicher ist, beginnt mit dem manuellen Backup und verwahrt die 24 Wörter an einem sicheren Ort.
Zukünftig sollen weitere Möglichkeiten der Sicherheitsverwahrung dazukommen.
Kosten, Rendite und Risiken
urble verlangt keine Kontogebühr und belastet das eingezahlte Guthaben nicht; Brick Towers verdient nur am Ertrag mit – zwischen 0.2% und 0.9% werden als Servicegebühr berechnet. Je nach Sparoption können allerdings zusätzliche Transaktions-, Umrechnungs- oder renditebezogene Gebühren anfallen.
Rendite auf Franken
Der Zins auf Frankencoin ist variabel und liegt laut Brick Towers bei bis zu 3,3 Prozent netto, gestaffelt von 2,80 Prozent bei einem Jahr, 3,15 Prozent bei drei Jahren und 3,33 Prozent ab vier Jahren. Der Ertrag stammt aus dem Frankencoin-Protokoll, nicht von Brick Towers.
Risiken
- Keine Einlagensicherung. uUrble unterliegt nicht der bei Banken üblichen Einlagensicherung.
- Stablecoin-Risiko. Frankencoin ist ein besicherter, dezentral ausgegebener StablecoinToken und kein Bankguthaben in Franken.
- Kursrisiko bei Bitcoin. Der Bitcoin-Baustein bringt keinen Zins. Die Webseite rät, nur zu investieren, was kurzfristig nicht benötigt wird.
- Schlüsselrisiko. Ohne funktionierendes Backup ist das Guthaben bei Geräteverlust weg.
- Bindungsrisiko. Zielpläne sind in der App bis zum Ziel gesperrt.
- Währungsrisiko für Euro-Sparer. Wer in Euro verdient und in Franken spart, trägt das Wechselkursrisiko in beide Richtungen.
Aufsicht
Brick Towers ist keine einlagennehmende Institution. Die Banküberweisung und die Identitätsprüfung laufen über Partner. Mt Pelerin bezeichnet sich als seit 2019 zugelassenen Schweizer Finanzintermediär, angeschlossen an die von der Finma anerkannte Selbstregulierungsorganisation SO-FIT. Brick Towers selbst bereitet den Anschluss an eine Schweizer Selbstregulierungsorganisation vor und strebt eine MiCA-Lizenz für Europa an.
urble App – Was als Nächstes kommt
Die Roadmap erweitert Brick Towers für urble Schritt für Schritt. In einem nächsten Schritt sollen Feed und Sparplan-Assistent überarbeitet werden; außerdem sind eine Prognose mit Bandbreite, renditeorientierte Euro- und Dollar-Stablecoins sowie eine persönliche Euro-IBAN in Arbeit. Angekündigt sind unter anderem der Tausch zwischen Frankencoin und Bitcoin, Passkeys und automatisch aus Geburtsdaten abgeleitete Sparziele. Weitere Ideen reichen von gemeinsamer Verfügung und Raten-Auszahlungen bis zur Beleihung eines Sparplans. Tokenisierte ETFs sowie Gold- und Silbersparpläne sollen ebenfalls innerhalb der kommenden sechs bis 18 Monate folgen.
Bewertung der urble Spar-APP
urble löst ein konkretes Problem überzeugend. Die App macht aus einer Wallet ein Sparbuch mit Zweckbindung und Familienanschluss. Das ist eigenständig gedacht und im Alltag verständlich. Wo heute noch Funktionen fehlen, sind sie angekündigt.
Am stärksten ist die urble App beim Sparen für andere. Die App trennt sauber, wer einzahlt, wer mitliest und wer das Geld bis zur Übergabe kontrolliert. Auch der Einstieg überzeugt. Zwei Schritte führen zur Wallet, und jeder Bereich erklärt sich beim ersten Öffnen selbst. Die Sparpläne bieten drei Plantypen, eine konsequente Selbstbindung bei Zielplänen und eine anschauliche Prognose.
Die Kosten sind fair. Es gibt keine Kontogebühr, die Servicegebühr fällt nur auf den Ertrag an, und der Umtausch von Franken in Frankencoin ist gebührenfrei. Die Bedienung ist mit vier klar benannten Reitern einfach, wahlweise in heller oder dunkler Darstellung.
Bei der Einzahlung erleichtert die Dokumentenerkennung die Identitätsprüfung. Die Selbstverwahrung gibt dem Nutzer volle Kontrolle und drei Wege, seine Wallet zu sichern, verlangt aber auch Sorgfalt. Der Funktionsumfang ist schlank, die Roadmap klar.
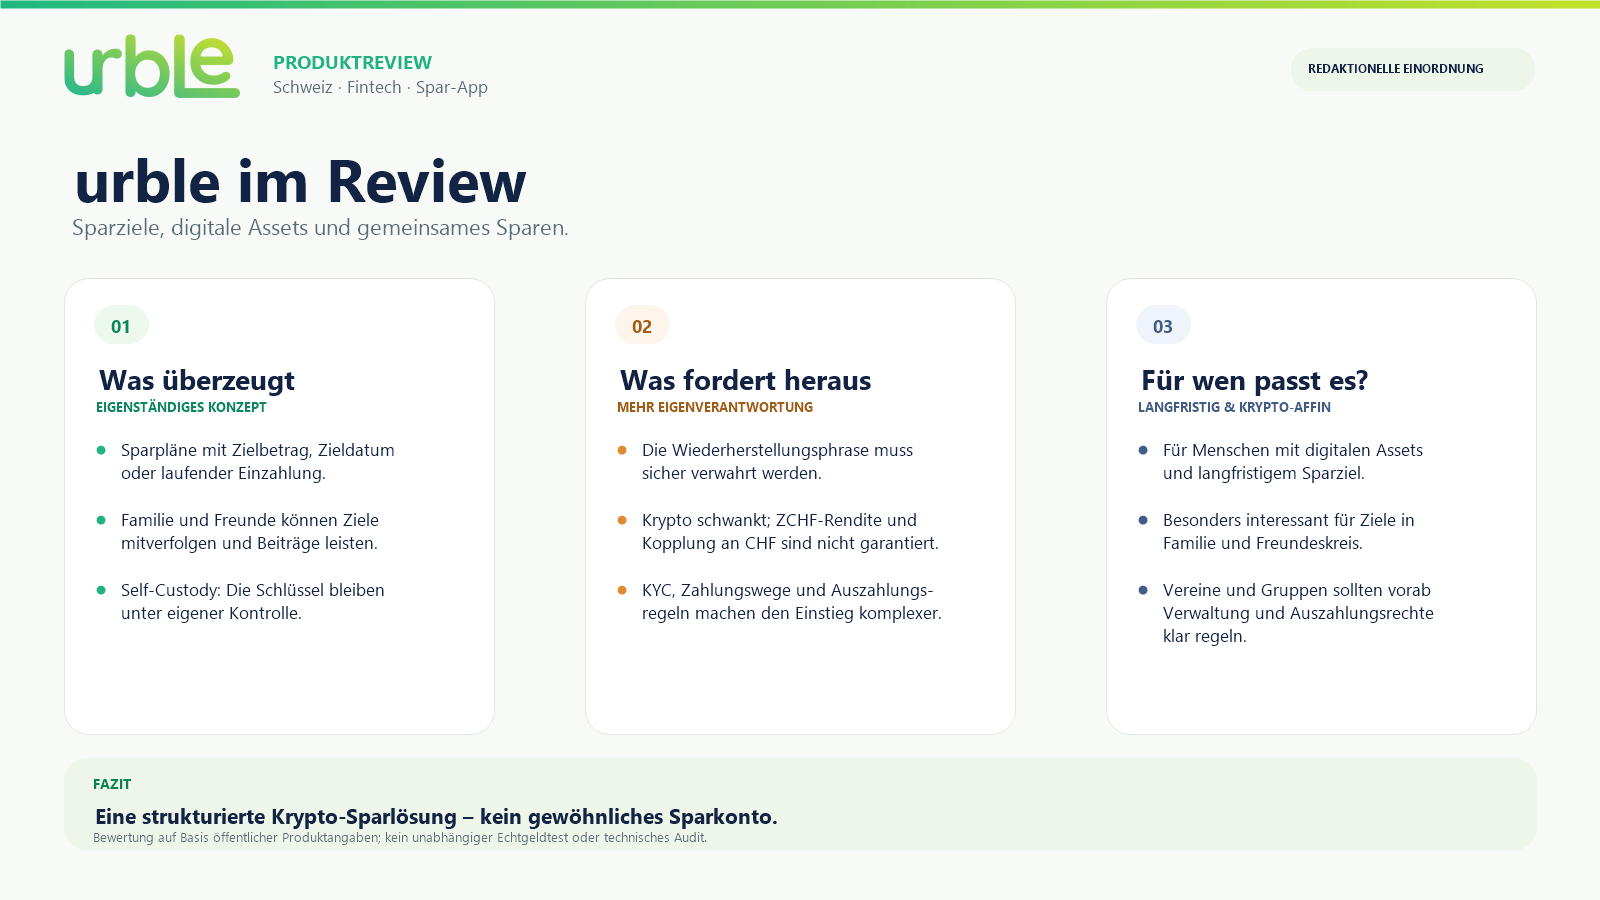
Für wen ist urble geeignet?
- Gut geeignet für Eltern, Paten und Großeltern, die über Jahre für ein Kind sparen und Verwandte beteiligen wollen. Ebenso für Vereine und Gruppen, die gemeinsam auf ein Ziel sparen, etwa die jährliche Vereinsreise. Außerdem für Sparer mit Schweizer Bankkonto, die einen Teil ihrer Rücklagen bewusst außerhalb des Bankensystems halten möchten und bereit sind, ihre Schlüssel selbst zu sichern.
- Ebenfalls geeignet für Nutzer aus Deutschland. Die App lässt sich auch hier nutzen; noch fehlt eine persönliche Euro-IBAN, und wer in Franken spart, trägt das Wechselkursrisiko zum Euro.
- Weniger geeignet als Notgroschen oder Ersatz für ein Girokonto. Dafür ist urble nicht gebaut: Die App zielt auf langfristiges, zweckgebundenes Sparen.
FAQ urble APP
Was ist urble?

urble ist eine Spar-App der Brick Towers AG aus Zug. Nutzer legen Sparpläne in Schweizer Franken (über den Stablecoin Frankencoin) oder in Bitcoin an, für sich selbst, für andere oder gemeinsam mit Familie und Freunden.
Ist urble eine Bank?
Nein. urble ist eine selbstverwahrte App. Das Guthaben liegt in einer Wallet auf dem Gerät des Nutzers, Brick Towers hat keinen Zugriff darauf. Eine klassische Einlagensicherung wie bei einem Bankkonto gibt es deshalb nicht.
Wie viel Rendite bringt das Franken-Sparen?
Der Zins ist variabel und liegt laut Anbieter bei bis zu 3,3 Prozent netto. Nach Laufzeit gestaffelt sind es 2,80 Prozent bei einem Jahr, 3,15 Prozent bei drei Jahren und 3,33 Prozent ab vier Jahren. Das Guthaben beginnt nach drei Tagen zu wachsen; garantiert ist die Rendite nicht.
Was kostet urble?
Die App ist kostenlos, eine Kontogebühr gibt es nicht. Beim Franken-Sparen geht ein Anteil der Rendite zwischen 0,2 und 0,9 Prozent als Servicegebühr an urble; ohne Rendite fällt keine Gebühr an. Der Umtausch von Franken in Frankencoin per Banküberweisung ist gebührenfrei.
Kann ich urble aus Deutschland nutzen?
Ja. Eingezahlt wird per Euro-Überweisung an eine IBAN, die auf den Partner Mt Pelerin lautet; eine persönliche Euro-IBAN gibt es noch nicht. Wer in Franken spart, trägt das Wechselkursrisiko zum Euro. Ausgeschlossen sind US-Personen und Bewohner sanktionierter Staaten.
Muss ich mich verifizieren?
Ohne Identitätsprüfung sind nur kleine Beträge möglich, und die Gutschrift erfolgt erst nach sieben Tagen. Mit Prüfung entfallen Grenze und Wartezeit bis 100.000 Franken oder Euro im Jahr. Dafür braucht es einen Ausweis, einen Adressnachweis und ein kurzes Video; die App liest die Dokumente automatisch aus.
Komme ich jederzeit an mein Geld?
Beim laufenden Sparplan ja. Pläne mit Zielbetrag oder Zieldatum geben das Geld in der App erst frei, wenn das Ziel erreicht ist. Diese Selbstbindung ist gewollt und schützt vor dem vorzeitigen Griff in die Sparkasse.
Kann ich für mein Kind sparen?
Ja. Im Reiter „Kreis“ legt der Nutzer eine Person an, deren Sparen er verwaltet, und eröffnet für sie einen Sparplan. Das Geld bleibt unter seiner Kontrolle, bis er es übergibt. Großeltern, Paten und andere Verwandte lassen sich einladen und können direkt einzahlen.
Eignet sich urble für Vereine?
Ja. Ein Mitglied legt den Sparplan an, etwa für die Vereinsreise, und teilt ihn mit den anderen. Alle sehen den Fortschritt und zahlen selbst ein. Das Geld verwahrt der Ersteller; eine gemeinsame Verfügung mehrerer Personen ist geplant.
Was passiert, wenn ich mein Smartphone verliere?
Mit einem Backup lässt sich das Konto samt Sparplänen auf einem neuen Gerät wiederherstellen. Zur Wahl stehen eine verschlüsselte Sicherung in Google Drive, entsperrt per Passkey oder Passwort, und die manuelle Sicherung mit 24 Wörtern. Ohne Backup ist das Guthaben bei Verlust des Geräts nicht wiederherstellbar.
Wer ist die Brick Towers AG?
Die Brick Towers AG ist ein Schweizer Fintech mit Sitz in Zug und Anbieter der App urble. Gegründet wurde sie von Christian Dick, Ralph Hofacker, Sergey Kisel und Imants Firsts. Alle vier haben zuvor bei Leonteq Spar- und Vorsorgelösungen entwickelt, mit mehr als 60.000 Policen und einer Milliarde Franken verwaltetem Vermögen. Brick Towers bereitet den Anschluss an eine Schweizer Selbstregulierungsorganisation vor und strebt eine MiCA-Lizenz für Europa an.




Noch kein Kommentar vorhanden.