Thomas Feldhaus
Redakteur
News
Drei Monate nach der drastischen Prognosekürzung legt der Münchner Food-Robotik-Spezialist Circus SE ein Quartal mit klaren operativen Fortschritten vor. Die Analysten erkennen die Stabilisierung an, beim Kursziel liegen sie aber fast um den Faktor vier auseinander.
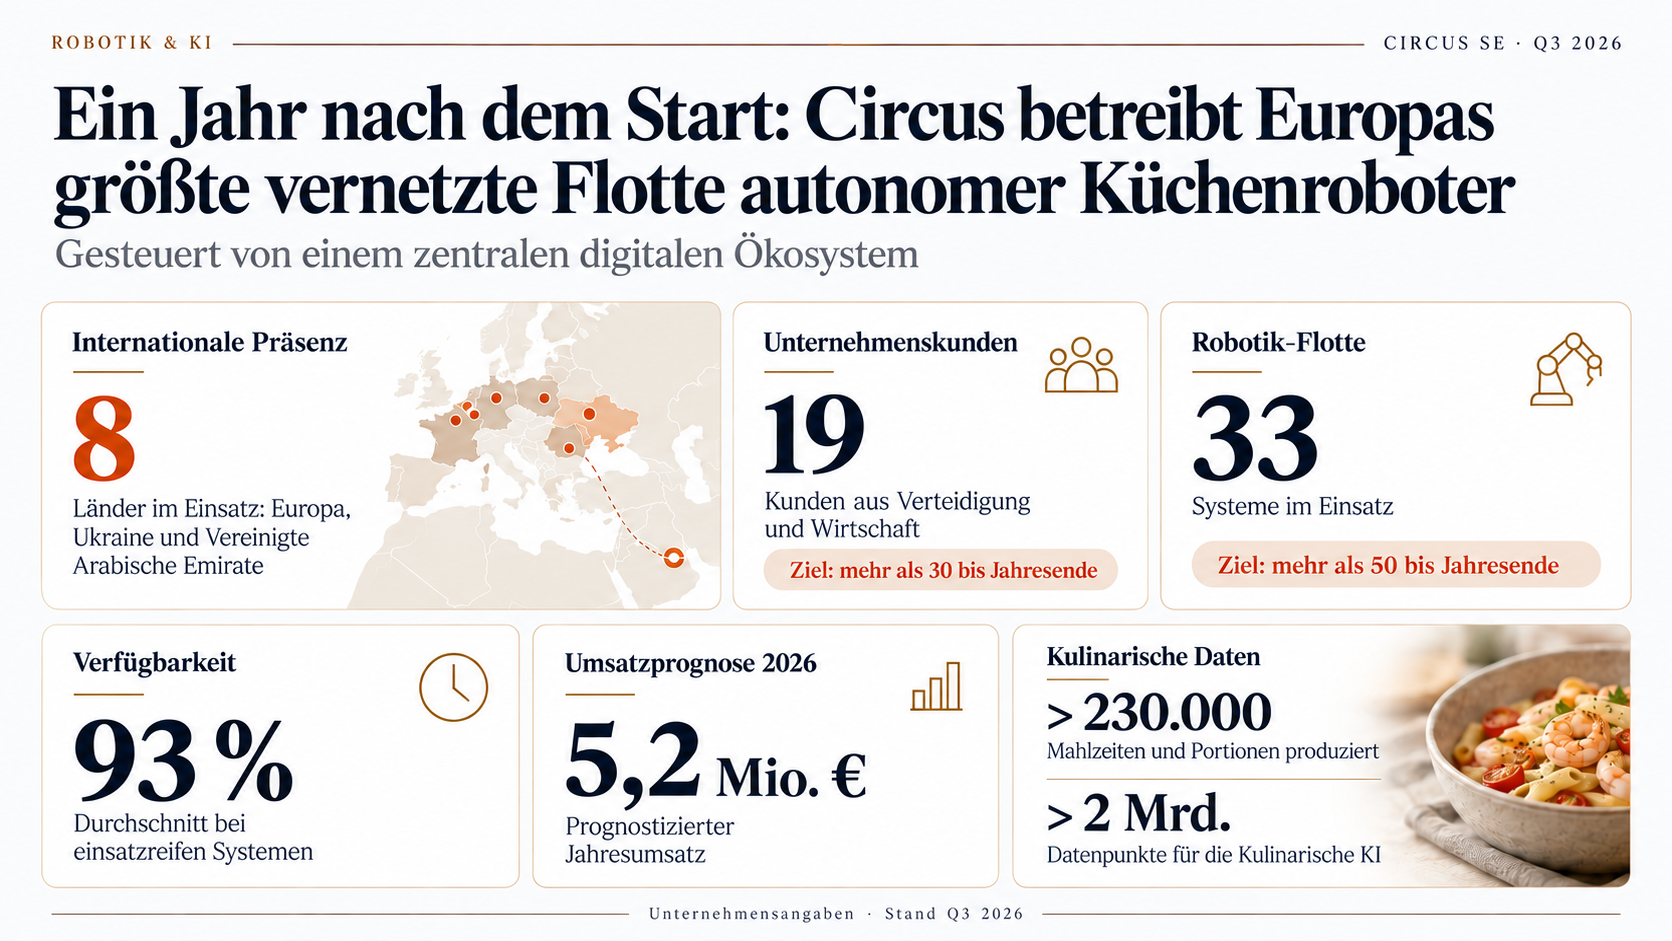
- Circus betreibt nach eigenen Angaben 33 Systeme bei 19 Unternehmenskunden in acht Ländern. Bis Jahresende sollen es mehr als 50 werden. Analysten halten sogar eine Flotte von rund 60 Systemen für möglich – mit einem wachsenden Anteil des kleineren Modells CA-A.
- Die Systeme werden offenbar zuverlässiger und schneller ausgerollt. Für ältere Anlagen meldet Circus eine Verfügbarkeit von 93 Prozent. Die Inbetriebnahme dauert inzwischen etwa fünf Arbeitstage; die Kosten lagen im dritten Quartal rund ein Viertel unter dem Vorquartal.
- Beim Umsatz bleibt Circus weit hinter der ursprünglichen Planung zurück. Für 2026 erwartet das Unternehmen 5,2 Millionen Euro Umsatz und ein negatives EBITDA von rund 17 Millionen Euro. Die Analysten sind uneins: Montega empfiehlt „Halten“ bei einem Kursziel von 2,20 Euro, mwb bleibt bei „Spec. Buy“ und 8,40 Euro. Water Tower Research vergibt weder Rating noch Kursziel.
Nikolas Bullwinkel eröffnete den Quarterly Update Call am 16. Oktober mit einem Jubiläum. Fast auf den Tag genau ein Jahr zuvor hatte Circus seinen Kochroboter CA-1 in einem REWE-Markt in Betrieb genommen, wenige Wochen davor bei Meta. Ein Jahr kommerzieller Betrieb also, und ein Jahr, in dem das Unternehmen erst die Euphorie des Kapitalmarkts und dann einen harten Rückschlag erlebt hat. Seine Bilanz fällt selbstbewusst aus.
„Vor zwölf Monaten haben wir die ersten robotisch zubereiteten Mahlzeiten an Kundenstandorten serviert. Heute betreiben wir die größte autonome Flotte Europas, der Unternehmenskunden aus kommerziellen und Verteidigungssektoren gleichermaßen vertrauen – in einem Markt, der nach wie vor weniger als 4 % automatisiert ist. Die Chance, die vor uns liegt, ist größer denn je“, sagte Bullwinkel, Gründer und CEO von Circus.
Am 16. Juli hatte Circus per Ad-hoc-Mitteilung die Umsatzprognose für 2026 von 44 bis 55 Millionen Euro auf 5,2 Millionen Euro gesenkt. Statt eines EBITDA-Verlusts von sechs bis acht Millionen Euro stellte das Management rund minus 17 Millionen Euro in Aussicht. Geplante Auslieferungen aus dem zweiten Halbjahr wanderten ins Jahr 2027. Die Begründung damals: Aufwand und Kosten für Inbetriebnahme, Integration und Service je System waren nicht so gesunken wie geplant. Die Aktie verlor binnen weniger Tage mehr als die Hälfte ihres Werts, beide deutschen Researchhäuser kürzten ihre Kursziele drastisch.
Das dritte Quartal war deshalb vor allem eine Bewährungsprobe. Hält der verlangsamte Rollout-Pfad? Und hat Circus die selbst verordnete Pause genutzt, um die Technik im Alltag beim Kunden belastbar zu machen? Die Antwort auf beide Fragen fällt nach den vorgelegten Zahlen überwiegend positiv aus. Auf die eigentliche Frage nach dem wirtschaftlichen Durchbruch gibt das Quartal allerdings noch keine Antwort.
Die Kennzahlen: Verfügbarkeit, Bedienzeit, Kosten
Circus versteht den Call ausdrücklich nicht als Ergebnisbericht, sondern als operatives Update. Umsatz- und Ergebniszahlen für das Quartal legte das Unternehmen nicht vor. Umso detaillierter fielen die Betriebskennzahlen aus, die das Management selbst erhebt und die nicht testiert sind:
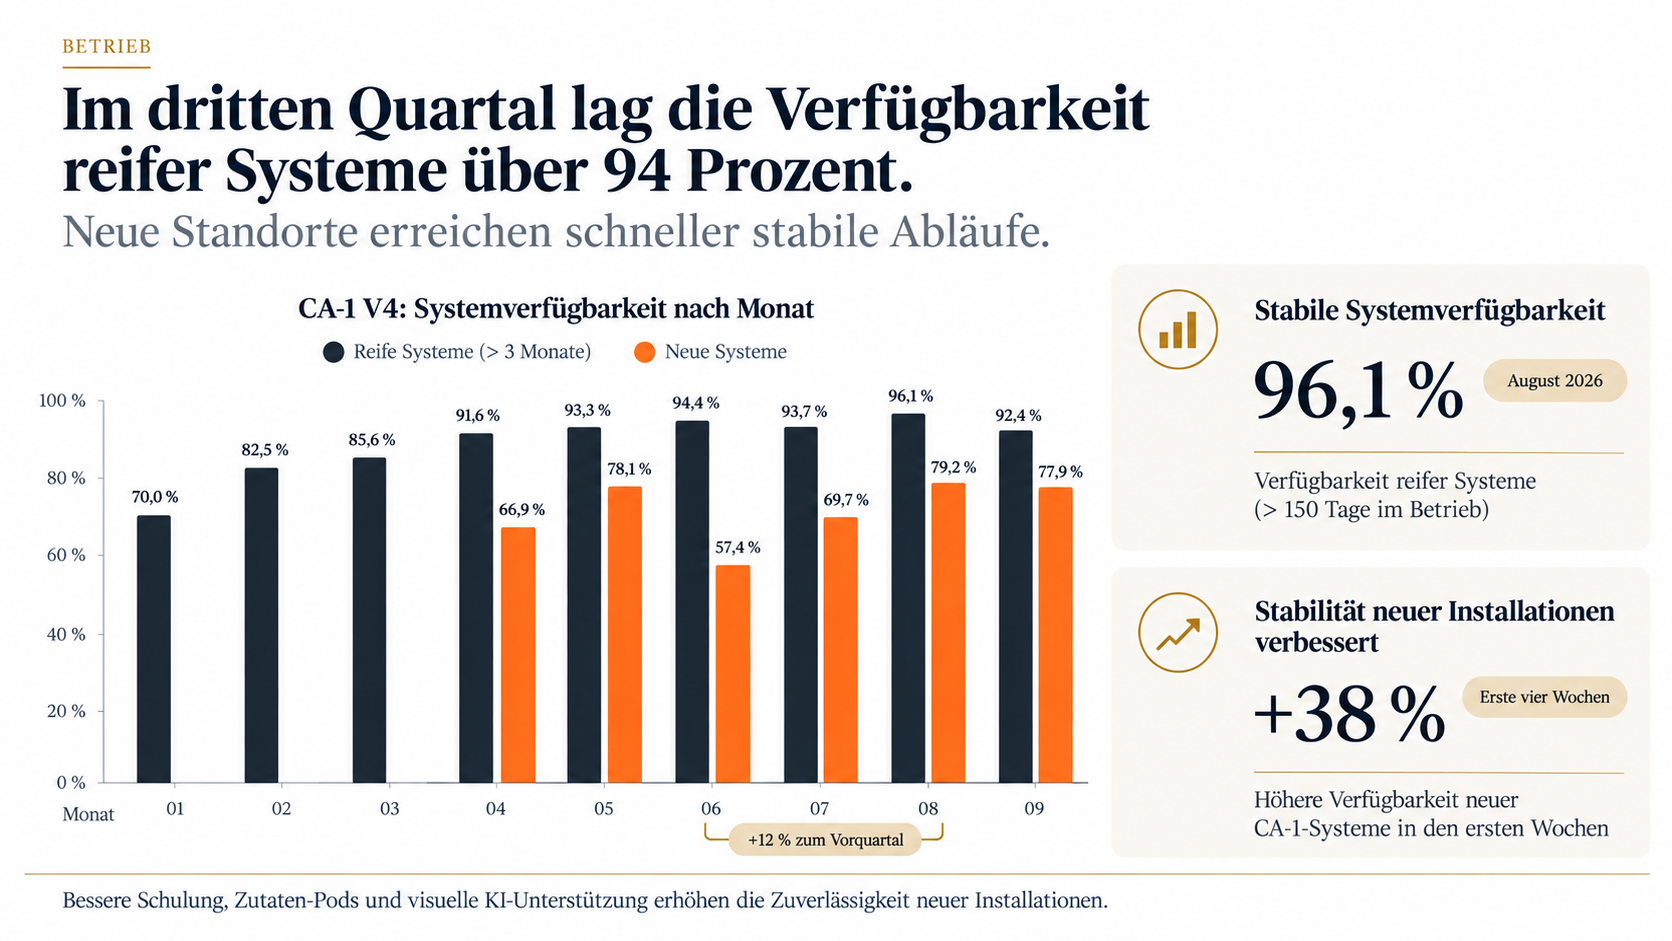
- Verfügbarkeit: Systeme, die länger als 100 Tage im Einsatz sind, erreichten im dritten Quartal eine Uptime von 93 Prozent. Im Januar lag dieser Wert bei rund 70 Prozent. Neu installierte Systeme starteten im Juni dagegen mit nur 55 bis 57 Prozent. Diese Schwäche war nach Darstellung Bullwinkels der Kern der Entscheidung, das Wachstum zu drosseln. Seit August laufen neue Anlagen deutlich stabiler an.
- Kosten und Tempo: Die Kostenbasis sank gegenüber dem zweiten Quartal um knapp 25 Prozent, während sich das Installationstempo nahezu verdreifachte. Von der Anlieferung bis zum ersten Kundenservice vergehen heute rund fünf Tage, zu Jahresbeginn waren es fast neun.
- Bedienzeit: Im Februar mussten Kunden noch drei bis vier Stunden täglich am System verbringen. Im Schnitt des dritten Quartals waren es eine Stunde und 47 Minuten. Das Ziel formuliert Bullwinkel unverblümt: so wenig Aufwand wie bei einer Kaffeemaschine.
- Fehlerquote: Die Quote fehlgeschlagener Kochvorgänge liegt nach Unternehmensangaben bei rund einem Prozent.
- Logistik: Durch den Wechsel von reiner Luftfracht zu einem Mix aus See-, Bahn- und Lufttransport sanken die Logistik- und Installationskosten um bis zu 80 Prozent.
- Nutzung: Mehr als 230.000 Mahlzeiten und Portionen haben die Systeme bislang ausgegeben, dabei fielen über zwei Milliarden Datenpunkte an. Die Kundenbewertung liegt bei 4,4 von 5 Punkten, die mittlere Bestelldauer am Gerät bei 19 Sekunden.
Dass Circus die Uptime für „reife“ Systeme ausweist, ist legitim, aber selektiv. Der Wert beschreibt, wozu die Technik nach einer Einschwingphase fähig ist, nicht den Durchschnitt der gesamten Flotte. Für Investoren wird die entscheidende Kennzahl sein, wie schnell neue Anlagen dieses Niveau erreichen, wenn das Tempo 2027 wieder anzieht.
Circus Pods: Vom Gerätehersteller zum Plattformbetreiber
Die wichtigste strategische Weichenstellung des Quartals heißt Circus Pods. Bullwinkel räumte im Call offen ein, dass die meisten Ausfälle nicht am Roboter selbst lagen, sondern an zwei Faktoren: Zutaten und Menschen. Stimmt die Qualität der Lebensmittel nicht oder ist das Personal vor Ort unzureichend geschult, leidet die gesamte Kette.
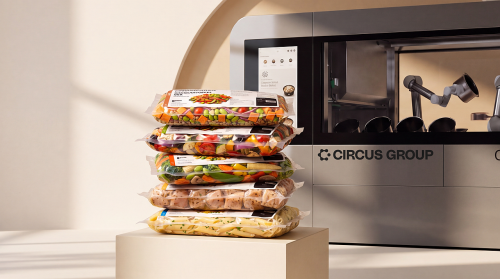
Die Antwort ist eine eigene, standardisierte Zutatenplattform. Seit dem Sommer ist sie für neue Installationen verpflichtend, die Kernkunden haben bereits umgestellt. Mehr als 14 Tonnen Zutaten liefen nach Angaben des CEO seit dem Start über die Plattform. Produziert wird in Deutschland, in Belgien über die Strukturen der übernommenen Alberts sowie lokal in den Vereinigten Arabischen Emiraten. Das Sortiment umfasst bislang rund 30 Artikel, vor allem Pasta und Gemüse, Reis kommt hinzu. Nach Unternehmensangaben senken die Pods den täglichen Arbeitsaufwand beim Kunden um bis zu 80 Prozent.
Bullwinkel vergleicht das Ziel mit einem Kapselsystem nach Nespresso-Vorbild, ist aber ehrlich genug, den Zwischenstand zu benennen. Noch handelt es sich um Beutel, die in Silos gefüllt werden. Für das Geschäftsmodell ist der Schritt dennoch bedeutsam. Neben den einmaligen Hardwareerlösen und den laufenden Softwaregebühren für das Betriebssystem CircusOS entsteht eine dritte, verbrauchsabhängige Erlösquelle. Montega-Analyst Nicklas Frers attestiert ihr eine Charakteristik und Marge nahe an reinen Softwareumsätzen.
Flotte, Kunden, Märkte
Aktuell sind 33 Systeme bei 19 Unternehmenskunden in acht Ländern im Einsatz. Rund ein Drittel entfällt auf das Flaggschiff CA-1, das mit etwa 85 Prozent den Großteil des Umsatzes trägt. Den Rest stellt die kleinere CA-A, ein Ausgabesystem für Shakes, Smoothies und Nahrungsergänzung aus der Übernahme des belgischen Unternehmens Alberts. Sie verkauft sich schneller, lässt sich einfacher aufstellen und dient Kunden als Einstieg, bevor sie auf den CA-1 wechseln. Nur rund drei Monate nach Abschluss der Übernahme ist die CA-A in Serie gegangen, die erste Charge von zehn Einheiten ist in Produktion.
Bis Jahresende will Circus die Flotte auf mehr als 50 Systeme ausbauen, nach Aussage Bullwinkels rund 19 CA-1 und über 40 CA-A, und die Zahl der Unternehmenskunden auf 30 steigern. Wachstum soll vor allem aus bestehenden Accounts kommen: Folgeaufträge, zusätzliche Standorte, internationale Rollouts mit Kunden, die die Technik bereits nutzen.
Handel, Industrie, Gesundheit
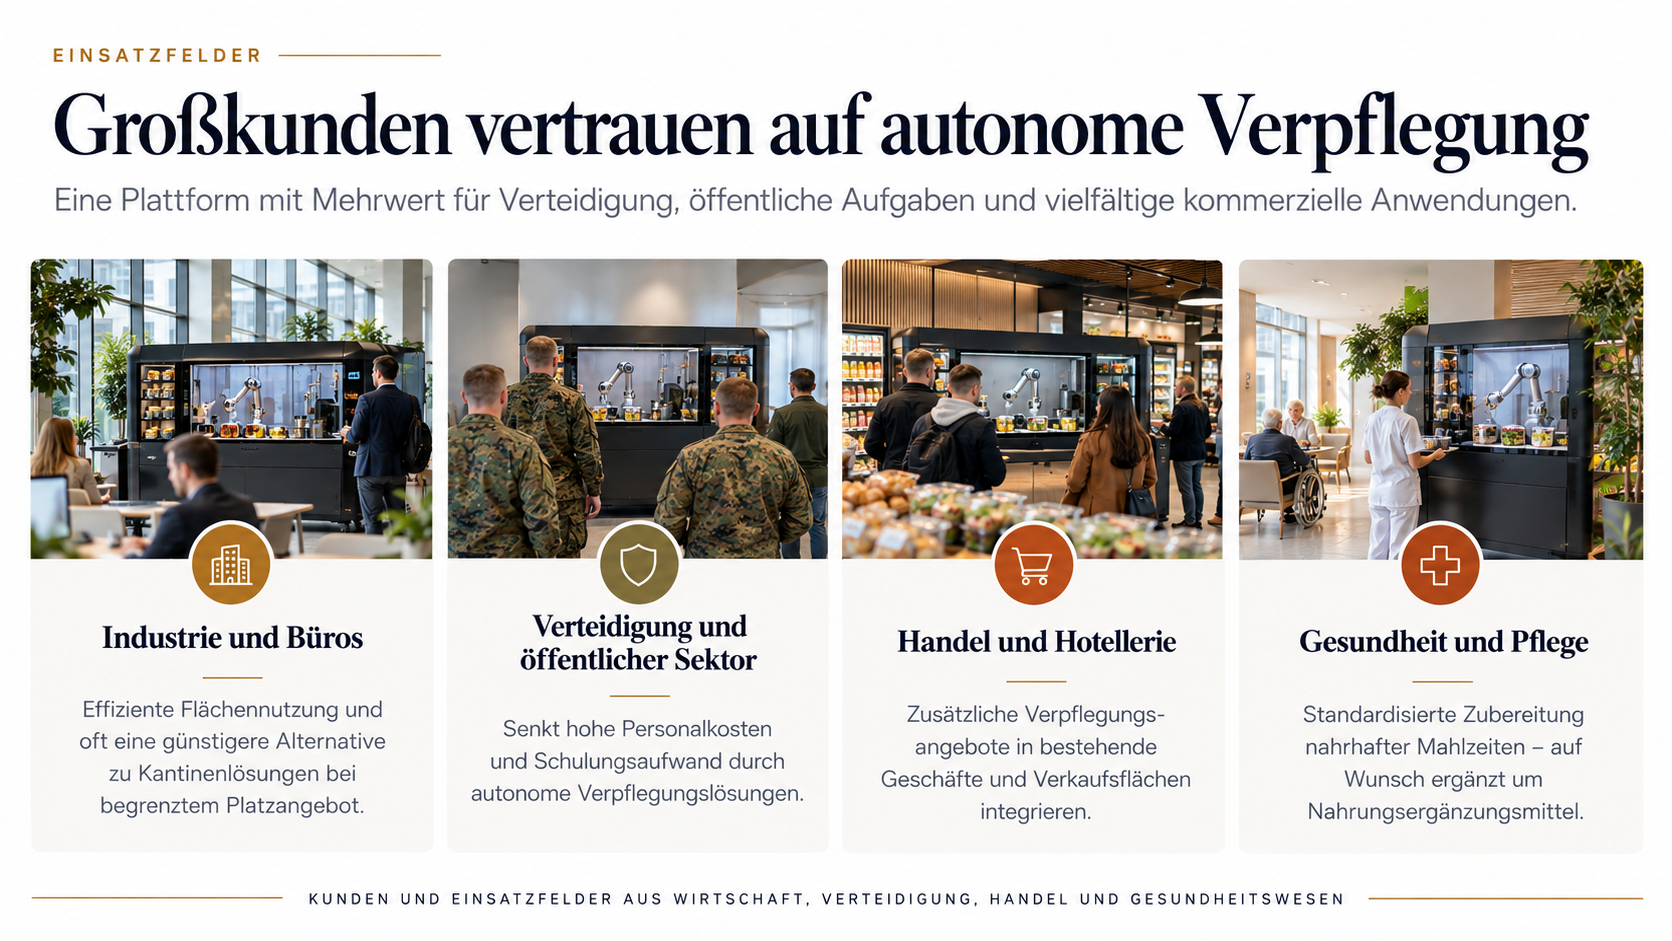
Handel und Hospitality bilden das größte Segment. Zu den Referenzen zählen REWE, Meta, Mercedes-Benz und Secura. Bei REWE war der Pilot ursprünglich auf sechs bis acht Monate angelegt. Inzwischen läuft er seit einem Jahr, und Bullwinkel kündigte für die kommenden Wochen Neuigkeiten zur Fortführung an. Auch bei Meta stellte er eine Ausweitung über Deutschland hinaus in Aussicht. Hinzu kommen zwei Hotels, die derzeit in Deutschland ausgerüstet werden, sowie erste Klinikstandorte im Gesundheitsbereich.
Verteidigung und öffentlicher Sektor
Im jüngsten Segment ist Circus mit der Bundeswehr, den ukrainischen Streitkräften, einem Bundesministerium, zwei Polizeistationen in Antwerpen und Universitäten vertreten. Die Bundeswehr betreibt nach Unternehmensangaben zwei Systeme, hat eine CA-A ergänzt und einen Vertrag bereits verlängert. Für einen weiteren Standort läuft eine Ausschreibung. Bullwinkel betont, dass der Verteidigungssektor von Natur aus langsamer entscheidet als Handel oder Gesundheitswesen.
Für diesen Markt entwickelt Circus den CA-M, eine autarke Containerküche mit integriertem Generator, Solardach und Stoßdämpfung. Der Funktionsprototyp ist fertig, die Fertigung der Module hat begonnen. Den Marktstart plant das Unternehmen für die erste Jahreshälfte 2027, also später, als noch im Frühjahr kommuniziert. Bullwinkel begründet das mit dem Fokus auf die bestehenden Produkte.
Erster Schritt außerhalb Europas
Im dritten Quartal lieferte Circus den ersten CA-1 außerhalb Europas aus. Nach der behördlichen Zulassung (ECAS-Zertifizierung) startete im September der Betrieb in Abu Dhabi, gemeinsam mit dem regionalen Verpflegungsdienstleister Royal Prestige Catering. Circus hat dort eine eigene regionale Lieferkette aufgebaut und das Menü an lokale Gerichte angepasst. Bullwinkel traut der Region zu, in zwei bis drei Jahren zu den wichtigsten Märkten des Unternehmens zu gehören. Für die USA gibt es dagegen weiterhin kein Startdatum. Der Markteintritt soll über bestehende global tätige Kunden wie Meta erfolgen.
Produktion und Organisation: bewusst schlank
Gefertigt wird beim Auftragsfertiger Celestica. Technisch könnte Circus bis zu 16 CA-1 pro Monat bauen lassen. Tatsächlich laufen derzeit drei Einheiten in der Produktion, drei weitere in der Vorbereitung. Das Management will die Fertigung bewusst gleichmäßig auslasten, um Verbesserungen einfließen zu lassen, ohne ganze Chargen anhalten zu müssen. Die Belegschaft liegt bei rund 85 Vollzeitstellen und damit etwa auf dem Niveau der Vorjahre. Den Remote-Support hat Circus vollständig auf die Philippinen ausgelagert, die erste Kommunikationsebene steuert eine KI.
Gegenüber Kunden steht Circus mit einer Verfügbarkeitsgarantie im Wort. Die meisten Verträge sichern eine Uptime von mindestens 80 Prozent zu. Wird sie über einen längeren Zeitraum unterschritten, entfallen Softwaregebühren. Bei den aktuellen Werten ist das nach Angaben des CEO kein reales Risiko.
Die Lücke zur Gewinn- und Verlustrechnung
So überzeugend die Betriebskennzahlen wirken, so deutlich bleibt der Abstand zur wirtschaftlichen Tragfähigkeit. Für 2026 erwartet Circus einen Umsatz von 5,2 Millionen Euro. Das entspricht laut Unternehmen einem Plus von 233 Prozent gegenüber dem Vorjahr, aber nur gut einem Zehntel dessen, was noch im Frühjahr in Aussicht stand. Bullwinkel zeigte sich im Call sehr zuversichtlich, die angepasste Prognose zu erreichen. Profitabel ist Circus nicht. Der CEO spricht von einem klaren Pfad zur Profitabilität auf mittlere Sicht, ohne einen Zeitpunkt zu nennen.
Die strukturellen Argumente für das Geschäftsmodell sind dagegen unverändert. Der Personalmangel in der Gastronomie wächst, die Lohnkosten steigen, und der Automatisierungsgrad der Branche liegt nach Angaben des Unternehmens unter vier Prozent. Bullwinkel spricht von einem Billionenmarkt, den kein einzelner Anbieter allein gewinnen werde. Neue Wettbewerber wie Goodbytz, das zuletzt Standorte in Leipzig und Bayern eröffnet hat, begrüßt er ausdrücklich, weil sie die Kategorie insgesamt bekannter machten. Humanoiden Robotern räumt er in Großküchen wenig Chancen ein. Zum Kochen, so sein Argument, brauche man keine Beine.
Analysten: Halten bei 2,20 Euro, Spekulativ Kaufen bei 8,40 Euro
Die beiden deutschen Researchhäuser, die Circus regelmäßig analysieren, bewerten die Fortschritte ähnlich, ziehen daraus aber unterschiedliche Schlüsse.
Montega bestätigte am 20. Oktober 2026 die Einstufung „Halten“ mit einem Kursziel von 2,20 Euro und ließ seine Schätzungen unverändert. Analyst Nicklas Frers sieht im Q3-Update die Bestätigung, dass Circus nach dem Prognose-Reset die Prozesse stabilisiert hat und den angepassten Fahrplan einhält. Bis der erhoffte Hochlauf ab 2027 in den Zahlen sichtbar wird und der Kapitalbedarf strukturiert ist, bleibe die Lage aber von Abwarten geprägt. Zur Einordnung: Montega hatte die Aktie im Mai mit „Kaufen“ und einem Kursziel von 10 Euro in die Coverage aufgenommen. Damals rechneten die Analysten für 2026 mit 44,2 Millionen Euro Umsatz und rund 170 ausgelieferten CA-1. Nach der Prognosekürzung folgte im Juli die Abstufung.
mwb research bestätigte am 19. Oktober 2026 die Einstufung „Spekulativ Kaufen“ mit einem Kursziel von 8,40 Euro. Analyst Dr. Oliver Wojahn hebt die starken operativen Fortschritte hervor, darunter die Verfügbarkeit von 93 Prozent, die fast halbierte Installationszeit vor Ort und um 24 Prozent gesunkene Gesamtkosten gegenüber dem Vorquartal. Er erwartet bis Jahresende mehr als 50 Installationen bei über 30 Unternehmenskunden und liegt damit beim Kundenziel leicht über der Planung des Unternehmens. Auch mwb hatte nach der Gewinnwarnung im Juli kräftig korrigiert: von 46 Euro auf 8,40 Euro, verbunden mit der Abstufung von „Kaufen“ auf „Spekulativ Kaufen“.
Water Tower Research aus den USA begleitet Circus seit Februar 2026. Nach dem Q2-Update im Juli bekräftigte das Haus trotz der gekürzten Prognose seine grundsätzlich positive Sicht auf die Marktchance und verwies auf Referenzkunden wie Meta und REWE als Beleg für die Stärke der Lösung.
Die Spanne der Kursziele zwischen 2,20 und 8,40 Euro spiegelt die zentrale Unsicherheit wider: Niemand bestreitet mehr, dass die Technik funktioniert. Offen ist, wie schnell daraus Umsatz wird und wie viel Kapital der Weg dorthin noch kostet. An der Börse hat die Aktie seit ihrem Rekordhoch von 23,50 Euro im November 2025 rund 90 Prozent an Wert verloren.
Finanzierung: Anleihen statt Kapitalerhöhung
Gerade beim Kapitalbedarf bezog Bullwinkel im Call klar Position. Im vergangenen Jahr hatte Circus zwei reine Eigenkapitalrunden durchgeführt und damit teils die Vorfinanzierung der Hardware bezahlt. Das sei nicht ideal gewesen, räumte er ein. Als größter Einzelaktionär habe er kein Interesse an einer maximalen Verwässerung. Künftig sollen Betriebsmittellinien, Anleihen und Leasingpartnerschaften die Lücke schließen.
Ein Baustein ist die Kooperation mit der Finexity AG. Im April platzierte Circus dort eine erste, durch eigene Roboter besicherte Anleihe in Höhe von rund 1,7 Millionen Euro und unterzeichnete zugleich einen Rahmen für weitere Finanzierungen von bis zu 50 Millionen Euro. Diesen Rahmen will Circus nun schrittweise nutzen. Bullwinkel machte keinen Hehl daraus, warum: Ein Unternehmen, das noch nicht profitabel ist, gilt bei Banken nicht als kreditwürdig. Gleichzeitig braucht es Vorfinanzierung, um Roboter in Stückzahlen zu ordern, die eine profitable Produktion erst ermöglichen. Eine Kapitalerhöhung schloss er nicht aus, wohl aber eine zur derzeitigen Bewertung, die er mit Blick auf US-Wettbewerber für zu niedrig hält.
Was jetzt zählt
Für die kommenden Monate lassen sich vier Prüfsteine benennen. Erstens die angekündigten Nachrichten zu REWE und Meta: Folgeaufträge der Pilotkunden wären der stärkste Beleg dafür, dass aus Tests ein Geschäft wird. Zweitens das Volumen der CA-A, für die Bullwinkel im kommenden Jahr Installationen im dreistelligen Bereich anstrebt. Drittens die Prognose für 2027, die Circus im Laufe des vierten Quartals gemeinsam mit dem neuen Co-CEO und CFO Christian Bauer vorlegen will, nach eigenem Bekunden diesmal verlässlicher und kleinteiliger nach Regionen, Sektoren und Kunden. Und viertens die Finanzierung des Hochlaufs ohne weitere starke Verwässerung.
Gelegenheit zum Nachfragen bieten mehrere Kapitalmarktauftritte im November: die Bank of America Transforming World Conference in London (10. November), die Münchner Kapitalmarkt Konferenz (11. November), das Deutsche Eigenkapitalforum in Frankfurt (23. November) und das Goldman Sachs AI Symposium in London (25. November).
Einordnung
Das dritte Quartal war für Circus das Gegenteil des zweiten: weniger große Ankündigungen, dafür überprüfbare Fortschritte im Betrieb. Das Unternehmen hat nach dem Reset im Juli geliefert, was es versprochen hat. Die Systeme laufen stabiler, die Kosten sinken, und mit den Circus Pods ist ein Geschäftsmodell erkennbar, das über den einmaligen Geräteverkauf hinausgeht. Bullwinkels selbstkritischer Ton, einschließlich des Eingeständnisses, die Planung für 2027 diesmal belastbarer aufzusetzen, passt dazu.
Die Bewährungsprobe ist damit aber nur verschoben, nicht bestanden. Ein Jahresumsatz von 5,2 Millionen Euro bei einem erwarteten EBITDA von rund minus 17 Millionen Euro lässt wenig Spielraum. 2027 muss Circus zeigen, dass die stabilisierte Flotte in wachsende Umsätze übergeht, und zwar finanziert, ohne die Aktionäre erneut stark zu verwässern. Bis dahin bleibt die Aktie, was beide deutschen Analysten in unterschiedlichen Worten beschreiben: eine Wette auf die Umsetzung.

Noch kein Kommentar vorhanden.