Ronald Ackermann
Redakteur
News
Viele Versicherte zahlen über Jahre denselben Vertrag, während Versicherungsunternehmen neue Tarifgenerationen anbieten. Dabei kann bereits eine gezielte Anfrage nach aktuellen Konditionen zu Einsparungen führen – ohne gleich den Anbieter zu verlassen. Ob Kfz-Versicherung, Hausrat, Wohngebäudeversicherung, Privathaftpflicht oder private Krankenversicherung: Zahlreiche Menschen besitzen Verträge, die sie vor fünf, zehn oder sogar zwanzig Jahren abgeschlossen haben. Die Beiträge werden regelmäßig abgebucht, gelegentlich angepasst, doch die vereinbarten Leistungen bleiben häufig über lange Zeit unverändert.
Gleichzeitig entwickeln Versicherer ihre Produkte weiter. Neue Tarife berücksichtigen veränderte Risiken, moderne Leistungsbausteine und andere Preiskalkulationen. Manchmal sind sie leistungsfähiger, manchmal günstiger und gelegentlich sogar beides. Wer seinen bestehenden Versicherungsvertrag überprüfen möchte, sollte deshalb nicht automatisch an eine Kündigung denken. Häufig lohnt sich zunächst eine einfache Frage an die eigene Versicherung:
„Welche aktuellen Tarife bieten Sie heute Neukunden an, und kann ich als langjähriger Bestandskunde zu vergleichbaren Konditionen wechseln?“
Diese Anfrage begründet außerhalb besonderer gesetzlicher Regelungen keinen Anspruch auf Neukundenkonditionen. Sie kann jedoch der Ausgangspunkt für eine wirtschaftlich interessante Vertragsoptimierung sein.
Die wichtigen Punkte für den Tarifwechsel
- Bestehende Versicherungsverträge regelmäßig überprüfen
- Aktuelle Neukundentarife gezielt anfragen
- Beiträge und Versicherungsleistungen gemeinsam vergleichen
- Gesetzliche Tarifwechselrechte richtig nutzen
- Vertragsänderungen schriftlich bestätigen lassen
- Fachkundige Beratung bei Bedarf einholen
Warum alte Versicherungstarife teurer sein können
Versicherungsgesellschaften entwickeln regelmäßig neue Tarifmodelle. Dabei ändern sich Kalkulationsgrundlagen, Selbstbeteiligungen, versicherte Risiken und Leistungsumfänge. Ein Vertrag, der bei seinem Abschluss ein gutes Preis-Leistungs-Verhältnis bot, muss deshalb nicht dauerhaft die wirtschaftlich beste Lösung bleiben.
Ein typisches Beispiel ist die Kfz-Versicherung. Die Beiträge werden durch zahlreiche Faktoren beeinflusst, darunter Schadenfreiheitsklasse, Fahrzeugtyp, Regionalklasse, jährliche Fahrleistung und Fahrerkreis. Ändern sich diese Faktoren, kann sich auch die angemessene Versicherungsprämie verändern.
Die Verbraucherzentrale empfiehlt ausdrücklich, bei der bisherigen Versicherung nach günstigeren Angeboten zu fragen. Mitunter reicht bereits ein Anruf, um einen attraktiveren Tarif zu erhalten.
Der einfache Weg: Aktuelle Tarife für Bestandskunden anfordern
Statt sofort einen neuen Versicherungsanbieter zu suchen, können Versicherte ihren bisherigen Vertrag prüfen lassen. Besonders sinnvoll ist eine schriftliche Anfrage, damit die angebotenen Konditionen nachvollziehbar bleiben.
Betreff: Anfrage zur Umstellung meines bestehenden Versicherungsvertrags auf aktuelle Tarifkonditionen
Sehr geehrte Damen und Herren,
ich bin bereits seit mehreren Jahren bei Ihrem Unternehmen versichert und möchte meinen bestehenden Versicherungsvertrag mit den aktuell angebotenen Tarifen vergleichen.
Bitte teilen Sie mir mit, welche vergleichbaren Tarife Sie derzeit für Neukunden anbieten und ob eine Umstellung meines bestehenden Vertrags auf diese Konditionen möglich ist.
Dabei bitte ich insbesondere um Angaben zu den jährlichen Beiträgen, den versicherten Leistungen, möglichen Selbstbeteiligungen und etwaigen Nachteilen einer Tarifumstellung.
Mein Ziel ist eine wirtschaftliche Optimierung meines Versicherungsvertrags bei möglichst gleichwertigem oder verbessertem Versicherungsschutz.
Bitte übersenden Sie mir ein entsprechendes Angebot in Textform.
Mit freundlichen Grüßen
[Name und Versicherungsnummer]
Welche Versicherungen besonders interessant sind
Nicht jeder Versicherungsbereich bietet dieselben Wechselmöglichkeiten. Die folgende Übersicht zeigt, wo eine Tarifprüfung sinnvoll ist.
|
Versicherungsart |
Möglichkeiten der Tarifumstellung |
|---|---|
|
Kfz-Versicherung |
Häufig neue Tarife, angepasste Beiträge und Rabatte |
|
Privathaftpflicht |
Neuere Tarife können höhere Deckungssummen bieten |
|
Hausratversicherung |
Vergleich von Beitrag, Versicherungssumme und Zusatzleistungen |
|
Wohngebäudeversicherung |
Modernisierte Bedingungen; Wertermittlung und Elementarschutz beachten |
|
Rechtsschutzversicherung |
Andere Leistungspakete und Selbstbeteiligungen; Wartezeiten beachten |
|
Private Krankenversicherung |
Gesetzlich geregeltes Tarifwechselrecht nach § 204 VVG |
|
Besonders sorgfältig prüfen; bestehende Gesundheits- und Vertragsbedingungen können wertvoll sein |
Besonderheit: Bei der privaten Krankenversicherung besteht ein gesetzliches Tarifwechselrecht
Während eine Kfz- oder Hausratversicherung nicht grundsätzlich verpflichtet ist, einem Bestandskunden den aktuellen Neukundentarif einzuräumen, gelten in der privaten Krankenversicherung besondere Regeln. Nach § 204 Absatz 1 Versicherungsvertragsgesetz (VVG) können Versicherte den Wechsel in andere Tarife ihres bisherigen Versicherungsunternehmens mit gleichartigem Versicherungsschutz verlangen. Bereits erworbene Rechte und Alterungsrückstellungen sind dabei anzurechnen.
Für Mehrleistungen darf der Versicherer unter bestimmten Voraussetzungen Risikozuschläge, Wartezeiten oder Leistungsausschlüsse vorsehen. Die bestehenden gesetzlichen Wechselrechte bedeuten allerdings nicht, dass ein älterer Versicherter automatisch denselben Beitrag wie ein junger Neukunde erhält. Gerade bei langfristigen Verträgen ist die Unterscheidung zwischen einer internen Tarifumstellung und einem vollständigen Versichererwechsel wesentlich.
Rechenbeispiel: Was eine günstigere Versicherung bringen kann
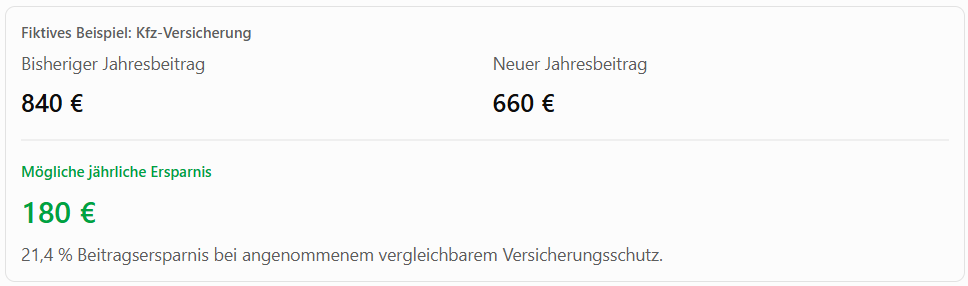
Das Beispiel zeigt, weshalb sich die Anfrage beim bisherigen Versicherer lohnen kann. Die tatsächliche Ersparnis hängt vom Vertrag und den individuellen Risikomerkmalen ab.
Professionelle Vertragsprüfung: EFS AG als Beispiel
Die Überprüfung einzelner Versicherungsverträge lässt sich auch in eine umfassendere Finanz- und Vorsorgeanalyse einordnen. Denn häufig werden verschiedene Policen zu unterschiedlichen Zeitpunkten abgeschlossen, ohne dass die Gesamtsituation später erneut betrachtet wird.
Hier setzt beispielsweise die EFS Euro-Finanz-Service Vermittlungs AG an. Das Unternehmen beschreibt auf seiner Website einen sogenannten Euro-Check, bei dem die bestehende Finanzsituation und laufende Ausgaben analysiert werden. Auf dieser Grundlage sollen individuelle Optimierungsmöglichkeiten ermittelt werden. Nach Unternehmensangaben umfasst das Beratungsangebot Versicherungen, Finanzen und Vorsorge sowie die Auswahl von Produkten verschiedener Partnergesellschaften.
Das Beispiel verdeutlicht den möglichen Nutzen einer strukturierten Bestandsaufnahme: Statt ausschließlich auf den Beitrag einer einzelnen Versicherung zu schauen, lassen sich bestehende Absicherungen, Leistungen und laufende Kosten gemeinsam betrachten. Ob eine Tarifumstellung oder ein Anbieterwechsel sinnvoll ist, hängt vom jeweiligen Vertrag ab. Weitere Informationen: EFS AG
Worauf Versicherte vor einer Umstellung achten sollten
Ein günstigerer Beitrag allein macht einen neuen Tarif noch nicht besser. Entscheidend ist das Verhältnis von Preis und Leistung. Besonders bei der privaten Krankenversicherung, der Berufsunfähigkeitsversicherung und der Rechtsschutzversicherung können bestehende Vertragsrechte und Bedingungen einen erheblichen Wert haben.
Bei einer Umstellung sollten daher neben dem Beitrag auch Ausschlüsse, Deckungssummen, Selbstbeteiligungen, Wartezeiten und der Umgang mit bereits bestehenden Versicherungsfällen verglichen werden.
Bei vielen Sachversicherungen besteht kein allgemeiner gesetzlicher Anspruch darauf. Die Anfrage ist dennoch sinnvoll. In der substitutiven privaten Krankenversicherung besteht ein besonderes Tarifwechselrecht nach § 204 VVG.
Ja, wenn der Versicherer eine entsprechende Vertragsumstellung anbietet oder ein gesetzliches Tarifwechselrecht besteht. Die rechtlichen und vertraglichen Folgen sollten vorab geklärt werden.
Nicht generell. Bei einem internen PKV-Tarifwechsel darf sich eine Risikoprüfung auf Mehrleistungen beziehen. Bei anderen personenbezogenen Versicherungen können abweichende Regeln gelten.
Bei der Kfz-Versicherung ist der Herbst besonders interessant. Bei anderen Versicherungen bieten Beitragsanpassungen, Veränderungen der Lebenssituation oder die regelmäßige Überprüfung der persönlichen Finanzen einen geeigneten Anlass.
Ja. Eine qualifizierte Beratung kann Leistungsunterschiede, mögliche Einsparungen und Risiken eines Wechsels aufzeigen. Wichtig ist, dass die Empfehlung nachvollziehbar dokumentiert wird.
Fazit: Erst den bestehenden Vertrag prüfen, dann über einen Wechsel entscheiden
Ein Versicherungswechsel muss nicht zwangsläufig mit einem neuen Anbieter beginnen. Manchmal liegt eine wirtschaftlich interessante Alternative bereits beim bisherigen Versicherer.
Wer aktuelle Tarifangebote anfordert, Leistungen vergleicht und seine bestehenden Vertragsrechte berücksichtigt, schafft eine bessere Entscheidungsgrundlage. Besonders sinnvoll ist es, diese Prüfung regelmäßig vorzunehmen, statt erst nach einer deutlichen Beitragserhöhung zu reagieren.
Quellen
Abrufdatum: 19. Oktober 2026
Rechtlicher Hinweis:
Dieser Artikel dient der allgemeinen Information zum deutschen Versicherungsrecht und ersetzt keine individuelle Versicherungs- oder Rechtsberatung. Tarifwechsel und Beitragsvorteile hängen von den jeweiligen Vertragsbedingungen und gesetzlichen Voraussetzungen ab.
Ronald Ackermann
Redakteur
Ronald Ackermann ist Redakteur bei Business-Leaders und war zuvor mehrere Jahre als Fachberater für Kompositversicherungen tätig. Er beschäftigt sich mit den Themen Regulierung, Risikomanagement und Finanzpolitik in Deutschland und der Europäischen Union.
Noch kein Kommentar vorhanden.