Ronald Ackermann
Redakteur
News
Immobilieninvestitionen werden längst nicht mehr allein anhand von Kaufpreis, Mieteinnahmen und Wertsteigerung beurteilt. Für Unternehmer, vermögende Privatpersonen und professionelle Bestandshalter gewinnt eine weitere Größe an Bedeutung: die steuerliche Nutzungsdauer eines Gebäudes. Sie kann beeinflussen, wie viel Liquidität eine Immobilie jährlich erwirtschaftet, wie sich die Eigenkapitalrendite entwickelt und welche finanziellen Spielräume innerhalb eines Immobilienportfolios entstehen.
„Eine Immobilie ist nicht allein das, was sie monatlich an Miete erwirtschaftet. Entscheidend ist, wie viel Kapital nach Finanzierung, Bewirtschaftung und Steuern tatsächlich für neue Investitionen zur Verfügung steht.“ – Redaktion Business-Leaders
Neue rechtliche Klarstellungen machen die Restnutzungsdauer zu einem wichtigen Baustein einer vorausschauenden Vermögensplanung.
Restnutzungsdauer – Steuervorteile für Immobilieninvestoren in der Übersicht
- Steuerplanung beeinflusst Immobilienrenditen
- Abschreibungen verbessern mögliche Nettoliquidität
- Bestandsimmobilien bieten steuerliche Gestaltungsspielräume
- Portfolios profitieren von gezielten Analysen
- Steuereffekte können Reinvestitionen erleichtern
- Rechtsprechung stärkt sachverständige Nachweise
Immobilienrendite neu gedacht: Warum der Cashflow nach Steuern zählt
Ein vermietetes Mehrfamilienhaus kann attraktive Mieteinnahmen erzielen und trotzdem nur einen vergleichsweise geringen frei verfügbaren Zahlungsüberschuss erwirtschaften. Finanzierungskosten, Instandhaltung, Verwaltung und Steuerzahlungen beanspruchen einen erheblichen Teil der laufenden Einnahmen. Gerade Unternehmer, die Immobilien als langfristigen Vermögensbaustein nutzen, achten deshalb zunehmend auf eine Kennzahl: den tatsächlich verfügbaren Cashflow nach Steuern.
Die klassische Bruttomietrendite bildet diesen Zusammenhang nur unzureichend ab. Sie setzt die jährlichen Mieteinnahmen ins Verhältnis zum Kaufpreis, berücksichtigt aber weder die Finanzierung noch die individuelle steuerliche Situation. Ein zusätzlicher Einflussfaktor ist die Abschreibung für Abnutzung, kurz AfA. Sie mindert das steuerliche Ergebnis, ohne im jeweiligen Jahr einen entsprechenden Zahlungsmittelabfluss auszulösen.
Für viele ältere Wohngebäude sieht § 7 Einkommensteuergesetz eine reguläre lineare Abschreibung von zwei Prozent jährlich vor. Ist eine kürzere tatsächliche Nutzungsdauer nachgewiesen, kann jedoch ein entsprechend höherer jährlicher Abschreibungsbetrag zulässig sein.Die wirtschaftliche Konsequenz: Zwei Immobilien mit vergleichbarem Mietüberschuss können nach Steuern unterschiedlich viel Liquidität bereitstellen. Damit wird die Restnutzungsdauer nicht bloß zu einer technischen Größe aus der Immobilienbewertung, sondern zu einem Faktor der Kapitalallokation.
Was sich aktuell für Eigentümer und Investoren verändert hat
Die Möglichkeit, ein Gebäude über seine nachgewiesene kürzere tatsächliche Nutzungsdauer abzuschreiben, existiert bereits seit Langem. Neu ist vor allem die rechtliche Ausgangslage, die sich aus der jüngeren Rechtsprechung des Bundesfinanzhofs und einer Änderung der Verwaltungspraxis ergibt. Mit Urteil vom 23. Januar 2024 (IX R 14/23) bestätigte der Bundesfinanzhof, dass unterschiedliche geeignete sachverständige Methoden zum Nachweis einer kürzeren tatsächlichen Nutzungsdauer infrage kommen. Ein rein schematischer Verweis auf Modellwerte genügt allerdings nicht; die Besonderheiten des Gebäudes müssen berücksichtigt werden.
Zum 1. Dezember 2025 hob das Bundesministerium der Finanzen zudem sein Schreiben vom 22. Februar 2023 auf, das zuvor besonders restriktive Vorgaben für solche Nachweise formuliert hatte. Für die Praxis bedeutet das keine automatische Anerkennung kürzerer Nutzungsdauern. Es verbessert aber die Grundlage, auf der Eigentümer individuelle Gebäudeeigenschaften steuerlich geltend machen können. Aus unternehmerischer Sicht entsteht damit ein Anlass, bereits vorhandene Immobilienbestände systematisch auf bislang ungenutzte Abschreibungsmöglichkeiten zu untersuchen.
Ein Mehrfamilienhaus, zwei Liquiditätsszenarien
Wie relevant dieser Zusammenhang sein kann, zeigt eine Modellrechnung für einen vermögenden Privatinvestor, der ein vermietetes Mehrfamilienhaus im Privatvermögen hält. Das Objekt erwirtschaftet jährlich 120.000 Euro Nettokaltmiete. Nach nicht umlagefähigen Bewirtschaftungskosten und laufenden Finanzierungsausgaben verbleibt vor Einkommensteuer ein positiver Zahlungsüberschuss. Für das Modell wird angenommen, dass eine fachlich begründete kürzere tatsächliche Nutzungsdauer von 20 Jahren steuerlich anerkannt wird.
MODELLIMMOBILIE · VERMIETETES MEHRFAMILIENHAUS
- Gesamtinvestition = 2,4 Mio. €
- AfA-Bemessungsgrundlage = 1,6 Mio. €
- Jahresnettokaltmiete = 120.000 €
- Unterstellte Restnutzungsdauer = 20 Jahre
| Jährliche Mieteinnahmen | 120.000 € |
| Nicht umlagefähige laufende Kosten | −20.000 € |
| Darlehenszinsen | −35.000 € |
| Tilgung | −25.000 € |
|
Cashflow vor Einkommensteuer |
40.000 € |
Der Unterschied beträgt 48.000 Euro pro Jahr.
Wie sich die Steuerplanung auf die Liquidität auswirkt
|
Kennzahl pro Jahr |
Reguläre AfA |
Verkürzte AfA |
|---|---|---|
|
Mieteinnahmen |
120.000 € |
120.000 € |
|
Abziehbare laufende Kosten und Zinsen |
55.000 € |
55.000 € |
|
Gebäudeabschreibung |
32.000 € |
80.000 € |
|
Steuerliches Vermietungsergebnis |
33.000 € |
−15.000 € |
|
Cashflow vor Einkommensteuer |
40.000 € |
40.000 € |
|
Rechnerische Steuerwirkung bei 42 % |
−13.860 € |
+6.300 € |
|
Cashflow nach modellierter Steuerwirkung |
26.140 € |
46.300 € |
Die Modellrechnung unterstellt, dass das negative Vermietungsergebnis vollständig mit anderen steuerpflichtigen Einkünften verrechnet werden kann und eine konstante Grenzsteuerwirkung von 42 Prozent besteht. Die positive Steuerwirkung im zweiten Szenario ist keine garantierte Auszahlung des Finanzamts.
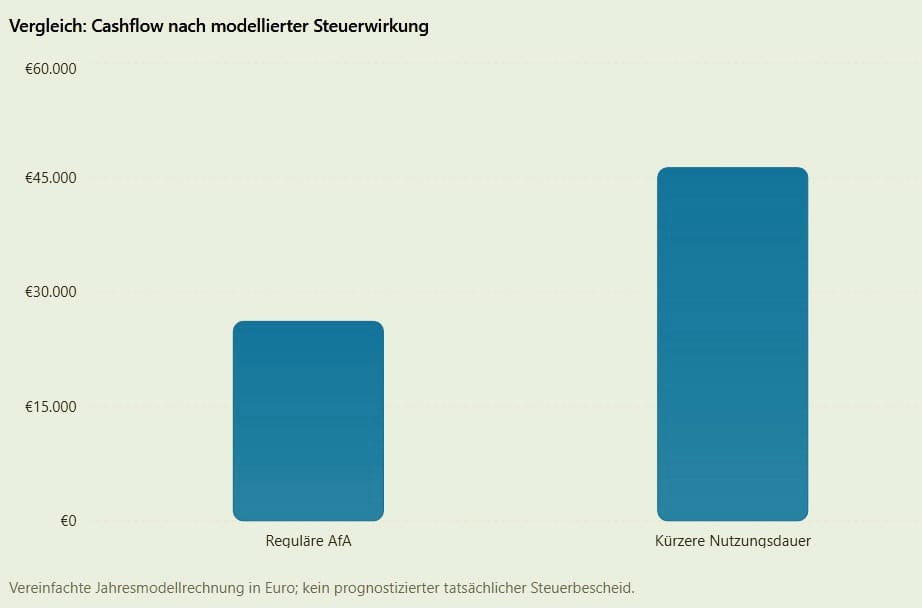
In diesem Beispiel stehen dem Investor rechnerisch 20.160 Euro mehr jährliche Liquidität zur Verfügung. Die Immobilie erwirtschaftet keinen zusätzlichen Euro Miete. Auch der Verkehrswert verändert sich durch die steuerliche Abschreibung nicht automatisch.
Die Verbesserung entsteht allein durch die zeitliche Verlagerung steuerlicher Abzüge.
Für einen vermögenden Investor, der laufend neue Objekte erwirbt, kann dieser Unterschied strategisch bedeutsam sein. Für eine fundierte Bewertung muss jedoch berücksichtigt werden, dass die Abschreibung insgesamt begrenzt ist und bei einem späteren Verkauf steuerliche Gegenwirkungen entstehen können.
Eigenkapitalrendite: Wenn Steuerplanung die Kapitalproduktivität beeinflusst
Der wirtschaftliche Nutzen lässt sich auch über die Rendite auf das eingesetzte Eigenkapital verdeutlichen. Angenommen, der Investor finanziert die Immobilie mit 1,4 Millionen Euro Fremdkapital und setzt eine Million Euro Eigenkapital ein. Bei ansonsten unveränderten Bedingungen ergibt sich folgendes Bild:
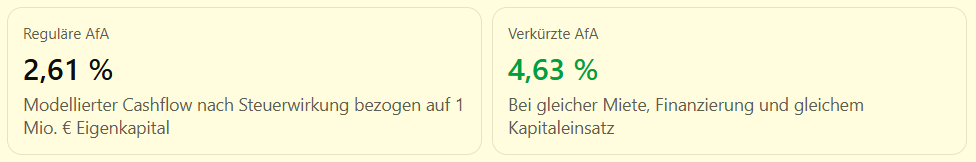
Die Modellrendite steigt um rund zwei Prozentpunkte. Dabei handelt es sich ausdrücklich um eine vereinfachte Cashflow-Eigenkapitalrendite nach modellierter Steuerwirkung, nicht um die Gesamtrendite der Immobilie. Weder Tilgungsvermögensaufbau noch Immobilienwertentwicklung, spätere Steuerfolgen oder ein vollständiger interner Zinsfuß sind berücksichtigt.
Gerade dieser Unterschied ist für unternehmerische Entscheidungen relevant: Die steuerliche Abschreibung verändert kurzfristig die Kapitalverfügbarkeit, nicht unmittelbar die operative Ertragskraft des Gebäudes.
Portfoliooptimierung: Die Restnutzungsdauer als Teil der Bestandsanalyse
Wer lediglich eine vermietete Eigentumswohnung besitzt, betrachtet die Abschreibung meist als Position in seiner Einkommensteuererklärung. Bei Unternehmern und größeren privaten Immobilieninvestoren stellt sich die Frage anders: Welche Wirkung entfalten steuerliche Unterschiede über ein gesamtes Portfolio?
Ein Bestand aus mehreren Mehrfamilienhäusern, Wohn- und Geschäftshäusern oder vermieteten Eigentumswohnungen kann Gebäude unterschiedlicher Baujahre, Zustände und Modernisierungsgrade umfassen. Entsprechend können sich auch die steuerlich relevanten tatsächlichen Nutzungsdauern unterscheiden. Daraus ergibt sich ein Ansatz zur Portfolioanalyse, bei dem nicht nur Lage, Miete und Marktwert betrachtet werden, sondern auch das individuelle Abschreibungsprofil eines Objekts.
Beispiel: Immobilienportfolio mit vier Objekten
Rein illustratives Szenario, in dem die kürzeren Nutzungsdauern jeweils fachlich nachgewiesen und steuerlich anerkannt sind.
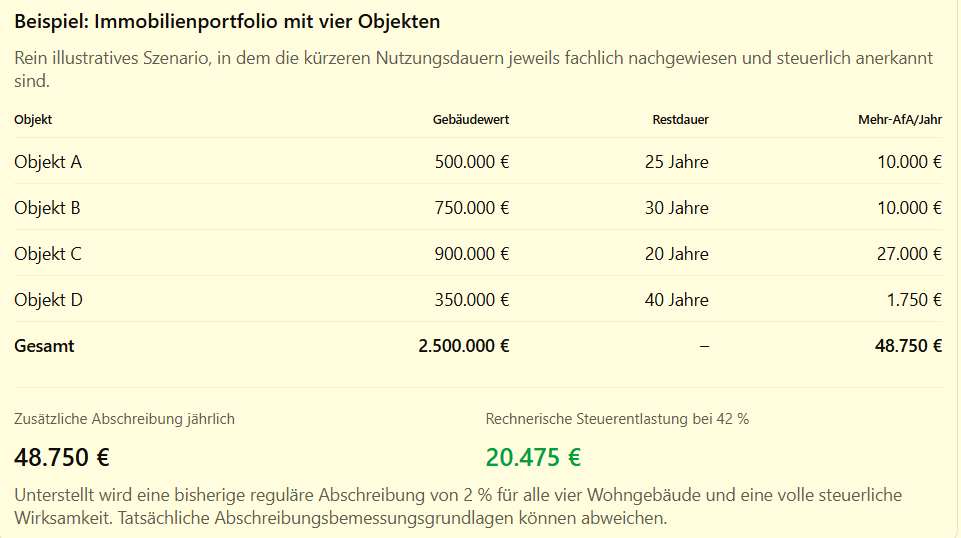
Das Beispiel verdeutlicht einen wichtigen Aspekt: Für das Portfolio muss nicht jedes Objekt ein außergewöhnlich hohes Abschreibungspotenzial besitzen. Bereits die Summe verschiedener steuerlich relevanter Unterschiede kann einen spürbaren Liquiditätseffekt auslösen.
Gleichzeitig zeigt die Aufstellung, warum eine systematische Priorisierung sinnvoll ist. Bei Objekt D beträgt die zusätzliche Abschreibung lediglich 1.750 Euro jährlich. Hier muss besonders sorgfältig abgewogen werden, ob die Kosten einer gutachterlichen Untersuchung wirtschaftlich gerechtfertigt sind. Bei größeren Portfolios empfiehlt sich daher eine nach Objektwert, Bauzustand und steuerlicher Wirkung gestaffelte Prüfung statt einer pauschalen Beauftragung für den gesamten Bestand.
Vom Steuervorteil zur Investitionsentscheidung
Eine höhere Abschreibung schafft zunächst Liquidität, wenn sie die tatsächlich zu zahlenden Steuern reduziert. Wie diese Liquidität eingesetzt wird, entscheidet über ihren weiteren wirtschaftlichen Nutzen. Für Unternehmer kommen insbesondere drei Wege infrage.
1. Modernisierung aus erwirtschafteter Liquidität
Zusätzliche verfügbare Mittel können in energetische Verbesserungen, technische Anlagen oder die Modernisierung von Wohnungen fließen. Dadurch kann sich die Marktposition einer Immobilie verbessern. Allerdings können umfangreiche Modernisierungen auch die tatsächliche Nutzungsdauer beeinflussen; dieser Zusammenhang ist steuerlich neu zu beurteilen.
2. Stärkung der Finanzierungsstruktur
Eigentümer können zusätzliche Liquidität zur Bildung von Reserven, für Sondertilgungen oder zur Vorbereitung einer Anschlussfinanzierung einsetzen. Gerade bei schwankenden Finanzierungskosten und erforderlichen Instandhaltungsinvestitionen erhöhen finanzielle Reserven die Handlungsfähigkeit.
3. Eigenkapital für weitere Investitionen
Wer mehrere Immobilien erwerben möchte, benötigt regelmäßig beträchtliche Eigenmittel. Steuerliche Liquiditätsvorteile können helfen, dieses Kapital schneller anzusammeln. Sie ersetzen jedoch weder eine tragfähige Finanzierung noch die wirtschaftliche Prüfung neuer Objekte.
Hier liegt ein wesentlicher Unterschied zwischen kurzfristiger Steueroptimierung und langfristiger Vermögensplanung: Eine Abschreibung ist kein eigenständiger Ertrag, sondern beeinflusst die zeitliche Verteilung der Steuerbelastung. Ein nachhaltiger Vermögenseffekt entsteht erst durch das Zusammenspiel mit der Investitions- und Finanzierungsstrategie.
Welche Rolle spielt die Restnutzungsdauer beim Immobilienankauf?
Auch für den Ankauf einer Immobilie kann die Frage nach der tatsächlichen Nutzungsdauer relevant sein. Institutionelle Investoren und professionelle Bestandshalter arbeiten seit Langem mit umfangreichen technischen und wirtschaftlichen Objektanalysen. Für private Unternehmer, die eigene Immobilienportfolios aufbauen, kann ein vergleichbarer Ansatz sinnvoll sein. Neben den klassischen Kriterien wie Standort, Mietentwicklung, Leerstand und Instandhaltungsbedarf gehört dann auch das steuerliche Abschreibungsprofil zur Investitionsprüfung.
Entscheidend ist jedoch, die Reihenfolge nicht zu vertauschen: Ein Gebäude mit kurzer tatsächlicher Restnutzungsdauer ist nicht allein deshalb eine attraktive Kapitalanlage. Eine kürzere Nutzungsdauer kann gleichzeitig auf technischen Verschleiß, wirtschaftliche Einschränkungen oder einen höheren zukünftigen Investitionsbedarf hinweisen. Der mögliche steuerliche Vorteil muss deshalb immer den baulichen Risiken und der geplanten Bewirtschaftung gegenübergestellt werden.
Ein Anleger, der ausschließlich wegen höherer Abschreibungen ein sanierungsbedürftiges Haus zu teuer erwirbt, erzielt dadurch noch keine bessere Investition. Die tatsächliche Restnutzungsdauer ist somit ein zusätzlicher Bewertungsfaktor, kein Ersatz für eine umfassende Immobilien-Due-Diligence.
Steuerliche Planung für Unternehmer: Privatvermögen oder Gesellschaft?
Besonders sorgfältig muss zwischen Immobilien im Privatvermögen und Immobilien im Betriebsvermögen unterschieden werden. Für einen privat vermietenden Unternehmer richtet sich die mögliche Einkommensteuerwirkung nach seinen persönlichen steuerlichen Verhältnissen. Die Beispiele dieses Beitrags arbeiten deshalb mit einem vereinfachten persönlichen Grenzsteuersatz.
Wird die Immobilie dagegen von einer GmbH gehalten, sind Körperschaftsteuer, gegebenenfalls Gewerbesteuer und die späteren Folgen einer Gewinnausschüttung zu berücksichtigen. Eine Modellrechnung mit 42 Prozent persönlichem Grenzsteuersatz lässt sich nicht einfach auf eine vermögensverwaltende Kapitalgesellschaft übertragen. Hinzu kommen mögliche Unterschiede bei der steuerlichen Behandlung eines Immobilienverkaufs. Daraus ergibt sich eine wichtige Schlussfolgerung: Die optimale Abschreibungsstrategie lässt sich nicht isoliert von der Eigentümer- und Beteiligungsstruktur bestimmen.
Eine geeignete steuerliche Gesamtplanung kann dabei auch berücksichtigen, ob Immobilien langfristig gehalten, generationsübergreifend übertragen oder nach einigen Jahren wieder veräußert werden sollen.
Die Grenzen der Optimierung: Warum mehr Abschreibung nicht automatisch mehr Vermögen bedeutet
Eine verkürzte tatsächliche Nutzungsdauer kann die jährliche AfA erhöhen. Sie schafft aber keine zusätzliche Abschreibungsbasis. Bei einem Gebäudewert von einer Million Euro können steuerlich grundsätzlich nicht beliebig hohe Abschreibungen vorgenommen werden. Eine kürzere Nutzungsdauer führt vor allem dazu, dass der abschreibbare Wert früher steuerlich geltend gemacht werden kann. Damit entsteht häufig ein zeitlicher Vorteil: Weniger Steuerzahlungen in früheren Jahren stehen entsprechend geringeren Abschreibungsmöglichkeiten in späteren Jahren gegenüber.
Auch bei einer geplanten Veräußerung ist Vorsicht geboten. Bei einem steuerpflichtigen privaten Immobilienverkauf nach § 23 EStG können zuvor beanspruchte Abschreibungen die Berechnung des Veräußerungsgewinns beeinflussen. Für eine vollständig aussagekräftige Wirtschaftlichkeitsbetrachtung sollten daher mindestens die geplante Haltedauer, der jährliche Liquiditätseffekt, mögliche spätere Steuerbelastungen und die Verwendung der frei werdenden Mittel gemeinsam betrachtet werden.
Sie kann die Rendite nach Steuern und den verfügbaren Cashflow verbessern. Die laufenden Mieteinnahmen und die operative Ertragskraft bleiben durch die AfA unverändert. Deshalb sollte zwischen Objektrendite vor Steuern und Eigenkapitalrendite nach Steuern unterschieden werden.
Ja. Die maßgeblichen Abschreibungsregeln und gegebenenfalls nachgewiesenen tatsächlichen Nutzungsdauern sind grundsätzlich objektbezogen zu beurteilen. Ein einheitlicher Satz für den gesamten Immobilienbestand ist nicht automatisch sachgerecht.
Sie kann sich positiv auf die erwartete steuerliche Liquidität auswirken. Ein möglicher Steuervorteil sollte jedoch niemals eine unzureichende Bausubstanz, überhöhte Kaufpreise oder unrealistische Mietannahmen rechtfertigen.
Nicht unmittelbar. Die steuerliche Abschreibung und die Verkehrswertermittlung verfolgen unterschiedliche Zwecke. Individuelle Steuereffekte können die Attraktivität einer Investition für einen bestimmten Anleger beeinflussen, ohne dass daraus automatisch ein höherer allgemeiner Marktwert folgt.
Die Möglichkeit einer Abschreibung nach kürzerer tatsächlicher Nutzungsdauer besteht grundsätzlich auch für entsprechende gewerblich genutzte Gebäude. Allerdings können andere reguläre AfA-Sätze und weitere steuerliche Besonderheiten gelten. Eine pauschale Übertragung der Wohnimmobilienbeispiele wäre daher nicht sachgerecht.
Ausgangspunkt ist eine vollständige Objektübersicht mit Anschaffungsdaten, AfA-Bemessungsgrundlagen, Baujahren, Modernisierungen, bisheriger Abschreibung, Finanzierungsstruktur und geplanter Haltedauer. Anschließend kann gemeinsam mit Steuerberatung und geeigneten Sachverständigen beurteilt werden, welche Objekte für eine vertiefte Untersuchung infrage kommen.
Fazit: Die steuerliche Nutzungsdauer gehört auf die Agenda der Vermögensplanung
Immobilienvermögen wird nicht allein durch steigende Objektwerte und laufende Mieteinnahmen aufgebaut. Ebenso relevant ist, wie effizient das gebundene Kapital eingesetzt wird und welche finanziellen Mittel nach Steuern verfügbar bleiben.
Die rechtlichen Entwicklungen der vergangenen Jahre geben Immobilieninvestoren Anlass, die tatsächliche Nutzungsdauer ihrer Bestandsobjekte verstärkt in den Blick zu nehmen.
Für Unternehmer und größere private Bestandshalter kann daraus eine zusätzliche strategische Perspektive entstehen: Immobilien werden nicht ausschließlich nach Marktwert und Mietertrag beurteilt, sondern auch nach ihrem Abschreibungsprofil, der steuerlichen Liquiditätswirkung und ihrer Funktion im gesamten Vermögensportfolio.
Der mögliche Vorteil liegt dabei nicht in einer künstlichen Erhöhung des Immobilienwertes, sondern in der wirtschaftlich sinnvollen Nutzung bestehender steuerlicher Regelungen.
Wer die Restnutzungsdauer seiner Immobilien kennt und steuerlich zutreffend berücksichtigt, schafft eine bessere Grundlage für fundierte Investitionsentscheidungen.
Weiterführender Fachratgeber auf GREY-INVESTMENT-NEWS
Für Leser, die sich intensiver mit den Voraussetzungen einer verkürzten tatsächlichen Nutzungsdauer befassen möchten, bietet sich eine ergänzende Fachpublikation an.
Immobilienabschreibung 2026: Wie ein Restnutzungsdauergutachten die jährliche AfA vervierfachen kann
Der ergänzende Ratgeber auf GREY-INVESTMENT-NEWS behandelt Gutachtenkosten, steuerliche Nachweise, konkrete Rechenbeispiele und die aktuelle Rechtslage.
Quellen und Rechtsgrundlagen
Abrufdatum: 9. Oktober 2026
§ 7 Einkommensteuergesetz – Gebäudeabschreibung und kürzere tatsächliche Nutzungsdauer.
Bundesfinanzhof, Urteil vom 23. Januar 2024, IX R 14/23 – Sachverständiger Nachweis und Anforderungen an die Ermittlung der Restnutzungsdauer.
Bundesministerium der Finanzen, Schreiben vom 1. Dezember 2025 – Aufhebung des BMF-Schreibens vom 22. Februar 2023.
§ 23 Einkommensteuergesetz – Private Immobilienveräußerungen.
Rechtlicher Hinweis:
Dieser Beitrag dient der allgemeinen wirtschaftsjournalistischen Information. Er ist keine individuelle Steuer-, Rechts- oder Anlageberatung. Die dargestellten Berechnungen sind hypothetische Modellrechnungen und keine Prognosen. Steuerliche Folgen hängen von der Eigentümerstruktur, der tatsächlichen Nutzungsdauer, der Anerkennung der Nachweise und der individuellen Steuersituation ab.
Ronald Ackermann
Redakteur
Ronald Ackermann ist Redakteur bei Business-Leaders und war zuvor mehrere Jahre als Fachberater für Kompositversicherungen tätig. Er beschäftigt sich mit den Themen Regulierung, Risikomanagement und Finanzpolitik in Deutschland und der Europäischen Union.
Noch kein Kommentar vorhanden.