Ronald Ackermann
Redakteur
News
Der eigentliche Fortschritt bei Blockchain im Kapitalmarkt liegt möglicherweise gar nicht darin, dass eine Anleihe auf einer Blockchain liegt. Spannender wird es dort, wo die Technik im laufenden Betrieb ausgetauscht werden kann – ohne dass deshalb gleich das Wertpapier oder der gesamte Prozess neu aufgesetzt werden muss.
„Der erfolgreiche Härtetest ist mehr als ein technischer Nachweis.“
Tim Armbruster, Treasurer der KfW
Genau das hat die KfW jetzt getestet. Bei ihrer dritten Blockchain-Anleihe wurden am 23. September 2026 erstmals in Deutschland sowohl der Kryptowertpapierregisterführer als auch die zugrunde liegende Blockchain während der Laufzeit gewechselt. Aus einem technologischen Experiment wird damit zunehmend eine klassische Infrastrukturfrage: Wie belastbar, austauschbar und skalierbar können digitale Kapitalmärkte tatsächlich werden?
Blockchain-Anleihen – das Wichtigste im Überblick
-
Blockchain-Wechsel im laufenden Betrieb
Registerführer erstmals ausgetauscht
eWpG schafft rechtlichen Rahmen
Interoperabilität bleibt zentrale Aufgabe
SEC öffnet regulierten Testmarkt
Brick Towers zeigt Praxisanwendung
Der eigentliche Test begann nach der Emission
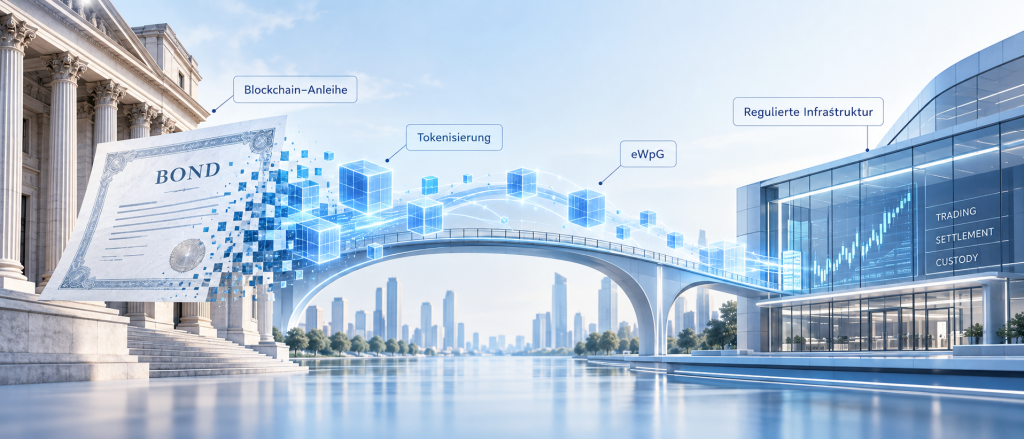
Die dritte Blockchain-Anleihe der KfW wurde bereits am 9. Juni 2026 als Kryptowertpapier nach dem Gesetz über elektronische Wertpapiere, kurz eWpG, emittiert. Das Volumen beträgt 100 Millionen Euro, die Laufzeit reicht bis zum 7. Dezember 2027. Neu ist deshalb nicht die digitale Anleihe an sich. Neu ist das, was während ihrer Laufzeit geschehen ist.
Am 23. September übernahm die DekaBank die Registerführung von Cashlink. Gleichzeitig wurde das Register von der bisher verwendeten Polygon-Blockchain auf die Infrastruktur von SWIAT übertragen, die künftig Teil von Regulated Layer One, kurz RL1, werden soll. Die DZ BANK blieb dabei sammeleingetragene Inhaberin der Anleihe. Für die Investoren änderte sich nach Angaben der KfW durch diesen technischen Wechsel nichts.
Gerade dieser Punkt macht den Vorgang interessant. Eine Kapitalmarktinfrastruktur wird erst dann wirklich praxistauglich, wenn nicht jede technische Veränderung zur Grundsatzoperation wird. Banken wechseln Systeme, Dienstleister ändern sich, technische Plattformen entwickeln sich weiter. Eine digitale Wertpapierinfrastruktur muss damit umgehen können.
Ganz reibungslos im technischen Sinne ist die Welt allerdings noch nicht miteinander verbunden. Polygon und SWIAT/RL1 arbeiten derzeit mit unterschiedlichen Standards. Die bestehenden Anleihe-Token konnten deshalb nicht einfach von einer Blockchain auf die andere verschoben werden. Die DekaBank erzeugte auf der neuen Infrastruktur neue Token, während Cashlink die bisherigen Token auf Polygon löschte.
Das Ergebnis ist deshalb fast interessanter als ein problemloser Eins-zu-eins-Transfer: Der Wechsel funktionierte operativ, gleichzeitig wurde sichtbar, wo gemeinsame technische Standards noch fehlen.
INFOBOX: Was ist das eWpG?
Das Gesetz über elektronische Wertpapiere ermöglicht in Deutschland die Ausgabe bestimmter Wertpapiere ohne klassische Papierurkunde. Stattdessen wird das Wertpapier in ein elektronisches Wertpapierregister eingetragen. Ein elektronisches Wertpapier hat grundsätzlich dieselbe Rechtswirkung wie ein urkundlich ausgestelltes Wertpapier. Das Gesetz unterscheidet unter anderem zwischen zentralen Registern und Kryptowertpapierregistern.
Warum der Registerführer so wichtig ist
Wer bei Blockchain nur auf Token und Netzwerke schaut, übersieht einen wesentlichen Teil des Systems. Bei einem Kryptowertpapier muss auch rechtlich eindeutig nachvollziehbar sein, welches Wertpapier existiert, wer der Emittent ist und wer als Inhaber eingetragen ist.
Dafür gibt es den Kryptowertpapierregisterführer. Das Register muss unter anderem den wesentlichen Inhalt des Rechts, das Emissionsvolumen, den Nennbetrag, den Emittenten und den Inhaber beziehungsweise die Form der Eintragung abbilden. Das eWpG verlangt außerdem technische und organisatorische Maßnahmen zum Schutz der Daten und zur korrekten Abbildung der Rechtslage.
Interessant für den aktuellen KfW-Test: Das Gesetz sieht einen Wechsel der registerführenden Stelle grundsätzlich ausdrücklich vor. Sofern die Emissionsbedingungen nichts anderes bestimmen, kann der Emittent den Registerführer wechseln.
Die Blockchain ist damit nicht das Recht selbst. Sie ist ein Teil der Infrastruktur, mit der dieses Recht technisch dokumentiert und verarbeitet wird.
INFOBOX: Kryptowertpapierregister
Ein Kryptowertpapierregister muss nach dem eWpG auf einem fälschungssicheren Aufzeichnungssystem geführt werden. Daten werden zeitlich nachvollziehbar protokolliert und gegen unbefugte Löschung oder nachträgliche Veränderung geschützt. Blockchain beziehungsweise Distributed-Ledger-Technologie kann dafür die technische Grundlage bilden.
Aus dem Blockchain-Projekt wird eine Infrastrukturfrage
Genau an diesem Punkt verändert sich die Diskussion über Blockchain im Finanzmarkt. Vor einigen Jahren drehte sie sich häufig um Kryptowährungen, neue Token und die Frage, ob traditionelle Banken durch dezentrale Systeme ersetzt werden könnten. Heute beschäftigen sich Banken, Zentralbanken, Börsen und regulierte Marktinfrastrukturen mit einer sehr viel nüchterneren Frage: Kann DLT bestimmte Prozesse des bestehenden Kapitalmarktes besser oder flexibler organisieren?
Bei der KfW geht es beispielsweise um Registerführung, Übertragbarkeit zwischen verschiedenen technischen Systemen und künftig auch um die Abwicklung in Zentralbankgeld. Für eine im Dezember 2026 geplante Zinszahlung ihrer Blockchain-Anleihe will die KfW erstmals die neue Pontes-Pilotlösung des Eurosystems einsetzen. Diese soll die Abwicklung DLT-basierter Transaktionen in Zentralbankgeld ermöglichen.
Damit wächst Stück für Stück eine Infrastruktur zusammen, die bislang häufig getrennt betrachtet wurde: Wertpapier, Register, Blockchain, Handel, Settlement und Geldseite.
Ob sich dabei langfristig eine bestimmte Blockchain durchsetzt, ist vielleicht gar nicht die entscheidende Frage. Der KfW-Test zeigt eher das Gegenteil. Für einen institutionellen Kapitalmarkt dürfte wichtiger sein, dass Systeme gewechselt und miteinander verbunden werden können, ohne dass die wirtschaftlichen Rechte eines Wertpapiers davon abhängig werden.
INFOBOX: Was bedeutet Interoperabilität?
Interoperabilität bedeutet vereinfacht, dass unterschiedliche technische Systeme miteinander arbeiten können. Für digitale Kapitalmärkte wäre das beispielsweise wichtig, wenn ein Wertpapier, Register oder Abwicklungsprozess von einer Infrastruktur auf eine andere wechseln soll. Der KfW-Test zeigte: Der Wechsel ist möglich – ein einheitlicher technischer Standard besteht aber noch nicht.
Tokenisierung bedeutet nicht automatisch Kryptowährung
Hier schließt sich der Kreis zur Tokenisierung. Ein tokenisiertes Wertpapier ist nicht automatisch eine Kryptowährung. Vereinfacht gesagt wird ein klassisches Finanzinstrument – beispielsweise eine Aktie, Anleihe oder ein Fondsanteil – technisch digital dargestellt und über eine DLT- oder Blockchain-Infrastruktur verwaltet.
Die wirtschaftliche Qualität des Wertpapiers ändert sich dadurch zunächst nicht. Eine Anleihe bleibt eine Forderung gegenüber einem Emittenten. Ein Fonds bleibt ein Fonds. Eine Aktie bleibt eine Beteiligung an einem Unternehmen. Die Blockchain verändert in erster Linie die technische Infrastruktur, über die Eigentum, Übertragung, Handel oder Abwicklung organisiert werden können.
Das ist auch ein wichtiger Unterschied zur frühen Kryptodiskussion. Die aktuelle Entwicklung dreht sich immer weniger darum, einen neuen Token zu erfinden. Zunehmend geht es darum, bestehende Finanzinstrumente auf einer neuen technischen Infrastruktur abzubilden.
Business-Leaders hat diese Entwicklung bereits ausführlich im Hintergrundbeitrag „Tokenisierung 2026: Wenn Wertpapiere auf die Blockchain wandern“ eingeordnet.
Auch die USA öffnen den regulierten Raum
Dass diese Entwicklung nicht auf Deutschland oder Europa beschränkt ist, zeigt ein aktueller Schritt der US-Börsenaufsicht SEC. Am 17. September 2026 erließ die Behörde eine zunächst befristete und an Bedingungen geknüpfte sogenannte „Innovation Exemption“.
Sie ermöglicht bestimmten Tokenized Securities Venues, kurz TSVs, tokenisierte Aktien des amerikanischen National Market System über zugelassene automatisierte Marktmechanismen und Liquiditätspools zu handeln, ohne dafür während der Ausnahme vollständig unter die bisherige Definition einer Wertpapierbörse zu fallen. Die Regelung ist auf fünf Jahre angelegt.
Dabei geht es ausdrücklich nicht um beliebige synthetische Aktientoken. Nach Darstellung der SEC müssen die erfassten tokenisierten Aktien grundsätzlich dieselben Rechte wie die zugrunde liegenden traditionellen Aktien vermitteln. Emittenten erhalten zudem unter bestimmten Voraussetzungen die Möglichkeit, einer Tokenisierung durch unabhängige Dritte zu widersprechen.
Das ist keine vollständige Neuordnung des amerikanischen Aktienmarktes. Aber es ist ein bemerkenswerter Schritt: Eine der wichtigsten Kapitalmarktaufsichten der Welt schafft einen kontrollierten regulatorischen Raum, in dem On-chain-Handel mit klassischen Wertpapieren praktisch erprobt werden kann.
INFOBOX: Was sind tokenisierte NMS-Aktien?
NMS steht für „National Market System“. Gemeint sind grundsätzlich Aktien, die zum regulären US-Börsensystem gehören. Bei der neuen SEC-Regelung geht es um digitale beziehungsweise tokenisierte Abbildungen solcher realen Aktien innerhalb eines eng begrenzten regulatorischen Rahmens – nicht um frei erfundene Aktienderivate ohne entsprechende Rechte.
21X: Regulierte Blockchain-Infrastruktur in Europa
Europa besitzt mit dem DLT Pilot Regime bereits einen eigenen regulatorischen Rahmen für blockchainbasierte Marktinfrastrukturen. Ein konkretes Beispiel ist die Frankfurter 21X AG.
Nach Angaben der europäischen Wertpapieraufsicht ESMA betreibt 21X ein als DLT Trading and Settlement System zugelassenes System. Die Genehmigung innerhalb des europäischen DLT Pilot Regime besteht seit Dezember 2024. Die Infrastruktur verbindet dabei Handel und Abwicklung tokenisierter Finanzinstrumente auf DLT-Basis.
Interessant ist auch hier der praktische Ansatz. Es geht nicht um eine unregulierte Kryptobörse, sondern um eine Infrastruktur, auf der klassische Finanzinstrumente in tokenisierter Form innerhalb eines regulatorischen Rahmens gehandelt und abgewickelt werden können.
Genau deshalb passt 21X in die Entwicklung, die sich derzeit bei KfW, Eurosystem und SEC beobachten lässt: Blockchain verschiebt sich vom eigenständigen Kryptothema in Richtung technischer Kapitalmarktinfrastruktur.
INFOBOX: DLT Trading and Settlement System
Ein DLT TSS verbindet vereinfacht Handel und Abwicklung von DLT-Finanzinstrumenten innerhalb einer gemeinsamen Infrastruktur. Das europäische DLT Pilot Regime schafft hierfür einen besonderen regulatorischen Rahmen. 21X gehört zu den von ESMA dokumentierten europäischen Marktinfrastrukturen dieses Typs.
Brick Towers zeigt den Übergang in die praktische Nutzung
An dieser Stelle wird auch Brick Towers als Praxisbeispiel interessant – nicht weil das Unternehmen an der KfW-Anleihe beteiligt wäre. Das ist nicht der Fall. Der Zusammenhang liegt auf einer anderen Ebene.
21X gab bereits im Juni 2025 bekannt, Brick Towers als Trading Participant in seine Infrastruktur aufgenommen zu haben. Ziel war nach der damaligen Mitteilung, eigene Treasury-Reserven über tokenisierte Fondsinstrumente zu verwalten. Als erster Schwerpunkt wurden US-Dollar-denominierte Geldmarktinstrumente genannt.
Damit wird aus dem abstrakten Begriff Tokenisierung ein konkreter Unternehmensprozess. Treasury Management gehört zu den klassischen Aufgaben eines Unternehmens: Liquidität muss gehalten, strukturiert und gegebenenfalls angelegt werden. Neu ist hier der technische Weg – der Zugriff auf tokenisierte Finanzinstrumente innerhalb einer regulierten DLT-Infrastruktur.
Brick Towers steht damit nicht stellvertretend für den gesamten tokenisierten Kapitalmarkt. Das Beispiel zeigt vielmehr, wie sich die Infrastruktur auf Anwendungsebene nutzen lässt: Ein digitales Asset-Unternehmen greift für eine klassische Treasury-Aufgabe auf einen regulierten Handels- und Abwicklungsplatz für tokenisierte Finanzinstrumente zurück.
Genau solche Anwendungen sind für die weitere Entwicklung wahrscheinlich aussagekräftiger als große Ankündigungen über eine vermeintliche „Blockchain-Revolution“. Eine neue Kapitalmarktinfrastruktur wird letztlich nicht daran gemessen, wie modern sie klingt, sondern daran, ob Marktteilnehmer sie für reale Prozesse einsetzen können.
INFOBOX: Brick Towers und 21X
21X bestätigte 2025 die Aufnahme von Brick Towers als Trading Participant. Als Anwendungsfall wurde die Verwaltung eigener Treasury-Reserven über tokenisierte Fondsinstrumente genannt, zunächst mit Fokus auf US-Dollar-Geldmarktinstrumente. Die Veröffentlichung nennt keine aktuellen Anlagevolumina oder Bestände.
Der entscheidende Schritt ist nicht die Blockchain selbst
Der KfW-Test liefert deshalb eine interessante Momentaufnahme des Jahres 2026. Blockchain-Anleihen müssen ihren Nutzen inzwischen nicht mehr allein dadurch beweisen, dass eine Emission technisch funktioniert. Die nächste Stufe ist anspruchsvoller: Systeme müssen im laufenden Betrieb belastbar sein, Komponenten müssen austauschbar werden und unterschiedliche Marktinfrastrukturen müssen miteinander kommunizieren können.
Deutschland besitzt mit dem eWpG einen rechtlichen Rahmen für elektronische und kryptografisch registrierte Wertpapiere. Europa erprobt mit dem DLT Pilot Regime regulierte Handels- und Abwicklungssysteme. Das Eurosystem arbeitet an der Abwicklung in Zentralbankgeld. Die SEC schafft in den USA einen befristeten Rahmen für den On-chain-Handel tokenisierter Aktien. Und mit Marktteilnehmern wie Brick Towers entstehen konkrete Anwendungsfälle auf regulierten Infrastrukturen wie 21X.
Das bedeutet noch nicht, dass klassische Kapitalmarktinfrastruktur vollständig durch Blockchain ersetzt wird. Genau das muss sie vielleicht auch gar nicht.
Interessanter ist eine andere Entwicklung: Die Technologie beginnt sich dort einzufügen, wo Kapitalmärkte ohnehin funktionieren müssen – bei Emission, Registerführung, Handel, Settlement und Treasury. Je selbstverständlicher diese Prozesse werden, desto weniger dürfte irgendwann entscheidend sein, ob im Hintergrund überhaupt noch jemand das Wort Blockchain benutzt.
Eine Blockchain-Anleihe ist eine Schuldverschreibung, bei der Teile der Ausgabe, Registrierung oder Übertragung über eine Blockchain beziehungsweise Distributed-Ledger-Infrastruktur organisiert werden. Die konkrete rechtliche Ausgestaltung hängt vom jeweiligen Rechtsrahmen ab.
Bei der dritten Blockchain-Anleihe der KfW wurden erstmals in Deutschland während der Laufzeit sowohl der Kryptowertpapierregisterführer als auch die zugrunde liegende Blockchain gewechselt. Der Wechsel erfolgte am 23. September 2026.
Nicht unmittelbar. Aufgrund unterschiedlicher technischer Standards konnten die bestehenden Token nicht direkt übertragen werden. Auf der neuen Infrastruktur wurden neue Token erzeugt und die bisherigen Token auf Polygon gelöscht.
Nein. Ein Kryptowertpapier nach dem eWpG ist ein elektronisches Wertpapier, das in ein Kryptowertpapierregister eingetragen wird. Seine rechtliche und wirtschaftliche Funktion unterscheidet sich damit grundsätzlich von Kryptowährungen wie Bitcoin.
Die SEC schuf am 17. September 2026 eine temporäre und bedingte Ausnahme für bestimmte Handelsplätze, auf denen tokenisierte US-Aktien innerhalb eines vorgegebenen regulatorischen Rahmens gehandelt werden können. Die Ausnahme ist auf fünf Jahre angelegt.
21X nahm Brick Towers 2025 als Trading Participant auf. Nach Angaben von 21X wird Brick Towers die Infrastruktur unter anderem für die Verwaltung eigener Treasury-Reserven über tokenisierte Fondsinstrumente nutzen.
Quellen
KfW: „KfW besteht ‚Härtetest‘ mit dritter Blockchain-Anleihe“, Pressemitteilung vom 24.09.2026.
Bundesministerium der Justiz / Bundesamt für Justiz: Gesetz über elektronische Wertpapiere (eWpG), insbesondere §§ 2, 4, 7, 16 und 17; geltende Fassung.
U.S. Securities and Exchange Commission: „SEC Issues ‘Innovation Exemption’ to Facilitate the Trading of Tokenized NMS Stock and Request for Comment“, 17.09.2026.
ESMA: Report on the functioning and review of the DLT Pilot Regime; Angaben zur 21X AG als DLT Trading and Settlement System.
21X: „Brick Towers joins 21X as a trading participant for on-chain treasury management“, veröffentlicht am 03.06.2025.
Abruf und redaktioneller Stand: 24. September 2026.
Redaktioneller Hinweis
Der Beitrag ordnet aktuelle Entwicklungen rund um elektronische Wertpapiere, Blockchain-Infrastruktur und Tokenisierung journalistisch ein. Unternehmensangaben zu Brick Towers und 21X beruhen auf den jeweils genannten öffentlichen Quellen. Aus der Aufnahme als Trading Participant lassen sich keine Aussagen über konkrete aktuelle Anlagevolumina, Erträge oder wirtschaftliche Ergebnisse ableiten.
Rechtlicher Hinweis
Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt weder Anlageberatung noch eine Empfehlung zum Erwerb oder Verkauf bestimmter Finanzinstrumente dar. Tokenisierung oder der Einsatz von Blockchain-Technologie verändert nicht automatisch die wirtschaftlichen Risiken eines Wertpapiers oder einer Anlage.
Ronald Ackermann
Redakteur
Ronald Ackermann ist Redakteur bei Business-Leaders und war zuvor mehrere Jahre als Fachberater für Kompositversicherungen tätig. Er beschäftigt sich mit den Themen Regulierung, Risikomanagement und Finanzpolitik in Deutschland und der Europäischen Union.
Noch kein Kommentar vorhanden.