Thomas Feldhaus
Redakteur
News
Gründen in 48 Stunden, für höchstens 100 Euro, ohne Notar und ohne Mindestkapital. Mit der EU Inc. will Brüssel den Flickenteppich aus 27 nationalen Gesellschaftsrechten überwinden. Gründern verspricht die neue Rechtsform weniger Bürokratie und bessere Mitarbeiteroptionen, Investoren einheitliche Spielregeln – und der deutschen GmbH ernsthafte Konkurrenz. Seit dem Ratsbeschluss vom Freitag ist allerdings klar, dass nicht jedes Versprechen die Verhandlungen unbeschadet übersteht.
Das Wichtigste zur EU Inc. in Kürze
- Die EU Inc. soll als optionale, EU-weit einheitliche Rechtsform neben GmbH und UG treten: Gründung online binnen 48 Stunden, höchstens 100 Euro, kein Mindestkapital, Anteilsübertragung ohne Notar.
- Der Rat hat den Kommissionsentwurf am 23. Oktober in wichtigen Punkten eingeschränkt: Steuervorteile für Mitarbeiteroptionen nur noch bis 750 Beschäftigte und 150 Millionen Euro Umsatz, mehr nationale Kontrollen, optionaler Schutz der Mitbestimmung.
- Das Parlament hat seine Position noch nicht beschlossen, die Rechtsgrundlage ist umstritten: Ein Gutachten von Ex-Verfassungsrichter Udo Di Fabio hält sie für unzulässig. Nutzbar wäre die EU Inc. frühestens 2028.
Es ist eine Geschichte, die in der europäischen Gründerszene seit Monaten die Runde macht. Stripe-Chef Patrick Collison schilderte den Fall eines deutschen Gründers, der rund 30.000 Euro an Notargebühren zahlte, damit ein Notar einen 90 Seiten starken Investmentvertrag einen ganzen Tag lang verlas. Sein nächstes Unternehmen gründete der Mann im Ausland.
Warum Europa eine einheitliche Rechtsform braucht
Die Anekdote steht für ein strukturelles Problem. Auf dem Papier ist der Binnenmarkt weitgehend integriert, im Gesellschafts-, Steuer- und Insolvenzrecht gelten aber 27 nationale Regelwerke. Wer grenzüberschreitend wachsen, Fachkräfte im Ausland einstellen oder Kapital bei internationalen Investoren einsammeln will, zahlt dafür mit Zeit, Beratungshonoraren und Rechtsunsicherheit. Investoren preisen diesen Aufwand in ihre Bewertungen ein.
Die Zahlen, die in der Debatte kursieren, sind deutlich. Europa beherbergt mehr als 40.000 wagniskapitalfinanzierte Tech-Start-ups, hat aber bislang nur 331 Unicorns hervorgebracht, also nicht börsennotierte Unternehmen mit einer Bewertung von mehr als einer Milliarde US-Dollar. In den USA sind es 1.963. In einer Eurobarometer-Umfrage nannten 71 Prozent der Start-ups und 64 Prozent der kleinen und mittleren Unternehmen regulatorische Hürden und Verwaltungsaufwand als ihre größte Herausforderung.
28. Regime: Von Letta und Draghi zum Verordnungsentwurf
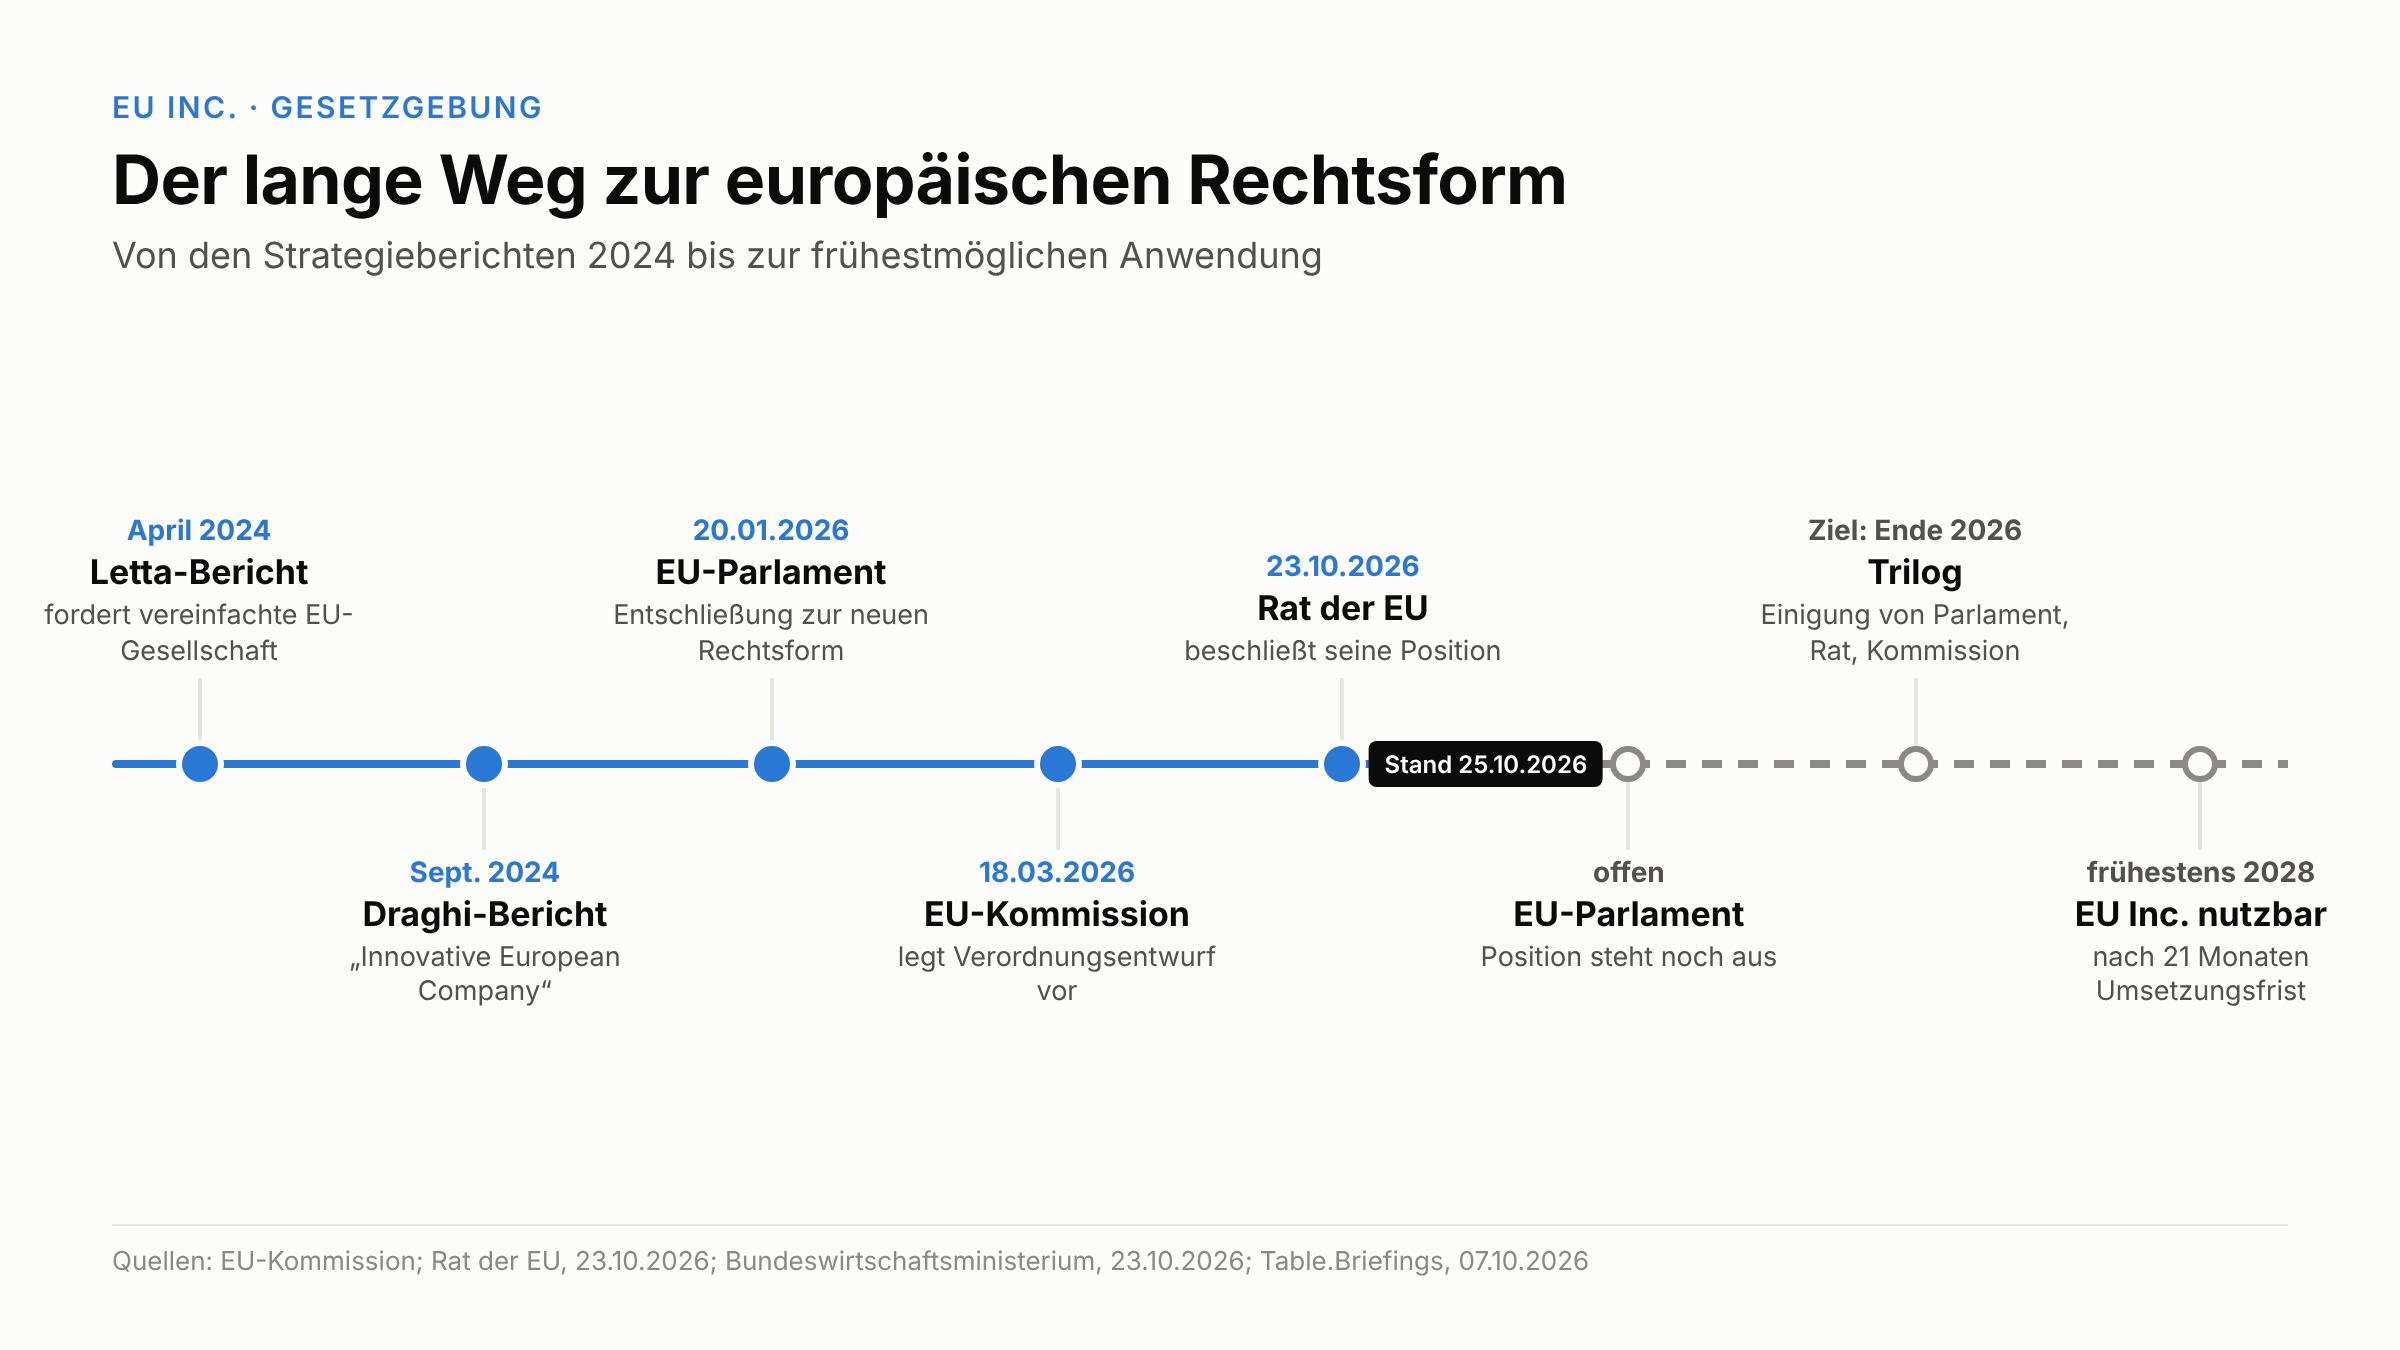
Den politischen Anstoß gaben zwei Berichte aus dem Jahr 2024. Der frühere italienische Ministerpräsident Enrico Letta schlug im April in seinem Binnenmarktbericht „Much More than a Market“ eine vereinfachte europäische Gesellschaftsform vor. Mario Draghi, ehemals Präsident der Europäischen Zentralbank, forderte im September in seinem Bericht zur Wettbewerbsfähigkeit eine „Innovative European Company“. Beide Konzepte bilden die Grundlage dessen, was in Brüssel heute 28. Regime heißt: eine einheitliche Rechtsform, die Unternehmen freiwillig wählen können – neben den nationalen Systemen, nicht an deren Stelle.
Der Bedarf ist offenkundig. Von den 1.467 Rückmeldungen zur öffentlichen Konsultation der Kommission stammten rund 80 Prozent von Unternehmen, Gründern und Investoren. Das Europäische Parlament verabschiedete am 20. Januar 2026 mit 492 zu 144 Stimmen bei 28 Enthaltungen eine Entschließung für eine „Single European Company“. Am 18. März legte die Kommission ihren Verordnungsvorschlag vor. Kommissionspräsidentin Ursula von der Leyen warb mit dem Versprechen, jeder Unternehmer könne künftig binnen 48 Stunden, von überall in der EU und vollständig online eine Gesellschaft gründen.
Neu ist die Idee einer europäischen Gesellschaftsform nicht. Seit 2004 gibt es die Europäische Gesellschaft (SE). Sie verlangt jedoch ein Mindestkapital von 120.000 Euro, setzt eine bereits grenzüberschreitende Struktur voraus und lehnt sich stark an das jeweilige nationale Aktienrecht an. Für Konzerne mag das passen, für Start-ups in der Frühphase ist die SE ungeeignet.
EU Inc. gründen: 48 Stunden, 100 Euro, kein Mindestkapital
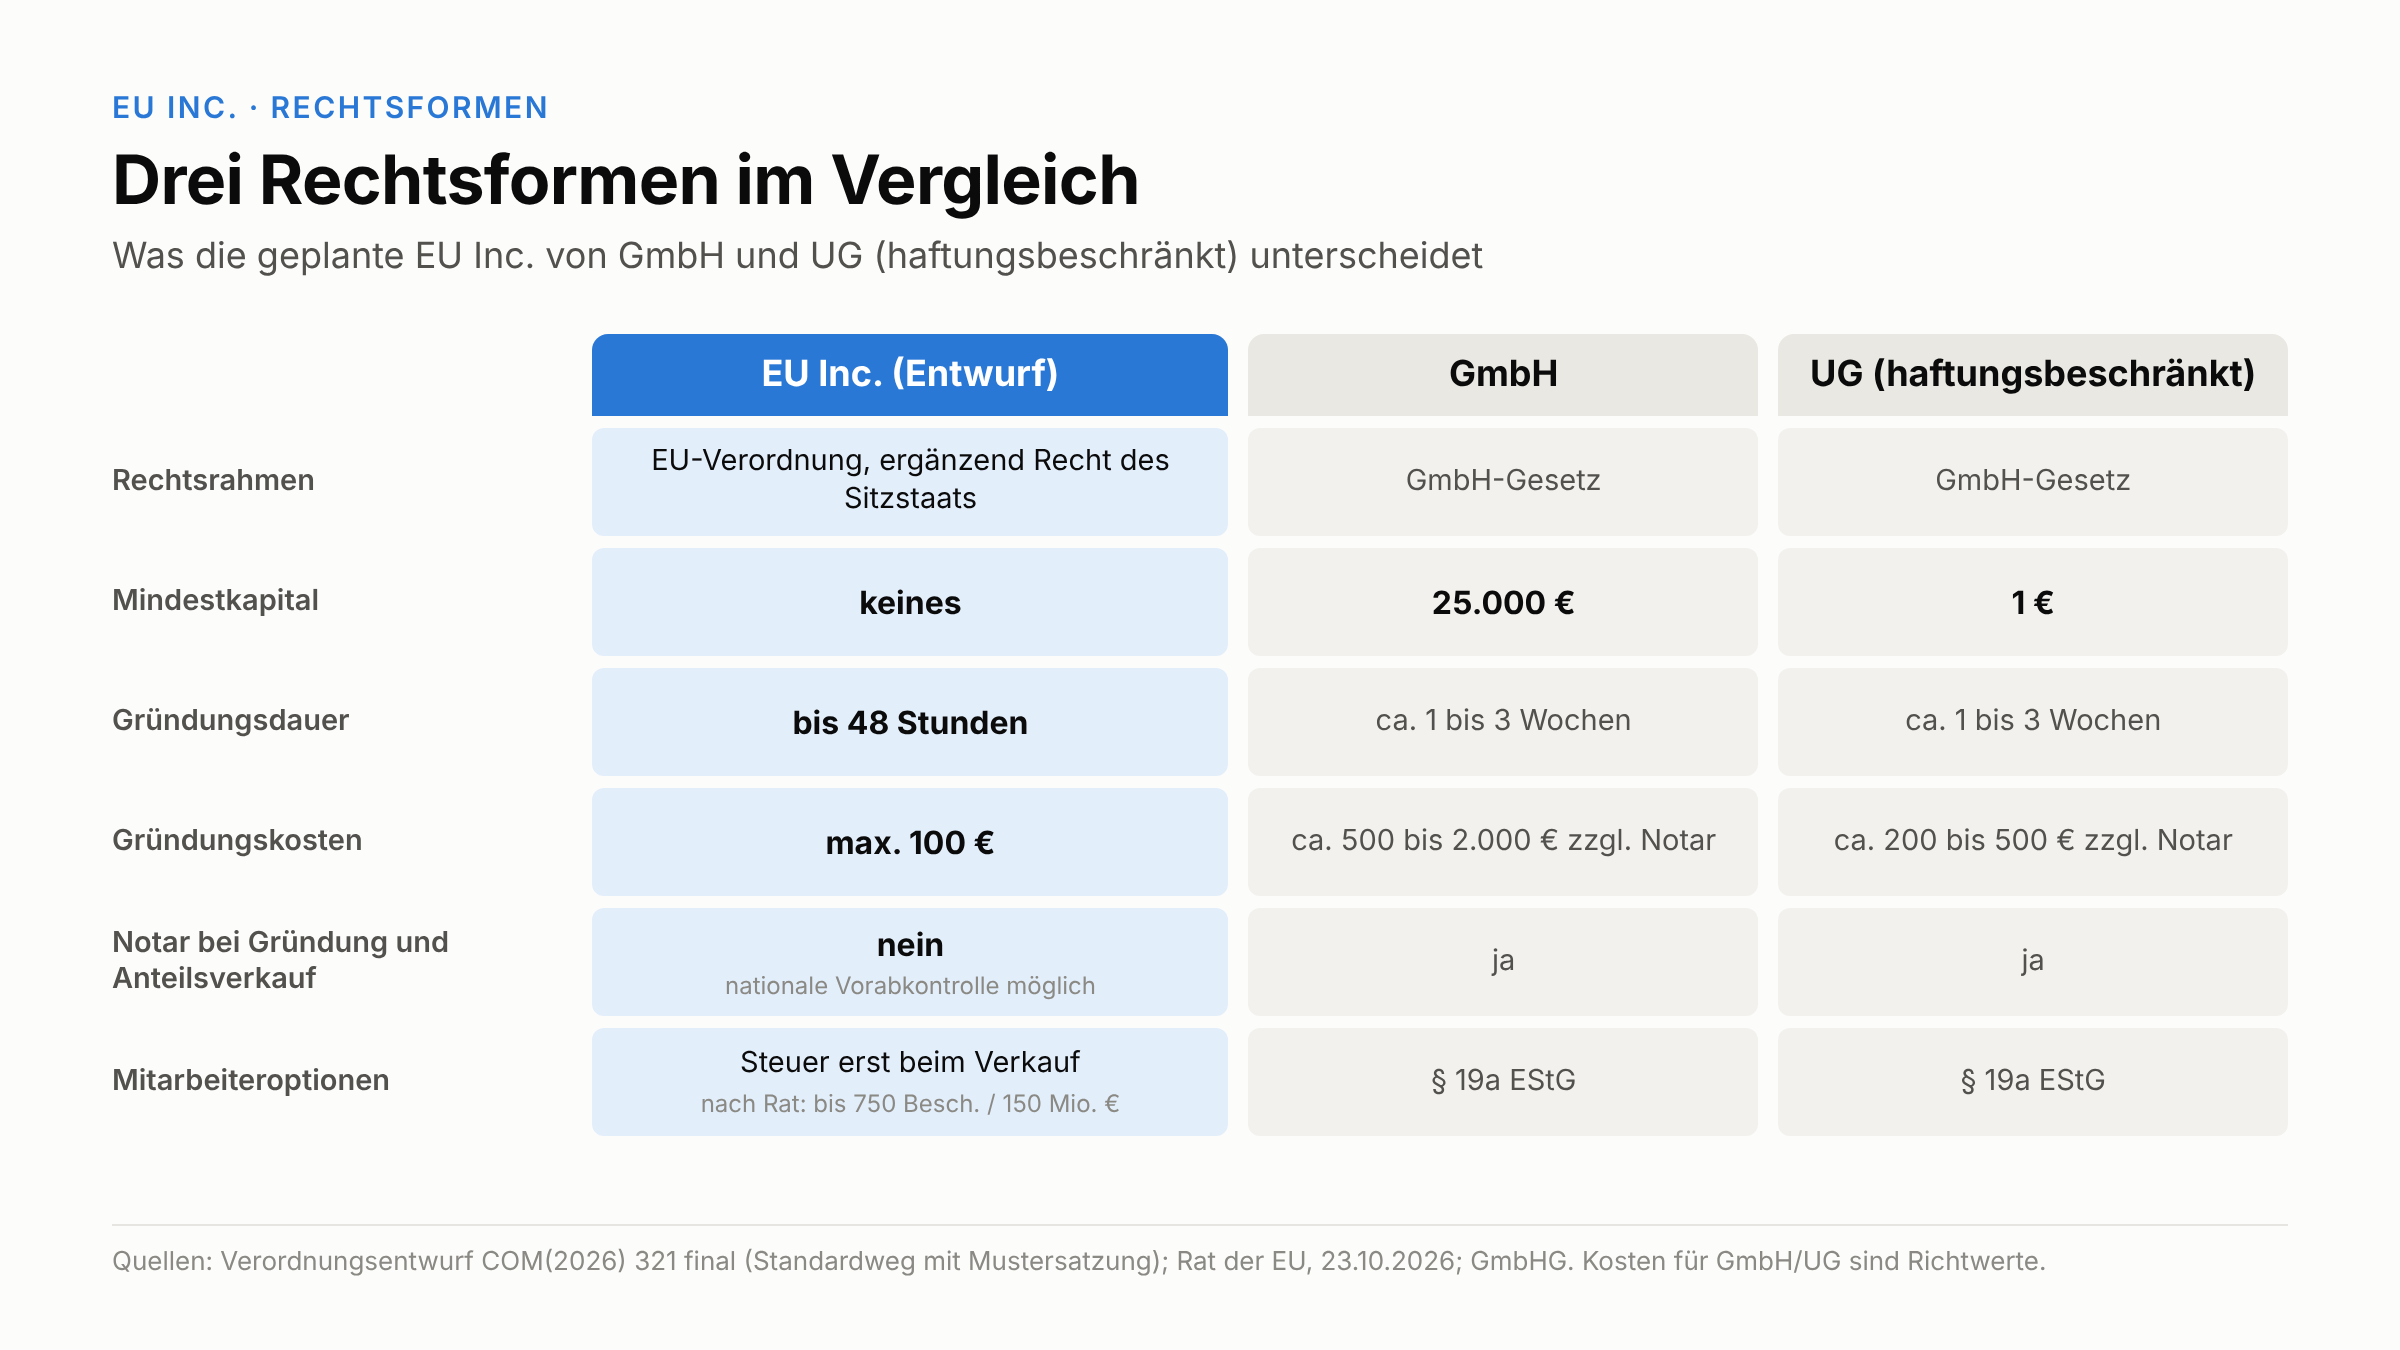
Das Kernversprechen der EU Inc., offiziell Societas Europaea Incorporata, ist schnell erzählt. Die Gründung läuft vollständig digital, ohne persönliches Erscheinen. Sie soll höchstens 48 Stunden dauern und maximal 100 Euro kosten. Ein Mindestkapital gibt es nicht. Zum Vergleich: Die deutsche GmbH verlangt 25.000 Euro Stammkapital.
Der Haken steckt im Kleingedruckten. Den Schnellweg nutzt nur, wer die harmonisierten EU-Mustersatzungen und standardisierten Formulare verwendet. Wer eine individuelle Satzung wünscht, etwa um Investorenvereinbarungen direkt im Gesellschaftsvertrag abzubilden, muss mit bis zu fünf Werktagen rechnen.
Hinzu kommen Erleichterungen im laufenden Betrieb. Geschäftsanteile sollen per elektronischer Signatur übertragen werden, ohne Notar oder andere Intermediäre. Nach dem Once-Only-Prinzip (Art. 28) geben Unternehmen ihre Daten nur ein einziges Mal ein. Register, Finanz- und Sozialversicherungsbehörden sollen sich im Hintergrund austauschen und etwa Steuer- und Umsatzsteuernummern automatisch vergeben. Englisch soll als Sprache für Gründungs- und Verwaltungsdokumente anerkannt werden, was teure Übersetzungen erspart.
Wichtig für das Verständnis: Was die Verordnung und die Mustersatzung nicht regeln, richtet sich nach dem Recht des Staates, in dem die EU Inc. registriert ist (Art. 4 Abs. 2). Eine in Berlin eingetragene EU Inc. greift also ergänzend auf deutsches Recht zurück, eine in Dublin registrierte auf irisches. Kritiker sehen darin das Risiko, dass die neue Rechtsform in Detailfragen ähnlich zersplittert bleibt wie einst die SE. Auch die Bertelsmann Stiftung, die in der EU Inc. grundsätzlich eine Chance für den Gründungsstandort sieht, mahnt, die vielen Rückgriffe auf nationales Recht könnten den Vereinfachungseffekt schmälern.
Unternehmensführung: Board of Directors statt Aufsichtsrat
Bei der Unternehmensführung orientiert sich die EU Inc. am angelsächsischen Modell. An der Spitze steht ein Board of Directors aus einer oder mehreren natürlichen Personen, von denen mindestens eine in der EU wohnen muss. Einen Pflicht-Aufsichtsrat wie bei der deutschen AG gibt es nicht. Ein freiwilliges Kontrollgremium lässt sich aber per Satzung einrichten.
Die Gesellschafterversammlung kann digital und asynchron tagen und dem Board Weisungen erteilen (Art. 42). Damit steht die EU Inc. der GmbH näher als der weisungsfreien Aktiengesellschaft. Ausdrücklich verankert ist zudem die Business Judgment Rule (Art. 44 Abs. 2): Direktoren haften nicht persönlich für unternehmerische Fehlentscheidungen, wenn sie gut informiert, ohne Interessenkonflikte und im Interesse der Gesellschaft gehandelt haben.
Venture Capital: Was die EU Inc. Investoren bietet
Für Investoren liegt der eigentliche Reiz in der Kapitalstruktur. Die EU Inc. darf Anteilsklassen ausgeben, die wirtschaftliche Rechte und Stimmrechte voneinander trennen, einschließlich Mehrstimmrechts- und stimmrechtsloser Anteile (Art. 53 ff.). Gründer können so in späten Finanzierungsrunden Kapital aufnehmen, ohne die Kontrolle abzugeben. Liquidationspräferenzen und Verwässerungsschutz lassen sich leichter abbilden, ebenso in den USA verbreitete Frühphaseninstrumente wie SAFE oder KISS, die später in Anteile gewandelt werden.
Weniger überzeugend fällt die Bilanz aus Sicht der Fremdkapitalgeber aus. Banken und Anleiheinvestoren interessiert weniger die 48-Stunden-Gründung als die Frage, wie belastbar Vertretungsmacht, Anteilsverpfändungen und Gläubigerrechte im Ernstfall sind. Diese Fragen bleiben weitgehend im nationalen Zivil-, Sachen- und Prozessrecht verankert. Die Risikoaufschläge im Kreditgeschäft dürfte die EU Inc. deshalb vorerst kaum senken. Analysten wie PwC Legal messen den Erfolg der Rechtsform daran, ob sie für Banken, Investoren und Aufsicht gleichermaßen funktioniert – bis hin zu digitalen Anteilsregistern und tokenisierten Wertpapieren.
Mitarbeiteroptionen (ESOP): Steuer erst beim Verkauf
Für viele Gründer ist ein anderes Kapitel entscheidend: die Mitarbeiterbeteiligung. Europäische Start-ups können mit den Gehältern globaler Tech-Konzerne selten mithalten und setzen deshalb auf Optionen. In vielen Mitgliedstaaten müssen Beschäftigte den Wert solcher Beteiligungen aber versteuern, bevor sie überhaupt Geld sehen, etwa bei Unverfallbarkeit oder Ausübung. In der Branche heißt das Phänomen „Dry Income“.
Die Artikel 78 und 79 sehen einen europäischen Mitarbeiteroptionsplan vor, den EU-ESO. Besteuert wird weder bei Gewährung noch bei Unverfallbarkeit oder Ausübung, sondern erst beim Verkauf der Anteile, wenn also tatsächlich Geld fließt. Steuersätze und die Einordnung der Einkünfte bleiben allerdings Sache der Mitgliedstaaten.
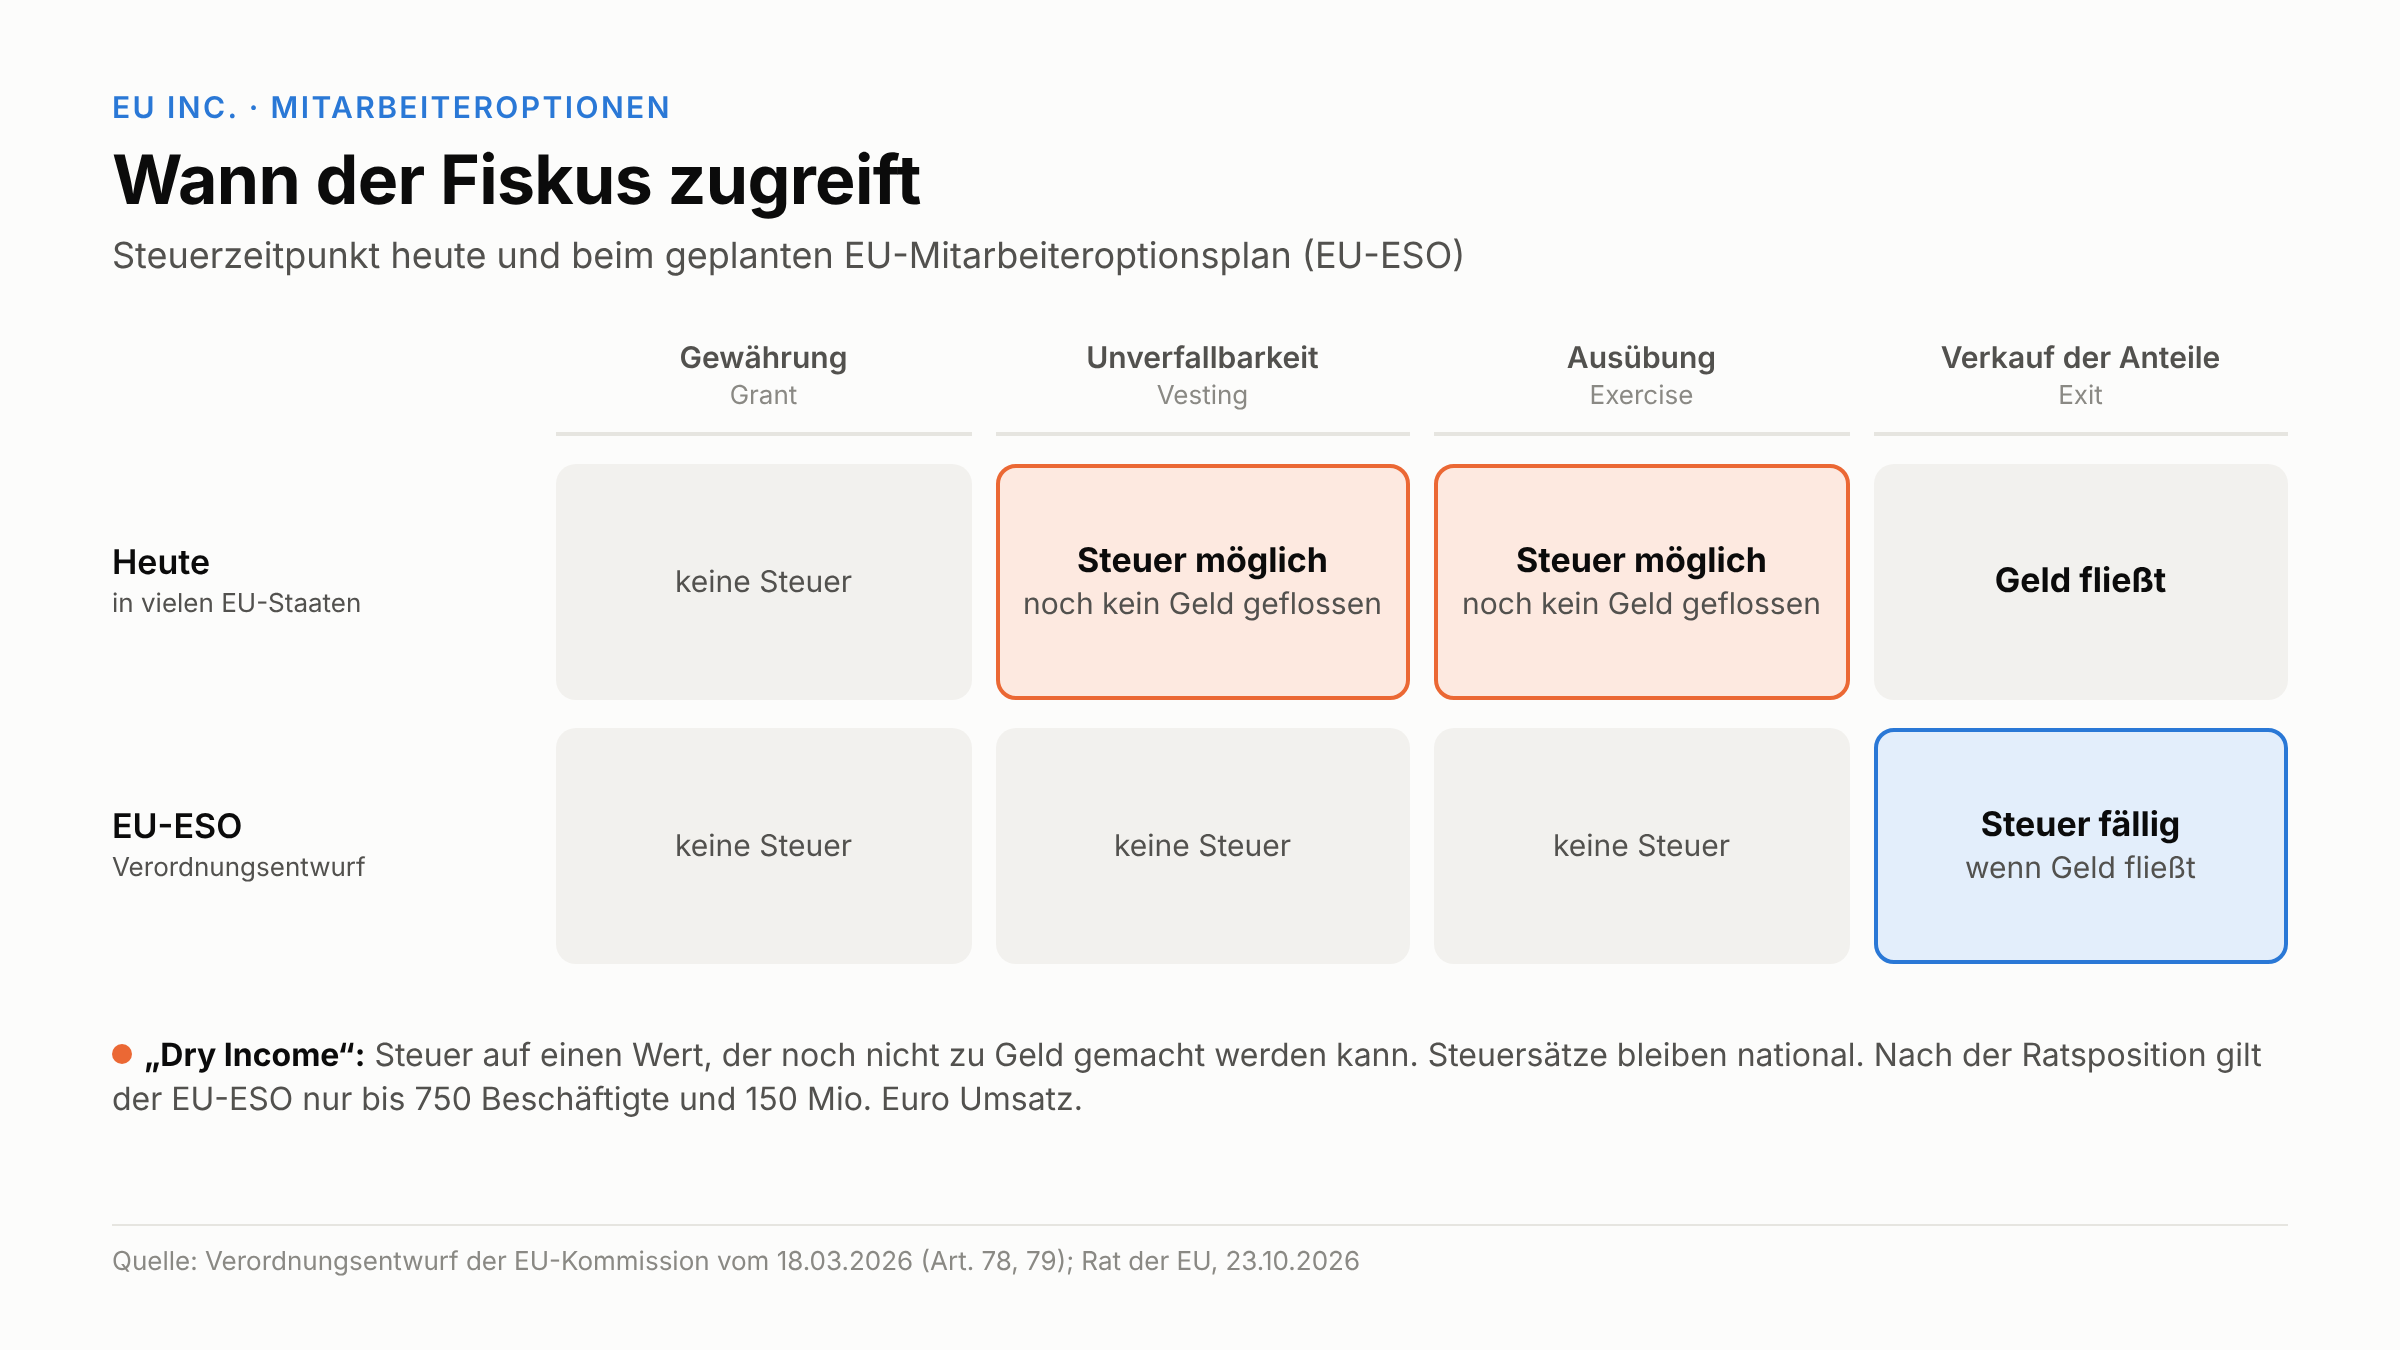
Genau hier hat der Rat eingegriffen. Nach seinem Mandat vom 23. Oktober steht der Plan nur noch sogenannten Small Mid-Caps offen: Unternehmen mit bis zu 750 Beschäftigten und höchstens 150 Millionen Euro Jahresumsatz. Medienberichten zufolge hatte die Kommission die Grenze bei 1.000 Mitarbeitern und 450 Millionen Euro angesetzt. Christoph Stresing, Geschäftsführer des Startup-Verbands, sieht darin die größte Baustelle: Erfolgreiche Scale-ups überschritten die Schwellen schnell und verlören den Vorteil genau dann, wenn sie ihn am dringendsten bräuchten. Den Kommissionsvorschlag nennt er ein „Minimum Viable Product“, jede weitere Einschränkung lasse die Rechtsform in der Praxis ins Leere laufen.
Die Initiative EU–INC warnt, ohne breite Lösung für Mitarbeiteroptionen bleibe die US-Rechtsform Delaware C-Corp für viele Gründer die bessere Wahl. In Delaware sind bislang zahlreiche europäische Start-ups registriert, die Kapital von US-Investoren einwerben. Die Gründerkampagne um den Investor Andreas Klinger, die nach eigenen Angaben mehr als 26.000 Gründer, Investoren und Start-up-Manager hinter sich hat, beklagt, monatelange Verhandlungen hätten den Entwurf ausgehöhlt. Zentrales Register und Mitarbeiteroptionen seien in Gefahr, die EU Inc. drohe in 27 nationale Varianten zu zerfallen.
Berichterstatter René Repasi schlägt in seinem Berichtsentwurf vom 29. Juni 2026 zusätzlich einen Belegschaftsaktienplan vor (EU-ESOP, neuer Artikel 78a): Beschäftigte sollen für ihre Arbeit echte Anteile erhalten können, allerdings nicht anstelle des Lohns. Außerdem will er eine Variante für Unternehmen in Verantwortungseigentum wieder aufnehmen, die EU Inc. SO.
Kritik an der EU Inc.: Notarpflicht und Mitbestimmung
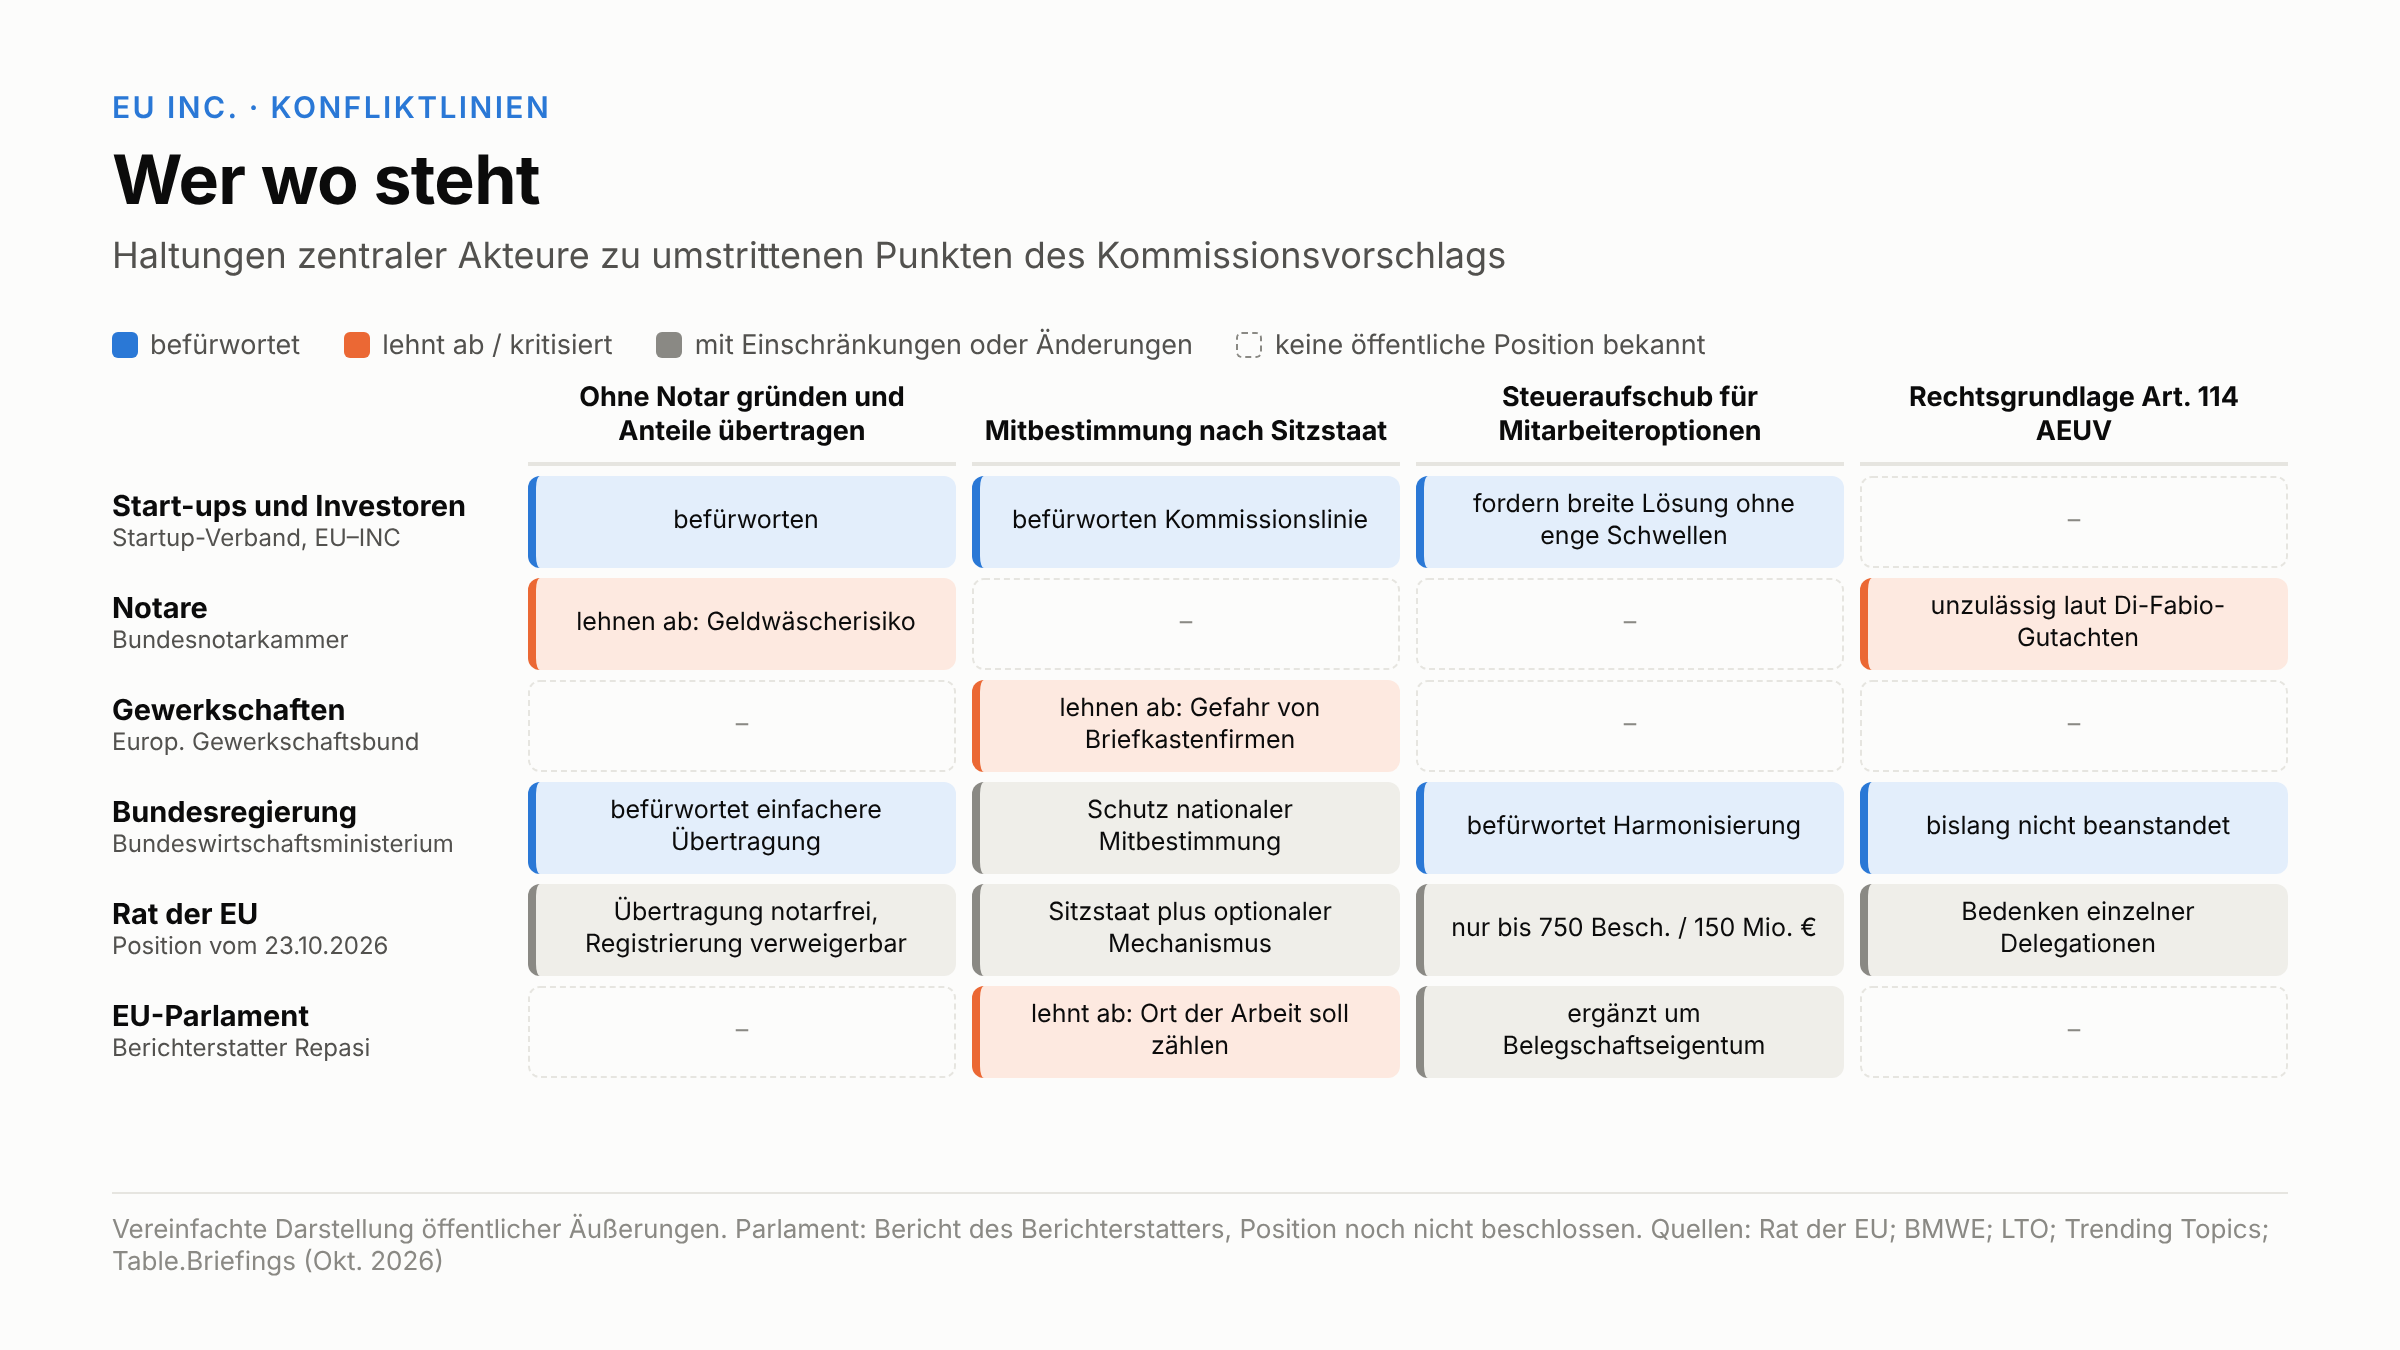
Wie umkämpft das Dossier ist, zeigen die Lobbykontakte. Nach einer Auswertung von Trending Topics auf Basis von Parlaments- und LobbyFacts-Daten gab es mehr als 300 Treffen, darunter mindestens 79 mit Start-up-Vertretern, 52 mit Gewerkschaften und 37 mit Notariaten. Den heftigsten Widerstand leistet, gerade in Deutschland, das Notariat.
Bislang sind Gründung und Anteilsübertragung einer GmbH beurkundungspflichtig (§§ 2, 15 GmbHG). Wefox-Gründer Julian Teicke bezeichnete die deutsche Notarlobby als größten möglichen Bremsklotz der EU Inc. Die Bundesnotarkammer hält dagegen, die notarielle Vorabkontrolle sei kein Selbstzweck, sondern Schutz vor Geldwäsche, Terrorfinanzierung und Sanktionsumgehung. Notar Martin Thelen warnte in einem Gastbeitrag für die Legal Tribune Online, die Kommission verzichte auf wirksame Vorabkontrollen, eine sichere Identifizierung der Gründer und verlässliche öffentliche Register – und öffne damit Geldwäsche und Steuerhinterziehung die Tür.
Die Kommission sucht einen Mittelweg. Mitgliedstaaten dürfen weiterhin eine behördliche, gerichtliche oder notarielle Präventivkontrolle vorsehen, solange Fristen und Kostendeckel gewahrt bleiben. Der Rat hat die Kontrollbefugnisse in seinem Mandat ausgebaut: Nationale Behörden können eine Registrierung bei Verdacht auf Geldwäsche, Terrorfinanzierung oder andere Straftaten verweigern. Die notarfreie Anteilsübertragung hat die Ratsverhandlungen dagegen überstanden.
Die zweite Konfliktlinie verläuft entlang der Mitbestimmung. Arbeitsrecht harmonisiert die Verordnung nicht. Die Beteiligung von Arbeitnehmervertretern in den Leitungsgremien richtet sich bei neu gegründeten Gesellschaften nach dem Recht des Registrierungsstaats (Art. 12). Gewerkschaften befürchten, dass Unternehmen mit großer Belegschaft in Deutschland ihre EU Inc. gezielt in einem Land ohne nennenswerte Mitbestimmung eintragen. Volldigitale Gründung und fehlende Präsenzpflicht begünstigten Briefkastenfirmen, lautet die Kritik. Der Europäische Gewerkschaftsbund vermisst verbindliche Schutzmechanismen für Tarifverhandlungen, Gewerkschaftsrechte und Mitbestimmung.
Repasi will deshalb auf den Ort abstellen, an dem tatsächlich gearbeitet wird, und bei Tätigkeit in mehreren Staaten das jeweils höchste Schutzniveau anwenden. Der Rat bleibt grundsätzlich beim Registrierungsstaat, hat aber einen optionalen Mechanismus eingefügt: Überschreitet eine EU Inc. in einem anderen Land, in dem sie tätig ist, die dortigen Mitbestimmungsschwellen, kann dieser Staat seine Regeln durchsetzen. Start-up-Vertreter sehen darin die Gefahr eines neuen Flickenteppichs, Stresing warnt vor zusätzlichen Auflagen.
Die Bundesregierung reklamiert diesen Punkt für sich: Sie habe sich dafür eingesetzt, dass nationale Mitbestimmungsregeln nicht über die neue Rechtsform umgangen werden können, teilte das Bundeswirtschaftsministerium mit. Ministerin Katherina Reiche begrüßte die Einigung im Rat und forderte das Parlament auf, zügig zu folgen. Dort ist die Mitbestimmung ebenfalls der zentrale Konflikt. Anfang Oktober scheiterte eine Einigung im Rechtsausschuss an dieser Frage, die Abstimmung wurde verschoben. Gewerkschaften hatten bereits im September in Brüssel gegen den Entwurf demonstriert. Wie ein Kompromiss in der Praxis funktionieren soll, dürfte einer der härtesten Streitpunkte im Trilog werden.
Rechtsgrundlage umstritten: Das Di-Fabio-Gutachten
Weniger öffentlich, aber potenziell folgenreicher ist die Frage der Rechtsgrundlage. Die Kommission stützt die Verordnung auf Artikel 114 AEUV, die Kompetenz zur Rechtsangleichung im Binnenmarkt. Der Vorteil: Im Rat genügt eine qualifizierte Mehrheit, einzelne Staaten können das Vorhaben nicht blockieren. Frühere europäische Gesellschaftsformen wie SE, Europäische Genossenschaft (SCE) und EWIV beruhten dagegen auf der Vorläufernorm des heutigen Artikels 352 AEUV, der Einstimmigkeit verlangt.
Genau hier setzt ein Gutachten an, das der frühere Bundesverfassungsrichter Udo Di Fabio im Auftrag der Bundesnotarkammer erstellt hat und über das die Legal Tribune Online am 22. Oktober berichtete. Seine Kernthese: Artikel 114 AEUV erlaube nur, bestehendes nationales Recht anzugleichen, nicht aber ein neues Rechtsinstitut zu schaffen. Das habe der EuGH bereits ausgeschlossen. Rechtswissenschaftler, etwa im European Law Blog, verweisen in diesem Zusammenhang auf das Urteil in der Rechtssache C-436/03 aus dem Jahr 2006. Damals entschied der EuGH zur SCE, dass eine zusätzliche Rechtsform keine Angleichung nationaler Vorschriften sei, weil diese unverändert fortbestehen.
Richtige Grundlage wäre nach Di Fabio Artikel 352 AEUV – mit Einstimmigkeit im Rat und in Deutschland mit einer Beteiligung von Bundestag und Bundesrat. So sei die EU auch bei der SE vorgegangen. Die Wahl von Artikel 114 diene dagegen gezielt dazu, die Mitgliedstaaten zu umgehen. Die demokratische Rückbindung an Parlamente und Bürger laufe damit ins Leere.
Brisant sind die Folgen, die der Gutachter skizziert. Der EuGH könne die Verordnung rückwirkend für nichtig erklären. Das Bundesverfassungsgericht könne sie auf Verfassungsbeschwerde im Wege der Ultra-vires-Kontrolle für in Deutschland unanwendbar erklären. Eine bereits gegründete EU Inc. würde dann hierzulande zur OHG, GbR oder zum Einzelunternehmen, ihre Gesellschafter hafteten persönlich mit dem Privatvermögen. Gerade Investoren dürfte das abschrecken. BNotK-Präsident Markus Sikora fordert deshalb, den Entwurf noch im laufenden Verfahren auf Artikel 352 umzustellen: „Wer ein europäisches Erfolgsmodell will, muss es auf ein Fundament stellen, das hält.“
Einzuordnen ist das Gutachten mit Blick auf den Auftraggeber. Die Notare zählen zu den entschiedensten Gegnern der EU Inc., weil die Verordnung ihre Beurkundungspflicht bei Gründung und Anteilsübertragung abschaffen würde. Deutschland hat die Rechtsgrundlage laut LTO bislang nicht beanstandet. Die Kommission argumentiert, die EU Inc. gleiche Regeln über den gesamten Lebenszyklus eines Unternehmens an und beseitige damit konkrete Binnenmarkthindernisse. Ob das vor Gericht trägt, ist offen. Einige Delegationen im Rat haben bereits Bedenken angemeldet.
Hinzu kommt: Ein eigenes europäisches Gericht für Streitigkeiten ist nicht vorgesehen. Zuständig bleiben die nationalen Gerichte, was unterschiedliche Auslegungen erwarten lässt, bis der EuGH in Vorabentscheidungsverfahren Klarheit schafft. Das Parlament schlägt spezialisierte Kammern in den Mitgliedstaaten und Verfahren zur alternativen Streitbeilegung vor.
Insolvenz: Schnellere Abwicklung für Start-ups
Auch für den Fall des Misserfolgs enthält der Entwurf Neuerungen. Das Insolvenzrecht wird nicht harmonisiert, die Europäische Insolvenzverordnung gilt weiter. Für „innovative Start-ups“ sieht Kapitel X aber ein vereinfachtes Liquidationsverfahren vor, das binnen sechs Monaten abgeschlossen sein soll. Als innovativ gilt unter anderem, wer weniger als 100 Mitarbeiter beschäftigt, höchstens zehn Millionen Euro Umsatz oder Bilanzsumme ausweist, jünger als zehn Jahre ist und einen relevanten Teil seiner Kosten in Forschung und Entwicklung steckt.
Das Verfahren läuft durchgehend digital. Ein Forderungsverzeichnis gilt als anerkannt, wenn kein Gläubiger binnen 30 Tagen widerspricht. Verbliebene Vermögenswerte sollen über vernetzte elektronische Auktionsplattformen verwertet werden. Die Haftung bleibt dennoch scharf: Haben Direktoren vor der Insolvenz rechtswidrig gehandelt, haften sie gesamtschuldnerisch.
EU Inc. vs. GmbH und UG: Der Vergleich
Kommt die EU Inc. in der vorgeschlagenen Form, gerät das deutsche Gesellschaftsrecht unter Wettbewerbsdruck. Juristen der Kanzlei Noerr halten es für möglich, dass die Unternehmergesellschaft (haftungsbeschränkt) weitgehend überflüssig wird. Die UG wurde 2008 als Antwort auf die Abwanderung deutscher Gründer in die britische Limited geschaffen. Eine EU-weite Kapitalgesellschaft ohne Mindestkapital und ohne Notarpflicht würde ihr diesen Zweck nehmen. Auch der Umweg über Auslandsgesellschaften mit deutscher Zweigniederlassung verlöre an Reiz.
Für den Mittelstand gilt allerdings eine Einschränkung: Bei Kreditsicherheiten, Pfandrechten an Geschäftsanteilen oder im Zivilprozess bleibt das nationale Recht vorerst maßgeblich.
Wie groß die Erwartungen auch abseits der Gründermetropolen sind, zeigt Niedersachsen. Die Landesinitiative Startup Niedersachsen bewertet den Kommissionsentwurf als möglichen Gamechanger, weil regionale Start-ups leichter internationales Kapital einwerben könnten. Für Förderinstitute wie die NBank hieße das allerdings Arbeit: Beteiligungsverträge und Förderrichtlinien müssten auf die neue Rechtsform und ihre flexiblen Anteilsklassen zugeschnitten werden.
EU Inc. in der Praxis: Was sich konkret ändert
- Was die EU Inc. für Gründer bedeutet
Wer grenzüberschreitend wachsen will, spart Zeit und Geld: keine Kapitaleinlage, kein Notartermin, Gründung mit Mustersatzung binnen 48 Stunden. Mitarbeiteroptionen werden erst beim Verkauf der Anteile besteuert, nach der Position des Rates allerdings nur bis 750 Beschäftigte und 150 Millionen Euro Umsatz.
Scheitert das Vorhaben, steht innovativen Start-ups eine Abwicklung binnen sechs Monaten offen. Wichtig bleibt die Wahl des Registrierungsstaats: Sie entscheidet über ergänzend geltendes Recht und über die Mitbestimmung. Steuersätze und Arbeitsrecht bleiben ohnehin national.
- Was die EU Inc. für Investoren bedeutet
Statt bei jeder Due-Diligence-Prüfung eine andere Rechtsordnung zu durchleuchten, treffen Wagniskapitalgeber auf eine einheitliche Struktur mit vertrauten Instrumenten: Anteilsklassen mit getrennten Stimm- und Vermögensrechten, Liquidationspräferenzen, Verwässerungsschutz, SAFE und KISS. Anteile wechseln digital und ohne Notar den Besitzer.
Das senkt die Transaktionskosten vor allem in Seed- und Series-A-Runden. Für Kreditgeber ändert sich weniger, denn Sicherheiten, Anteilsverpfändungen und Insolvenz bleiben nationale Domäne. Hinzu kommt ein Rechtsrisiko: Sollte die Verordnung vor Gericht scheitern, drohte Gesellschaftern nach einem Gutachten von Udo Di Fabio die persönliche Haftung (siehe unten).
- Was die EU Inc. für GmbH-Gesellschafter bedeutet
Die GmbH bleibt bestehen, niemand muss wechseln. Nach dem Entwurf können bestehende Gesellschaften aber durch Umwandlung, grenzüberschreitende Verschmelzung oder Spaltung zur EU Inc. werden. Interessant ist das vor allem für Unternehmen mit internationalen Investoren, Beschäftigten in mehreren Ländern oder Finanzierungsrunden, bei denen Gründer per Mehrstimmrecht die Kontrolle behalten wollen.
Für den Mittelständler mit Hausbank und überwiegend inländischem Geschäft spricht derzeit wenig für einen Wechsel, zumal die Regeln frühestens 2028 gelten und der Trilog noch Änderungen bringen kann. Mittelfristig gerät die GmbH dennoch in einen Wettbewerb der Rechtsformen, in dem sich Mindestkapital und Beurkundungspflicht neu rechtfertigen müssen.
Ab wann gilt die EU Inc.? Ausblick auf Trilog und Umsetzung
Ob die EU Inc. hält, was sie verspricht, entscheidet sich an drei Stellen. Die erste sind die weiteren Verhandlungen. Das Parlament muss seine Position erst noch beschließen, danach folgt der Trilog mit Rat und Kommission, der bis Ende 2026 abgeschlossen sein soll. Notarkammern, Gewerkschaften und nationale Verwaltungen drängen auf Sonderwege. Die Begrenzung der Mitarbeiteroptionen zeigt, wie schnell die ursprüngliche Vision Substanz verlieren kann.
Die zweite ist die Rechtsgrundlage. Solange die Frage nach Artikel 114 AEUV nicht geklärt ist, schwebt über der neuen Rechtsform das Risiko einer Nichtigkeitsklage – und, folgt man Di Fabio, ein Haftungsrisiko für alle, die früh auf die EU Inc. setzen. Eine Umstellung auf Artikel 352 brächte mehr Rechtssicherheit, gäbe aber jedem Mitgliedstaat ein Vetorecht.
Die dritte ist die technische Umsetzung. Die 48-Stunden-Gründung setzt voraus, dass Unternehmensregister, Steuerbehörden und digitale Identitätsdienste nach eIDAS reibungslos zusammenarbeiten – eine Disziplin, in der gerade Deutschland bislang nicht glänzt. Die Bertelsmann Stiftung weist ausdrücklich darauf hin, dass schnelle Online-Gründungen leistungsfähige digitale Register und Behörden voraussetzen. Wie zentral die Infrastruktur am Ende ausfällt, ist offen. Das Bundeswirtschaftsministerium betont, die Gründung solle nach der Ratsposition über ein zentrales EU-Portal laufen. Kritiker lesen den Ratstext dagegen so, dass er stärker auf nationale Registrierungswege setzt, und die Kampagne EU–INC sieht das zentrale Register in Gefahr.
Zeitlich ist ohnehin Geduld gefragt. Der Rat hat die Umsetzungsfrist von zwölf auf 21 Monate verlängert. Selbst bei einer raschen Einigung dürfte die erste EU Inc. nicht vor 2028 im Register stehen. Ob daraus Europas Delaware wird oder eine weitere Rechtsform, die vor allem auf dem Papier überzeugt, entscheidet sich in den kommenden Wochen in Brüssel.
Häufige Fragen zur EU Inc.
Was ist die EU Inc.?

Die EU Inc., offiziell Societas Europaea Incorporata, ist eine geplante europäische Rechtsform für Kapitalgesellschaften. Unternehmen sollen sie freiwillig wählen können, als Alternative zu den 27 nationalen Rechtsformen. Grundlage ist ein Verordnungsentwurf der EU-Kommission vom 18. März 2026.
Ab wann kann man eine EU Inc. gründen?
Noch nicht. Der Rat hat seine Position am 23. Oktober 2026 beschlossen, das Parlament muss seine noch festlegen. Danach verhandeln Parlament, Rat und Kommission im Trilog, eine Einigung ist bis Ende 2026 angestrebt. Wegen der vom Rat vorgesehenen Umsetzungsfrist von 21 Monaten wäre eine Gründung frühestens 2028 möglich.
Braucht man für die EU Inc. einen Notar?
Nach dem Entwurf nicht. Gründung und Anteilsübertragung laufen digital. Mitgliedstaaten dürfen aber eine behördliche, gerichtliche oder notarielle Vorabkontrolle vorsehen, sofern die 48-Stunden-Frist und der Kostendeckel von 100 Euro eingehalten werden.
Wie viel Kapital braucht eine EU Inc.?
Ein Mindestkapital ist nicht vorgesehen. Den Anteilen muss lediglich ein Nennwert zugewiesen werden.
Wie werden Mitarbeiteroptionen in der EU Inc. besteuert?
Beim europäischen Mitarbeiteroptionsplan EU-ESO fällt Steuer erst beim Verkauf der Anteile an, nicht schon bei Gewährung, Unverfallbarkeit oder Ausübung. Nach der Position des Rates gilt das nur für Unternehmen mit bis zu 750 Beschäftigten und 150 Millionen Euro Umsatz. Steuersätze bleiben national.
Ist die EU Inc. rechtssicher?
Das ist umstritten. Die Kommission stützt die Verordnung auf Artikel 114 AEUV, der nur eine qualifizierte Mehrheit im Rat erfordert. Ein Gutachten des früheren Verfassungsrichters Udo Di Fabio im Auftrag der Bundesnotarkammer hält das für unzulässig. Scheitert die Verordnung vor Gericht, drohte Gesellschaftern nach seiner Einschätzung die persönliche Haftung.
Ersetzt die EU Inc. die GmbH?
Nein. Die EU Inc. tritt als zusätzliche Option neben GmbH und UG. Fachleute erwarten jedoch, dass vor allem die UG an Bedeutung verliert, wenn die EU Inc. in der geplanten Form kommt.

Noch kein Kommentar vorhanden.