Ronald Ackermann
Redakteur
News
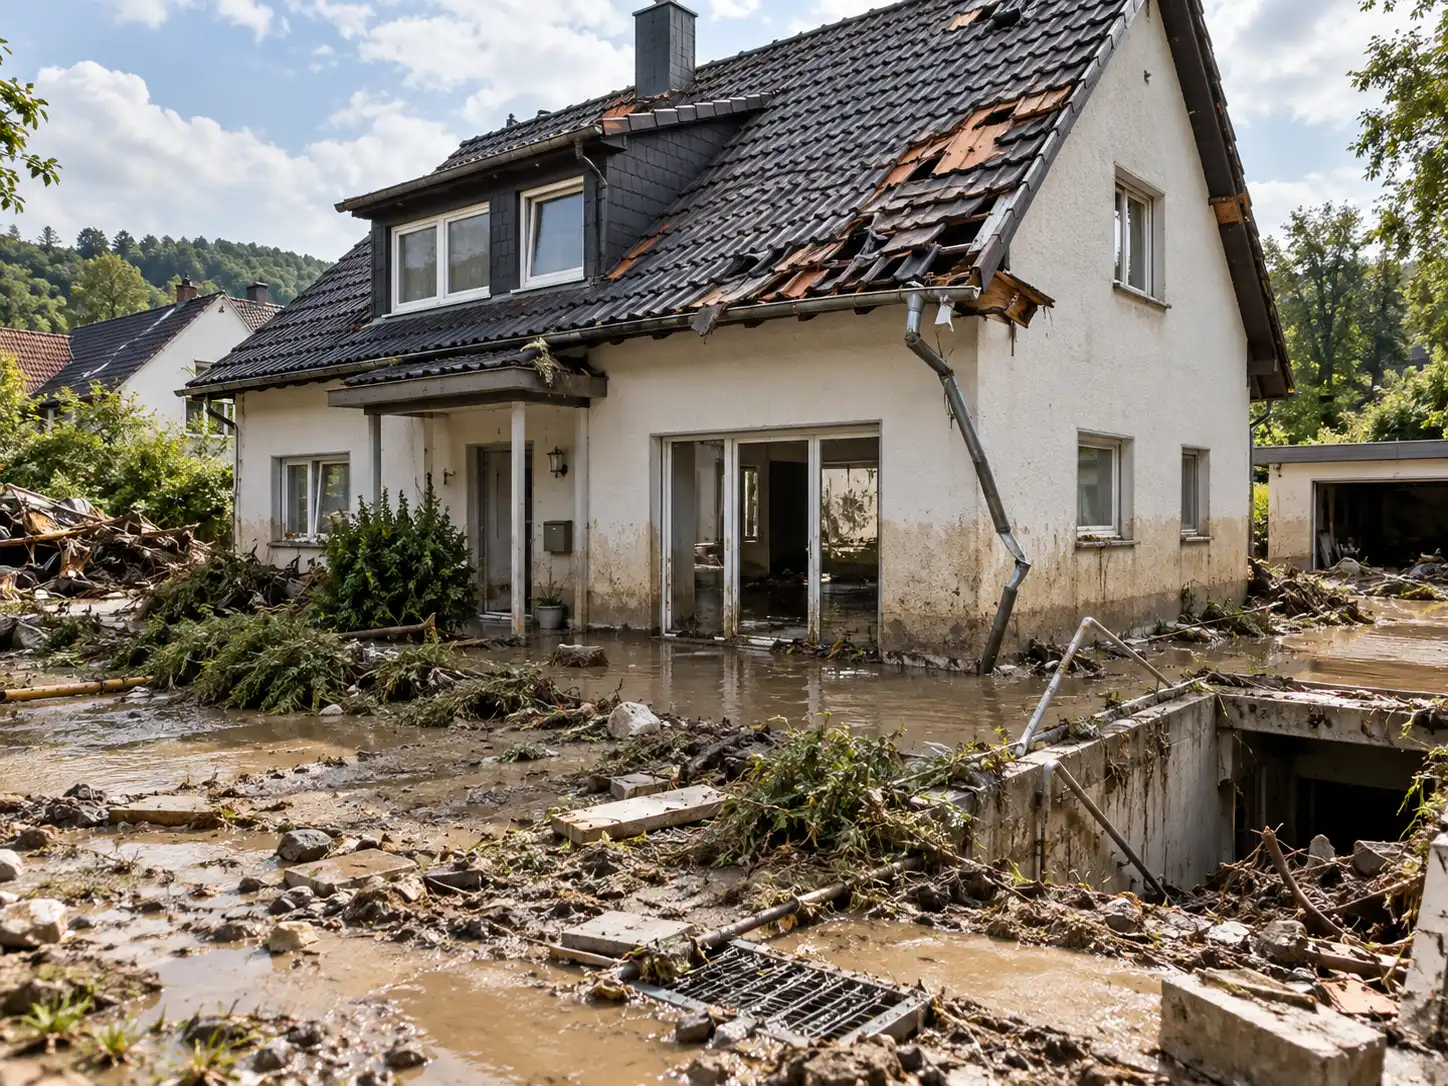
Die Bundesregierung plant eine weitreichende Neuregelung der Elementarversicherung für Wohngebäude. Künftig sollen Hausbesitzer grundsätzlich auch gegen Hochwasser, Starkregen und andere Naturgefahren abgesichert sein. Doch der zusätzliche Schutz hat seinen Preis: Eine Untersuchung zeigt jährliche Mehrkosten von unter 100 Euro bis zu mehr als 3.000 Euro im Einzelfall. Auch hohe Selbstbeteiligungen und mögliche Folgen für Vermieter und Mieter stehen zur Diskussion.
„Eine Elementarversicherung schützt nicht vor Naturkatastrophen, wohl aber vor ihren finanziellen Folgen. Entscheidend ist, dass Versicherungsbeiträge, Selbstbeteiligung und tatsächlicher Leistungsumfang wirtschaftlich zusammenpassen.“ Redaktion Business-Leaders
Elementarversicherung – Neue Pflicht für Hausbesitzer? Das Wichtigste in kürze
- Pflichtversicherung: Bundesregierung plant neuen Elementarschutz.
- Versicherungskosten: Große Unterschiede je nach Standort.
- Höchstprämie: Bis zu 266 Euro monatlich.
- Selbstbeteiligung: Bis zu 100.000 Euro diskutiert.
- Vermieter: Umlage auf Mieter noch offen.
- Eigentümer: Bestehenden Versicherungsschutz jetzt überprüfen.
Elementarversicherung – Neue Regelung: Was die Bundesregierung plant
Bislang können Eigentümer selbst entscheiden, ob sie ihre Wohngebäudeversicherung um einen Schutz gegen Elementarschäden erweitern. Wer lediglich eine klassische Gebäudeversicherung besitzt, ist zwar beispielsweise gegen Brand, Leitungswasser oder Sturm im vereinbarten Umfang versichert. Überschwemmungen infolge von Starkregen und Hochwasser gehören jedoch nicht automatisch dazu.
Das soll sich nach den Vorstellungen der Bundesregierung ändern. Neu angebotene Wohngebäudeversicherungen sollen künftig grundsätzlich eine Elementarschadenabsicherung enthalten. Auch bestehende Verträge sollen entsprechend erweitert werden. Eigentümer ohne bisherigen Elementarschutz sollen zunächst ein Angebot erhalten. Reagieren sie nicht, könnte nach Ablauf der vorgesehenen Übergangsfrist eine automatische Erweiterung erfolgen.
Eine eigenständige Versicherungspflicht für jedes Gebäude unabhängig von einer Wohngebäudeversicherung ist damit allerdings nicht vorgesehen. Vielmehr setzt die Regierung auf die bestehenden Versicherungsverträge. Nach Angaben des Bundesjustizministeriums verfügen etwa 98 Prozent der Wohngebäude bereits über eine Gebäudeversicherung. Dieser hohe Verbreitungsgrad soll genutzt werden, um den Elementarschutz deutlich auszuweiten.
Wichtig: Das Diskussionspapier ist noch kein Gesetz. Länder und Verbände können bis zum 2. Dezember 2026 Stellung nehmen. Ein erster Gesetzentwurf wird für das erste Quartal 2027 erwartet.
Was kostet eine Elementarversicherung? Die Unterschiede sind erheblich
Wie teuer ein verpflichtender Schutz werden könnte, haben Hartmut Nickel-Waninger, Christian Groß und Oliver Schellenberger untersucht. Ihre wissenschaftliche Arbeit wurde im Januar 2026 in der Fachzeitschrift Wirtschaftsdienst veröffentlicht. Eine umfassendere Studie folgte im März. Im Mittelpunkt standen Versicherungsangebote für 1.094 Adressen. Verglichen wurden die Prämien einer Gebäudeversicherung mit und ohne Elementarschutz. Als Berechnungsgrundlage diente eine Musterimmobilie im Wert von 500.000 Euro. Die Ergebnisse zeigen deutliche Unterschiede zwischen einzelnen Gefahrenzonen.
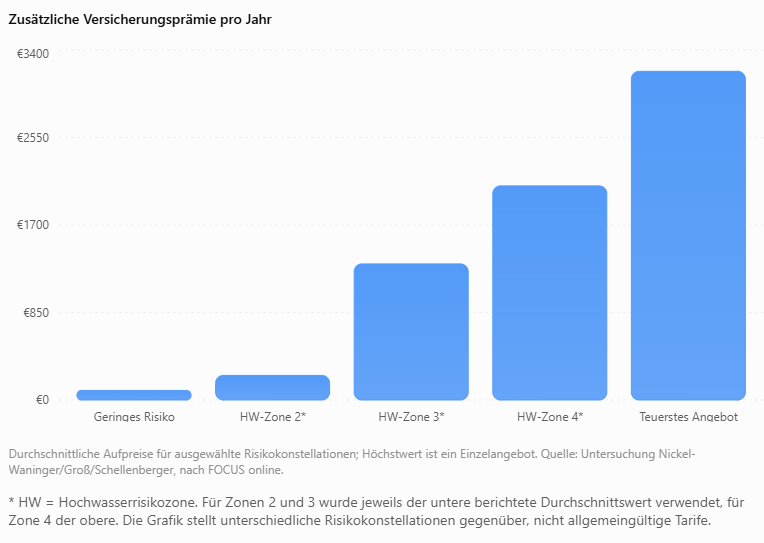
Die niedrigsten untersuchten Zusatzkosten betrugen in der risikoärmsten Zone durchschnittlich 93 Euro jährlich. In gefährdeteren Regionen lagen die Prämien wesentlich höher. Für Gebäude in der höchsten Hochwasserrisikoklasse wurden je nach weiterer Risikokonstellation durchschnittliche Aufpreise zwischen 1.128 und 2.080 Euro ermittelt.
Besonders bemerkenswert ist ein einzelnes Versicherungsangebot mit einem Aufpreis von 3.193 Euro jährlich. Das entspricht rund 266 Euro monatlich. Dieser Betrag steht hinter der aktuellen Schlagzeile von FOCUS online, ist aber weder eine gesetzlich festgelegte Prämie noch ein Durchschnittswert für besonders gefährdete Wohngebäude.
Außerdem ist ein Vergleich mit der geplanten gesetzlichen Regelung nur eingeschränkt möglich. Die Untersuchung verwendete einen maximalen Selbstbehalt von 500 Euro. Der Regierungsentwurf diskutiert wesentlich höhere Eigenbeteiligungen, wodurch Versicherungsbeiträge günstiger ausfallen könnten. Ob und in welchem Umfang das tatsächlich geschieht, bleibt offen.
Selbstbeteiligung bis 20.000 Euro: Der entscheidende Unterschied
Eine der wirtschaftlich wichtigsten Fragen wird nicht die monatliche Prämie sein, sondern die Höhe des Schadens, den Eigentümer selbst tragen müssen. Die Bundesregierung schlägt für den regulären Elementarschutz eine Begrenzung der Selbstbeteiligung auf 20.000 Euro vor. Außerdem soll geprüft werden, ob ein günstigerer Mindestschutz mit einer Eigenbeteiligung von bis zu 100.000 Euro ermöglicht wird.
Was das praktisch bedeuten könnte, zeigt eine vereinfachte Beispielrechnung.
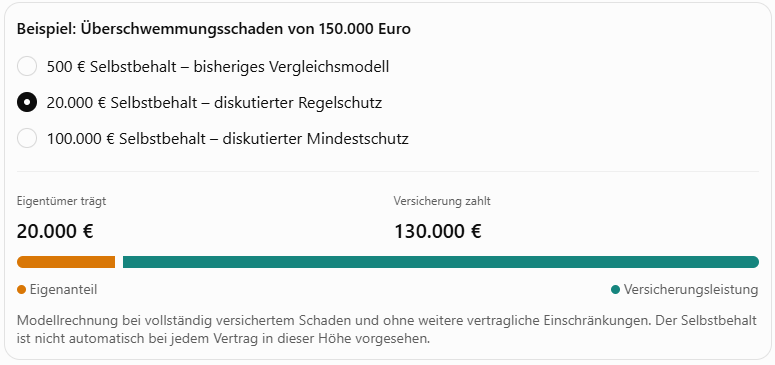
Damit wird deutlich, warum eine niedrige Versicherungsprämie allein kein ausreichendes Entscheidungskriterium ist. Wer jährlich einige hundert Euro spart, im Schadensfall jedoch einen fünfstelligen Eigenbetrag finanzieren muss, sollte über entsprechende Liquiditätsreserven verfügen.
Infokasten: Wichtige Versicherungsbegriffe
Elementarschaden: Ein durch bestimmte Naturereignisse verursachter Schaden, beispielsweise durch Überschwemmung, Erdrutsch oder Erdbeben.
Selbstbeteiligung: Der Teil eines versicherten Schadens, den der Eigentümer selbst bezahlt.
ZÜRS Geo: Ein System der Versicherungswirtschaft zur geografischen Einschätzung insbesondere von Überschwemmungs-, Rückstau- und Starkregenrisiken.
Rückstau: Wasser, das aus der Kanalisation oder über Ableitungen in ein Gebäude zurückgedrückt wird. Der Versicherungsschutz kann bestimmte technische Sicherungen voraussetzen.
Warum eine klassische Wohngebäudeversicherung nicht immer ausreicht
Wer eine Immobilie besitzt, hat häufig eine erhebliche Summe in den Erwerb, den Ausbau und die laufende Instandhaltung investiert. Eine schwere Überschwemmung kann innerhalb weniger Stunden Schäden verursachen, die weit über die gewöhnlichen Reparaturkosten hinausgehen. Keller müssen getrocknet, Heizungsanlagen ersetzt und beschädigte Bauteile saniert werden.
Entscheidend ist die Ursache des Schadens. Ein Rohrbruch wird versicherungsrechtlich anders behandelt als Wasser, das infolge eines Starkregens von außen in das Gebäude eindringt. Auch bei Schäden durch ansteigendes Grundwasser kommt es auf die genauen Umstände an. Deshalb ist der Blick in die Versicherungsbedingungen ebenso wichtig wie die Frage, ob überhaupt ein Elementarschutz vereinbart wurde.
Dass der zusätzliche Schutz längst nicht flächendeckend vorhanden ist, zeigen die Zahlen des Gesamtverbands der Deutschen Versicherungswirtschaft. Nach dessen Angaben waren im Oktober 2026 rund 59 Prozent der Wohngebäude gegen Elementarschäden versichert. Entsprechend besteht bei einem erheblichen Teil des deutschen Gebäudebestands weiterhin eine Versicherungslücke.
EFS AG: Warum die Beratung über den Versicherungsvertrag hinausgeht
Welche Bedeutung die richtige Absicherung für Immobilieneigentümer hat, gehört seit Jahren zu den Themen der Finanz- und Versicherungsberatung. Ein Praxisbeispiel ist die EFS AG, die sich bereits öffentlich mit den Risiken von Elementarschäden und den Besonderheiten der Schadensregulierung beschäftigt hat.
In einem bestehenden Fachbeitrag auf Business-Leaders erläutert das Unternehmen den Unterschied zwischen einer gewöhnlichen Gebäudeversicherung und der zusätzlichen Absicherung von Naturgefahren. Dabei wird deutlich, dass nicht jede Überschwemmung automatisch eine Versicherungsleistung auslöst und einzelne Gefahren ausdrücklich vereinbart sein müssen.
Mit den aktuellen politischen Plänen gewinnt diese Beratung einen weiteren Aspekt. Künftig wird es für Immobilieneigentümer verstärkt darauf ankommen, vorhandene Versicherungen zu überprüfen, Selbstbeteiligungen miteinander zu vergleichen und die Kosten eines zusätzlichen Schutzes realistisch einzuordnen. Gerade bei Immobilien in gefährdeten Regionen kann das Verhältnis zwischen Versicherungsprämie und finanzieller Eigenverantwortung erheblich sein.
Der frühere Beitrag mit Erläuterungen der EFS AG bietet dazu weiterführende Informationen:
Das Beispiel verdeutlicht auch, warum sich die Rolle der Versicherungsberatung verändern könnte. Es geht künftig nicht allein darum, ob ein Gebäude versichert ist, sondern darum, wie umfassend der Schutz ausfällt und welche finanziellen Verpflichtungen beim Eigentümer verbleiben.
Was bedeutet die geplante Reform für Vermieter und Mieter?
Besonders interessant ist eine weitere Überlegung der Bundesregierung. Noch ist offen, ob Vermieter die zusätzlichen Beiträge für den Elementarschutz künftig im Rahmen der Betriebskosten auf ihre Mieter umlegen dürfen. Bislang können umlagefähige Gebäudeversicherungskosten unter den gesetzlichen Voraussetzungen grundsätzlich Bestandteil der Betriebskosten sein. Die Bundesregierung prüft jedoch, ob für die neue Elementarabsicherung eine abweichende Regel gelten soll, um zusätzliche Belastungen für Mieter zu vermeiden. Eine entsprechende Entscheidung ist bislang nicht getroffen worden.
Für private Vermieter und professionelle Immobiliengesellschaften wäre ein gesetzlicher Ausschluss der Umlage wirtschaftlich relevant. Die zusätzliche Versicherungsprämie würde dann unmittelbar die laufenden Eigentümerkosten erhöhen. Bei größeren Wohnungsbeständen könnten sich daraus spürbare Auswirkungen auf die Bewirtschaftung ergeben.
Auch Immobilienkäufer sollten die Entwicklung im Blick behalten. Neben Kaufpreis, Finanzierungszins, Instandhaltung und Energieeffizienz könnten die künftigen Versicherungskosten noch stärker in die Berechnung der laufenden Objektbelastung einfließen. Ein Gebäude in einer Hochwassergefahrenzone ist dabei anders zu bewerten als eine Immobilie mit geringerer Gefährdung.
Versicherungsfall: Schnelles Handeln kann entscheidend sein
Selbst ein umfassender Versicherungsvertrag erfüllt seinen Zweck nur dann, wenn ein Schaden ordnungsgemäß dokumentiert und gemeldet wird. Nach einer Überschwemmung kommt es deshalb nicht allein darauf an, beschädigte Räume und Gegenstände zu sichern. Eigentümer sollten den Versicherer unverzüglich informieren, Schäden fotografisch dokumentieren und erforderliche Maßnahmen zur Vermeidung weiterer Schäden ergreifen, soweit dies gefahrlos möglich ist.
Auch die EFS AG hat sich mit diesem Thema bereits beschäftigt. In einem auf SCOREDEX veröffentlichten Fachbeitrag wird insbesondere erläutert, welche Folgen eine verspätete Schadenmeldung haben kann und warum die vertraglichen Meldepflichten ernst genommen werden sollten.
SCOREDEX: Verspätete Schadensmeldung – EFS AG erklärt, was zu beachten ist.
Dabei ist zu berücksichtigen, dass nicht für jede Versicherung eine einheitliche gesetzliche Meldefrist von sieben Tagen gilt. Maßgeblich sind die konkreten Vertragsbedingungen und die rechtlichen Voraussetzungen einer möglichen Leistungskürzung. Eine verspätete Anzeige führt daher nicht automatisch zum vollständigen Verlust des Versicherungsschutzes.
Versicherungswirtschaft fordert stärkere Vorsorge gegen Naturkatastrophen
Der Gesamtverband der Deutschen Versicherungswirtschaft begrüßt grundsätzlich das Ziel, die Verbreitung des Elementarschutzes zu erhöhen. Gleichzeitig kritisiert er, dass die bisherigen Regierungspläne aus seiner Sicht noch keine ausreichenden verbindlichen Maßnahmen zur Schadenvermeidung enthalten. Dahinter steht eine wirtschaftliche Überlegung: Versicherungen können Schäden finanziell ausgleichen, ihre Entstehung jedoch nicht verhindern. Zusätzliche Hochwasserschutzanlagen, angepasste Bauvorschriften und eine vorsichtigere Ausweisung von Bauland könnten das Risiko langfristig reduzieren.
Auch die Frage, welche Rolle der Staat bei außergewöhnlich großen Naturkatastrophen übernehmen soll, bleibt offen. Nach Angaben des GDV enthält das Diskussionspapier noch keine konkrete Regelung für eine staatliche Rückversicherung, obwohl eine solche Absicherung im Koalitionsvertrag vorgesehen ist. Damit reicht die politische Diskussion weit über einzelne Versicherungsverträge hinaus. Sie betrifft ebenso die Finanzierung von Katastrophenschäden, den Immobilienmarkt und die künftige Verteilung finanzieller Risiken zwischen privaten Haushalten, Versicherungsunternehmen und Staat.
Fazit: Mehr Versicherungsschutz verändert die Kosten des Immobilieneigentums
Die Bundesregierung will Elementarschäden künftig wesentlich breiter absichern. Das ist eine grundlegende Veränderung für den deutschen Wohngebäudemarkt, auch wenn die endgültigen gesetzlichen Vorgaben noch ausstehen.
Für Eigentümer sind drei Fragen besonders wichtig:
- Wie hoch wird der zusätzliche Versicherungsbeitrag?
- Welche Schäden sind tatsächlich versichert?
- Und wie viel Geld muss im Schadensfall aus eigener Tasche bezahlt werden?
Die vorliegenden Untersuchungen zeigen, dass die Kosten je nach Standort erheblich voneinander abweichen können. Ebenso deutlich wird, dass eine geringere Jahresprämie nicht zwangsläufig den wirtschaftlich günstigeren Versicherungsschutz bedeutet. Wer eine Immobilie besitzt, finanziert oder vermietet, hat deshalb gute Gründe, sich bereits jetzt mit dem bestehenden Versicherungsschutz zu beschäftigen. Die politische Reform wird voraussichtlich neue Standards setzen. Die wirtschaftlichen Unterschiede zwischen einzelnen Gebäuden bleiben dennoch bestehen.
Nein. Die Bundesregierung hat am 21. Oktober 2026 ein Diskussionspapier vorgelegt. Ein beschlossenes Gesetz liegt noch nicht vor.
Nein. Dieser Betrag ergibt sich aus dem teuersten Einzelangebot einer Untersuchung. In vielen anderen Risikokonstellationen liegen die ermittelten Zusatzkosten erheblich niedriger.
Das ist nach einer Übergangsfrist vorgesehen, wenn Eigentümer nicht auf ein entsprechendes Erweiterungsangebot reagieren. Die genaue Regelung steht noch nicht fest.
Ja, wenn der konkrete Schaden unter die versicherten Gefahren fällt und die Vertragsbedingungen erfüllt sind. Dazu können Überschwemmungen durch Starkregen und bestimmte Rückstauschäden gehören.
Für die künftige Ausgestaltung ist das noch offen. Die Bundesregierung prüft ausdrücklich, ob eine solche Umlage ausgeschlossen werden soll.
Eine Prüfung des vorhandenen Versicherungsschutzes ist unabhängig von der Reform sinnvoll. Wer gefährdet ist, sollte bestehende Absicherungsmöglichkeiten und ihre Bedingungen vergleichen, statt allein auf die spätere gesetzliche Regelung zu warten.
Quellen und weiterführende Informationen
Recherche und Abruf: 24. Oktober 2026.
-
Bundesregierung – Regierungspressekonferenz vom 21. Oktober 2026 – Erläuterung der geplanten Neuregelung.
-
Sachverständigenrat für Verbraucherfragen – Studie zur Elementarschadenversicherung – wissenschaftliche Untersuchung zu Versicherungsmodellen und Kosten.
-
Wirtschaftsdienst – Freiwillig oder Pflicht? – Fachartikel vom Januar 2026.
-
GDV – Bundesregierung stellt Weichen für mehr Elementarschutz – Stellungnahme vom 22. Oktober 2026.
-
Verbraucherzentrale – Versicherungsschutz gegen Elementarschäden – Vertragsbedingungen und versicherbare Gefahren.
-
FOCUS online – Pflicht-Elementarversicherung kann bis zu 266 Euro kosten – Berichterstattung vom 23. Oktober 2026.
Rechtlicher Hinweis:
Der Beitrag dient der allgemeinen wirtschaftlichen und verbraucherbezogenen Information. Er ersetzt keine individuelle Versicherungs- oder Rechtsberatung. Alle Angaben zur geplanten Reform beziehen sich auf den Diskussionsstand vom 24. Oktober 2026.
Ronald Ackermann
Redakteur
Ronald Ackermann ist Redakteur bei Business-Leaders und war zuvor mehrere Jahre als Fachberater für Kompositversicherungen tätig. Er beschäftigt sich mit den Themen Regulierung, Risikomanagement und Finanzpolitik in Deutschland und der Europäischen Union.
Noch kein Kommentar vorhanden.