Ronald Ackermann
Redakteur
News
80 Prozent der jungen Mieter interessieren sich für Wohneigentum. Doch hohe Kaufpreise, Bauzinsen und fehlendes Eigenkapital verändern die Chancen einer ganzen Generation. Eine neue Studie zeigt, wie entscheidend die finanzielle Unterstützung der Familie inzwischen geworden ist – und welche Möglichkeiten jungen Menschen ohne großes Erbe bleiben.
Familiäre Unterstützung ist keine Voraussetzung für Wohneigentum. Rund ein Drittel der jungen Eigentümerinnen und Eigentümer hat den Kauf ohne diese Hilfe geschafft.“ – Thomas Kreil, Managing Director Privatkundengeschäft bei Interhyp, zur Wohntraumstudie 2026.
Generation Z will ein Eigenheim – der kurze Überblick
- 80 Prozent interessieren sich für Eigentum.
- 48 Prozent fehlt das Geld.
- Familienvermögen verbessert die Kaufchancen erheblich.
- Junge Käufer bringen beträchtliches Eigenkapital mit.
- Kleinere Immobilien und Landlagen werden attraktiver.
- Vermögensaufbau beginnt lange vor dem Immobilienkauf.
Generation Z – Eine Generation zwischen Wohntraum und Wirklichkeit
Ein sicherer Arbeitsplatz, ein ordentliches Einkommen, regelmäßiges Sparen – für frühere Generationen galt diese Kombination häufig als vernünftiger Weg zum Eigenheim. Junge Erwachsene erleben heute, dass selbst ein solides Gehalt nicht automatisch für eine Immobilienfinanzierung ausreicht. Die sogenannte Generation Z, zu der üblicherweise die Geburtsjahrgänge 1997 bis 2012 gerechnet werden, steht inzwischen teilweise mitten im Berufsleben. Die Älteren gründen Familien, steigen beruflich auf und beschäftigen sich mit der eigenen finanziellen Zukunft. Dazu gehört bei vielen unverändert der Wunsch nach einer Immobilie.
Wie ausgeprägt dieser Wunsch ist, zeigt die neue Wohntraumstudie des Baufinanzierungsvermittlers Interhyp vom 21. Oktober 2026. Danach interessieren sich 80 Prozent der zur Miete wohnenden 23- bis 30-Jährigen für den Erwerb von Wohneigentum. Im Jahr 2021 waren es unter den damals befragten 18- bis 25-jährigen Mietern 73 Prozent. Das sind bemerkenswerte Ergebnisse. Denn sie widersprechen der Vorstellung, die Generation Z interessiere sich vor allem für Mobilität, Freizeit und flexible Lebensmodelle, während traditionelle Eigentumsziele an Bedeutung verlören. Die Studie deutet vielmehr darauf hin, dass Sicherheit, Stabilität und ein eigenes Zuhause weiterhin zentrale Wünsche sind.
Die entscheidende Frage lautet: Wie vermögend sind die Eltern?
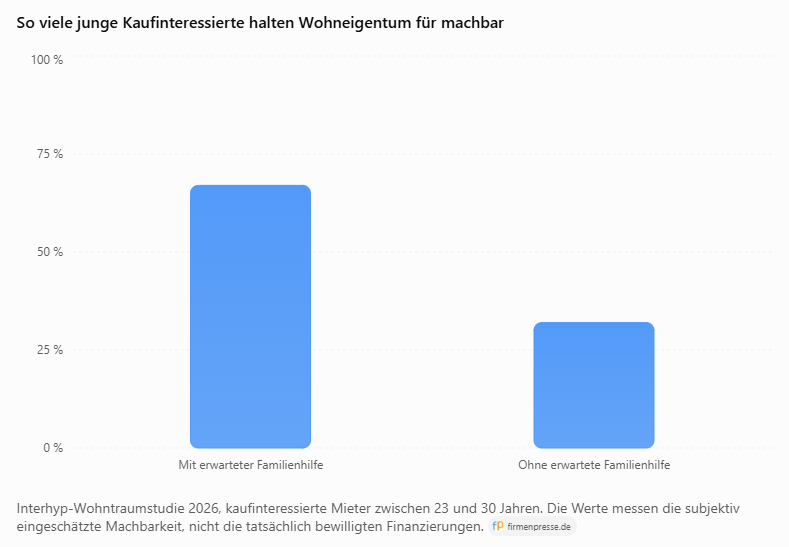
Hier liegt der gesellschaftlich interessanteste Befund der Untersuchung. Von den jungen Kaufinteressierten, die mit Unterstützung ihrer Familie rechnen, halten 67 Prozent einen Immobilienerwerb für machbar. Ohne eine solche Aussicht sind es nur 32 Prozent. Familiäre Unterstützung kann verschiedene Formen haben: die Schenkung eines Geldbetrags, ein privates Darlehen, eine Bürgschaft oder später auch eine Erbschaft. Entscheidend ist, dass dadurch die eigenen Finanzierungsmöglichkeiten erheblich verbessert werden können.
Die Zahlen bedeuten nicht, dass junge Menschen ohne wohlhabende Eltern grundsätzlich vom Immobilienmarkt ausgeschlossen wären. Sie zeigen jedoch einen deutlichen Unterschied in der persönlichen Einschätzung der Erreichbarkeit von Wohneigentum. Damit erhält eine alte wirtschaftliche Frage neue Aktualität: Wie viel Vermögen kann sich ein Mensch durch seine eigene Arbeit aufbauen, und wie wichtig ist das Vermögen, das innerhalb einer Familie bereits vorhanden ist?
Wer finanzielle Unterstützung erhält, kann möglicherweise früher kaufen, mehr Eigenkapital einsetzen oder eine geringere Darlehenssumme aufnehmen. Wer vollständig auf das eigene Einkommen angewiesen ist, muss unter Umständen länger sparen und stärker auf Kaufpreis, Wohnfläche und Standort achten.
95.000 Euro Eigenkapital – eine hohe Einstiegshürde
Wie anspruchsvoll eine Immobilienfinanzierung für junge Käufer geworden ist, verdeutlichen zusätzliche Auswertungen von Interhyp. Danach brachten Immobilienkäufer im Alter zwischen 18 und 30 Jahren bei abgeschlossenen Finanzierungen durchschnittlich rund 95.000 Euro Eigenkapital ein. Dabei handelt es sich um einen Durchschnitt der tatsächlich finanzierten Käufe, nicht um eine gesetzlich vorgeschriebene oder für jeden Immobilienerwerb erforderliche Summe. Auch lässt sich daraus nicht ableiten, welchen Anteil die Käufer selbst angespart oder aus ihrem familiären Umfeld erhalten haben.
Für einen jungen Beschäftigten, der nach Ausbildungs- oder Studienabschluss erstmals ein regelmäßiges Einkommen erzielt, ist eine solche Summe dennoch eine erhebliche Größenordnung. Wer monatlich 500 Euro zurücklegt, spart innerhalb von zehn Jahren 60.000 Euro – ohne Zinsen, Kapitalerträge oder Wertveränderungen. Bei monatlich 750 Euro wären es 90.000 Euro. Gleichzeitig müssen Miete, Mobilität, Lebenshaltung und möglicherweise die Versorgung einer jungen Familie finanziert werden.
Hinzu kommen Kaufnebenkosten. Grunderwerbsteuer, Notargebühren, Grundbucheintrag und gegebenenfalls eine Maklerprovision können einen erheblichen Teil des vorhandenen Eigenkapitals beanspruchen. Dieses Geld steht anschließend weder für die Tilgung noch für Renovierungen zur Verfügung.
Was kostet ein Eigenheim heute tatsächlich?
Eine Beispielrechnung zeigt, wie sich Kaufpreis und Bauzinsen auf die monatliche Belastung auswirken.
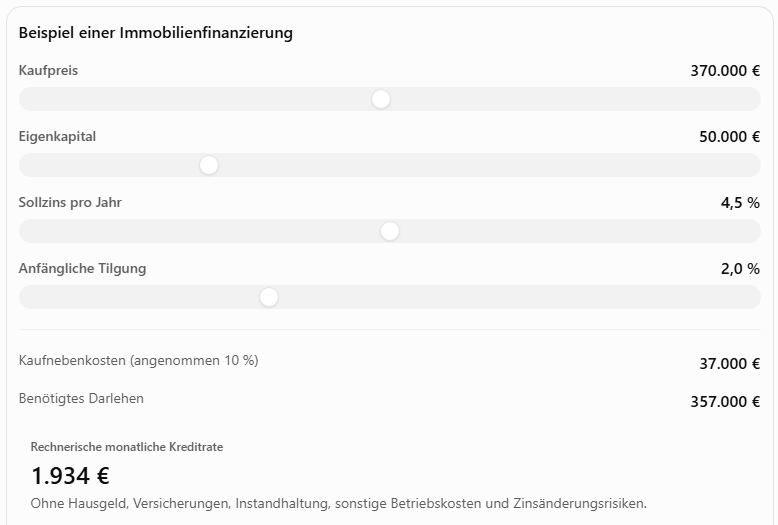
Die voreingestellte Rechnung ergibt bei einem Kaufpreis von 350.000 Euro, 10 Prozent Kaufnebenkosten, 70.000 Euro Eigenkapital, 4,5 Prozent Sollzins und 2 Prozent anfänglicher Tilgung eine monatliche Kreditrate von rund 1.706 Euro. Gerade für junge Haushalte liegt die Herausforderung deshalb nicht ausschließlich im Kaufpreis. Ebenso wichtig sind das verfügbare Eigenkapital, die Höhe des regelmäßigen Einkommens und die Frage, welche monatlichen Verpflichtungen langfristig tragbar bleiben.
Begriff erklärt: Anfängliche Tilgung
Die Tilgung bezeichnet die Rückzahlung des aufgenommenen Darlehens. Bei einem klassischen Annuitätendarlehen bleibt die vereinbarte Monatsrate zunächst gleich. Während der Zinsanteil mit sinkender Restschuld zurückgeht, steigt der Tilgungsanteil entsprechend. Die anfängliche Tilgung bestimmt zusammen mit dem Zinssatz die Ausgangsrate.
Die Generation Z ist kompromissbereiter als ihr Ruf
Wer junge Erwachsene pauschal für wenig sparsam oder besonders konsumorientiert hält, dürfte von einem weiteren Studienergebnis überrascht werden. 41 Prozent der kaufinteressierten jungen Mieter würden länger oder mehr sparen, wenn sie sich ihren Immobilienwunsch zunächst nicht erfüllen können. Ein Drittel würde den Kauf auf einen späteren Lebensabschnitt verschieben.
Auch bei der Immobilie selbst sind viele zu Zugeständnissen bereit. 65 Prozent könnten sich vorstellen, außerhalb der Stadt oder in einer ländlicheren Region zu wohnen. 41 Prozent würden weniger Wohnfläche akzeptieren, 40 Prozent einen anderen Immobilientyp wählen. Der Wunsch nach dem freistehenden Einfamilienhaus mit großem Garten bleibt bestehen. Doch ein kleineres Reihenhaus, eine Eigentumswohnung oder ein Standort außerhalb teurer Ballungsräume können den Kauf finanziell realistischer machen.
Darin liegt auch eine mögliche Veränderung des Immobilienmarktes: Nicht jede junge Familie wird dort kaufen, wo sie ursprünglich wohnen wollte. Gut angebundene Städte im Umland und Gemeinden mit erreichbaren Arbeitsplätzen könnten für preisbewusste Interessenten zusätzlich an Bedeutung gewinnen.Eine solche Entwicklung ist allerdings nicht garantiert. Entscheidend bleiben Infrastruktur, Arbeitsmarkt, Nahverkehr und das tatsächlich verfügbare Immobilienangebot.
Vom Studentenapartment zum ersten Eigenheim: Wie sich Wohnbedürfnisse verändern
Eine weitere Entwicklung betrifft den Lebensabschnitt vor dem Immobilienkauf. Gerade während des Studiums, der Ausbildung oder in den ersten Berufsjahren benötigen junge Menschen Wohnraum, der zu ihrem Einkommen und ihrer persönlichen Lebenssituation passt. Nicht jeder möchte sich früh an einen Standort binden. Berufliche Chancen können einen Ortswechsel erfordern, Partnerschaften und Familienplanung verändern den Platzbedarf. Für viele ist die erste eigene Wohnung deshalb eine Mietwohnung – unabhängig davon, ob sie später Wohneigentum erwerben möchten.
Diesen Markt adressiert beispielsweise die Hamburger FOX Group mit ihrer Immobiliengesellschaft FOX Living. Das Unternehmen entwickelt Wohnkonzepte für Studierende, Auszubildende und junge Berufstätige. Die Gesellschaft unter Geschäftsführung von Mathias Grüning setzt dabei auf Neubau und die Umnutzung geeigneter Bestandsimmobilien.
Bei der Vorstellung des Geschäftsfeldes im September 2025 nannte FOX Living das Ziel, mittelfristig bis zu 1.000 Apartments jährlich zu realisieren. Erste Grundstücke für rund 500 Apartments waren nach damaligen Unternehmensangaben bereits angekauft. Die Zahlen beschreiben Planungen beziehungsweise den seinerzeit gemeldeten Grundstücksbestand, nicht fertiggestellte Wohneinheiten.
Das Beispiel verdeutlicht, wie sich Anbieter auf unterschiedliche Lebensphasen einer jungen Generation einstellen. Flexibler Mietwohnraum kann während der Ausbildung und des Berufseinstiegs eine geeignete Lösung sein. Er ersetzt allerdings nicht den Aufbau von Eigenkapital und schafft für sich genommen auch keinen günstigeren Zugang zu Wohneigentum.
Beide Märkte hängen dennoch zusammen. Wer hohe Wohnkosten tragen muss, verfügt in der Regel über weniger finanziellen Spielraum zum Sparen. Bezahlbarer Mietwohnraum kann deshalb auch für den späteren Vermögensaufbau eine Rolle spielen.
Wird Wohneigentum künftig stärker vererbt als erarbeitet?
Deutschland gehört traditionell zu den europäischen Ländern mit einem hohen Mieteranteil. Nach Angaben des Statistischen Bundesamtes liegt die in der dortigen Wohnstatistik ausgewiesene Eigentumsquote bei 41,9 Prozent. Die genaue Quote hängt allerdings davon ab, ob Haushalte oder Personen betrachtet werden und welches Berichtsjahr zugrunde liegt.
Die neue Interhyp-Studie wirft vor diesem Hintergrund eine grundsätzliche Frage auf: Verändert sich die wirtschaftliche Bedeutung von Wohneigentum, wenn der Zugang zunehmend durch bereits vorhandenes Familienvermögen erleichtert wird?
Eine selbst genutzte Immobilie ist zunächst ein Zuhause. Gleichzeitig kann sie über viele Jahre zur Vermögensbildung beitragen. Mit jeder Tilgungszahlung sinkt die Darlehensschuld. Im Idealfall steht dem Haushalt im Alter ein weitgehend entschuldetes Haus oder eine Eigentumswohnung zur Verfügung. Ein automatischer Vermögensgewinn ist das allerdings nicht. Kaufpreis, Finanzierungszinsen, Instandhaltung, Modernisierungen und die spätere Wertentwicklung bestimmen das tatsächliche wirtschaftliche Ergebnis.
Trotzdem entsteht ein Unterschied zwischen Haushalten, die früh Eigentum erwerben können, und jenen, die langfristig zur Miete wohnen und ihr Vermögen auf andere Weise bilden müssen. Wer eine Immobilie bereits mit 30 Jahren kauft, hat bis zum Renteneintritt deutlich mehr Zeit zur Entschuldung als jemand, der erst mit 45 Jahren Eigentümer wird. Das allein entscheidet nicht über das spätere Gesamtvermögen, verändert aber die zeitlichen Voraussetzungen.
Besonders interessant ist deshalb, dass laut Interhyp 66 Prozent der jungen kaufinteressierten Mieter mit familiärer Unterstützung rechnen. Darin zeigt sich eine Generation, die den Immobilienkauf offenbar zunehmend auch als Familienprojekt betrachtet.
Welche Möglichkeiten haben junge Käufer ohne großes Erbe?
Wer keine finanzielle Unterstützung aus der Familie erwarten kann, muss den Immobilienwunsch nicht grundsätzlich aufgeben. Entscheidend ist, frühzeitig zwischen Wunsch und finanziell tragbarer Realität zu unterscheiden. Zunächst sollte feststehen, wie viel Geld monatlich tatsächlich übrig bleibt. Daraus ergibt sich eine langfristig tragbare Kreditrate. Erst danach lässt sich ein sinnvoller Kaufpreisrahmen berechnen. Rücklagen für Reparaturen, Einkommensausfälle und unvorhergesehene Ausgaben gehören ebenfalls in die Planung. Auch die Höhe des Eigenkapitals ist wichtig. Je geringer der Kredit im Verhältnis zum Immobilienwert ausfällt, desto günstiger können unter sonst gleichen Bedingungen die Finanzierungskonditionen sein.
Ein weiterer Ansatz ist der frühzeitige Vermögensaufbau. Regelmäßiges Sparen, breit gestreute langfristige Kapitalanlagen und eine sorgfältige Finanzplanung können dazu beitragen, Eigenkapital aufzubauen. Allerdings sind gerade Kapitalmarktanlagen mit Risiken verbunden, weshalb Geld, das zu einem bestimmten Kaufzeitpunkt sicher benötigt wird, nicht vollständig in schwankungsanfällige Anlagen gehören sollte. Bei der Immobilienfinanzierung können außerdem staatliche Förderprogramme eine Rolle spielen. Welche Angebote infrage kommen, hängt unter anderem vom Haushalt, der Immobilie, dem energetischen Standard und den jeweils geltenden Förderbedingungen ab.
Für junge Käufer lohnt sich schließlich ein Vergleich mehrerer Finanzierungsangebote. Bereits kleine Unterschiede beim Sollzins können bei sechsstelligen Darlehensbeträgen erhebliche Auswirkungen auf die Gesamtkosten haben.
Auch die Politik steht vor einer neuen Eigentumsfrage
Interhyp sieht neben der individuellen Finanzplanung politischen Handlungsbedarf. Der Finanzierungsvermittler spricht sich unter anderem für Erleichterungen bei der Grunderwerbsteuer für Ersterwerber sowie für staatliche Bürgschaften und zinsvergünstigte oder eigenkapitalersetzende Nachrangdarlehen aus.
Dahinter steht ein konkretes Problem: Manche Haushalte verfügen über ein ausreichendes Einkommen, um eine monatliche Darlehensrate zu bezahlen, haben aber nicht genügend Eigenkapital angespart, um den Kauf einschließlich Nebenkosten zu finanzieren. Fördermaßnahmen könnten für solche Haushalte den Einstieg erleichtern. Ob sie am Ende mehr Wohneigentum ermöglichen, hängt jedoch auch von den Immobilienpreisen und dem verfügbaren Angebot ab. Steigt die Nachfrage durch zusätzliche Förderung, ohne dass mehr geeigneter Wohnraum entsteht, können Teile des Vorteils in höheren Preisen aufgehen. Die Diskussion über Wohneigentum ist deshalb zugleich eine Debatte über Wohnungsbau, Grundstückspreise, Finanzierung und Vermögensbildung.
Fazit: Der Traum vom Eigenheim bleibt – der Zugang verändert sich
Die Generation Z hat sich vom Wunsch nach Wohneigentum keineswegs verabschiedet. Die neue Interhyp-Studie zeigt vielmehr eine junge Generation, die sparen, warten und Kompromisse eingehen will. Doch eine Entwicklung verdient besondere Aufmerksamkeit: Ob ein Eigenheim erreichbar erscheint, hängt zunehmend auch von den finanziellen Möglichkeiten der Familie ab.
Damit geht es längst nicht mehr allein um die Frage, ob junge Menschen kaufen oder mieten möchten. Es geht darum, unter welchen Bedingungen berufliche Leistung, regelmäßiges Einkommen und langfristiges Sparen noch ausreichen, um Eigentum zu erwerben. Der Wunsch nach einem Eigenheim ist geblieben. Für viele junge Menschen ist der Weg dorthin jedoch länger geworden – und die finanziellen Voraussetzungen des Elternhauses können entscheidend sein.
Zur Generation Z werden üblicherweise die zwischen 1997 und 2012 geborenen Menschen gezählt. Im Jahr 2026 sind die ältesten Angehörigen dieser Generation bereits Ende zwanzig, während die jüngeren noch zur Schule gehen.
Ja. Nach der Interhyp-Wohntraumstudie 2026 interessieren sich 80 Prozent der befragten 23- bis 30-jährigen Mieter für den Kauf einer Immobilie.
Hohe Kaufpreise, Finanzierungskosten, Erwerbsnebenkosten und begrenzte Sparmöglichkeiten erschweren den Einstieg. Besonders das fehlende Eigenkapital ist für viele eine große Hürde.
Nein. Wohneigentum ist auch ohne Familienhilfe möglich. Allerdings halten laut Interhyp nur 32 Prozent der jungen Kaufinteressierten ohne erwartete familiäre Unterstützung den Erwerb für machbar. Mit erwarteter Unterstützung sind es 67 Prozent
Eine allgemeingültige Summe gibt es nicht. Nach den Finanzierungsdaten von Interhyp setzen Käufer zwischen 18 und 30 Jahren durchschnittlich rund 95.000 Euro Eigenkapital ein. Der individuelle Bedarf hängt von Kaufpreis, Nebenkosten und Finanzierung ab.
Nein. Ein Immobilienkauf kann langfristig Vermögen schaffen, verursacht aber auch erhebliche Kosten und bindet Kapital. Eine Mietwohnung bietet mehr Flexibilität. Welche Wohnform wirtschaftlich günstiger ist, hängt von der persönlichen Situation und den konkreten Zahlen ab.
Quellen und weiterführende Informationen
Alle Quellen abgerufen am 24. Oktober 2026.
Redaktioneller Hinweis:
Die angeführten Studienwerte beschreiben Befragungsergebnisse und Finanzierungserfahrungen. Die Beispielrechnung stellt keine individuelle Finanzierungsberatung dar. Angaben zu Unternehmensprojekten sind als veröffentlichte Unternehmensinformationen gekennzeichnet.
Ronald Ackermann
Redakteur
Ronald Ackermann ist Redakteur bei Business-Leaders und war zuvor mehrere Jahre als Fachberater für Kompositversicherungen tätig. Er beschäftigt sich mit den Themen Regulierung, Risikomanagement und Finanzpolitik in Deutschland und der Europäischen Union.
Noch kein Kommentar vorhanden.