
Heino Zießnitz
Redakteur
Geldanlagen
Der S&P 500 steht im September 2026 nahe seinem Rekordniveau. Am 18. September schloss der wichtigste US-Aktienindex bei 7.650,50 Punkten. Das ist bemerkenswert, denn das Umfeld ist alles andere als bequem: Die Zinsen sind gestiegen, US-Staatsanleihen werfen wieder attraktive Renditen ab und geopolitische Spannungen halten die Energiepreise hoch.
Trotzdem hält sich der Aktienmarkt erstaunlich gut. Ein Grund sind die Gewinne vieler großer US-Konzerne. Ein zweiter ist der enorme Investitionsschub rund um künstliche Intelligenz. Vor allem Technologieunternehmen stecken Milliarden in Rechenzentren, Chips, Cloud-Infrastruktur und neue KI-Anwendungen.
Die zentrale Frage ist nicht mehr, ob KI an der Börse eine Rolle spielt. Das tut sie längst. Spannender ist, ob aus den hohen Investitionen auch dauerhaft höhere Gewinne entstehen.
Das Wichtigste in Kürze
-
Der S&P 500 schloss am 18. September 2026 bei 7.650,50 Punkten.
-
Eine Reuters-Umfrage unter 46 Marktstrategen kommt für Ende 2026 auf einen Median von rund 7.900 Punkten.
-
JPMorgan erwartet 8.000 Punkte, Wells Fargo zuletzt 7.700 Punkte.
-
Der KI-Boom bleibt ein wichtiger Kurstreiber, erhöht aber zugleich die Erwartungen an Gewinne und Cashflows.
-
Für 2030 und erst recht 2050 sind exakte Punktziele wenig aussagekräftig. Je länger der Zeitraum, desto wichtiger werden Unternehmensgewinne, Zinsen, Inflation und Produktivität.
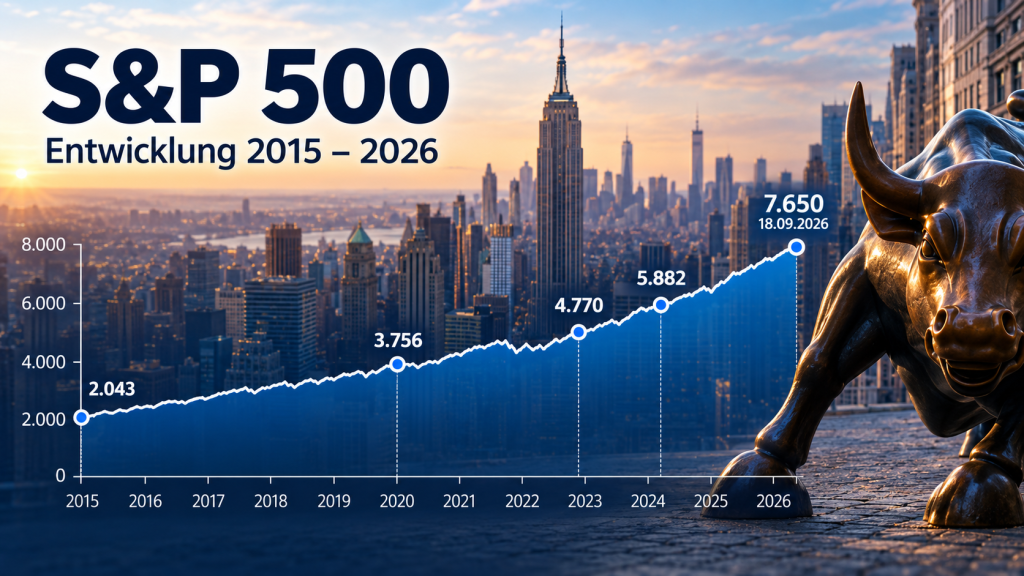
S&P 500 aktuell: Der Markt bleibt erstaunlich robust
Am 18. September 2026 beendete der S&P 500 den Handel bei 7.650,50 Punkten. Damit liegt der Index weiterhin nur wenige Prozent unter seinem bisherigen Höchststand.
Das passt nicht auf den ersten Blick zum wirtschaftlichen Umfeld. Die Rendite zehnjähriger US-Staatsanleihen ist zeitweise über fünf Prozent gestiegen. Gleichzeitig sorgen hohe Energiepreise für neuen Inflationsdruck. Für Aktien ist das grundsätzlich kein ideales Umfeld.
Hinzu kommt die Geldpolitik. Die US-Notenbank hat ihren Leitzins im September um 25 Basispunkte auf eine Spanne von 3,75 bis 4,00 Prozent angehoben. Es war die erste Zinserhöhung seit mehr als drei Jahren.
Dass der S&P 500 dennoch auf hohem Niveau bleibt, spricht für die Ertragskraft vieler großer Unternehmen. Besonders Technologie- und Halbleiterkonzerne haben den Markt bislang gestützt.
S&P 500 Prognose 2026: Die Erwartungen liegen eng beieinander
Die großen Analysehäuser rechnen für Ende 2026 derzeit nicht mit völlig neuen Höhenflügen, aber auch nicht mit einem deutlichen Einbruch. Eine Reuters-Umfrage unter 46 Strategen und Analysten ergab Ende August einen Median von 7.900 Punkten. Zum Zeitpunkt der Erhebung lag der S&P 500 bei rund 7.677 Punkten.
JPMorgan hob sein Jahresendziel auf 8.000 Punkte an. Die Bank verweist vor allem auf starke Unternehmensgewinne und die hohen Investitionen großer Technologiekonzerne.
Wells Fargo ist vorsichtiger und senkte sein Ziel zuletzt auf 7.700 Punkte. Dort stehen vor allem die hohen Bewertungen und das fortgeschrittene Stadium des Wirtschaftszyklus im Mittelpunkt.
| Prognose | S&P 500 Ende 2026 |
|---|---|
| Reuters-Umfrage – Median | ca. 7.900 Punkte |
| JPMorgan | 8.000 Punkte |
| Wells Fargo | 7.700 Punkte |
Die Unterschiede sind jedoch überschaubar. Das zeigt: Nach den starken Kursgewinnen der vergangenen Jahre rechnen viele Strategen kurzfristig eher mit einem moderaten weiteren Anstieg als mit einer neuen Rally von historischem Ausmaß.
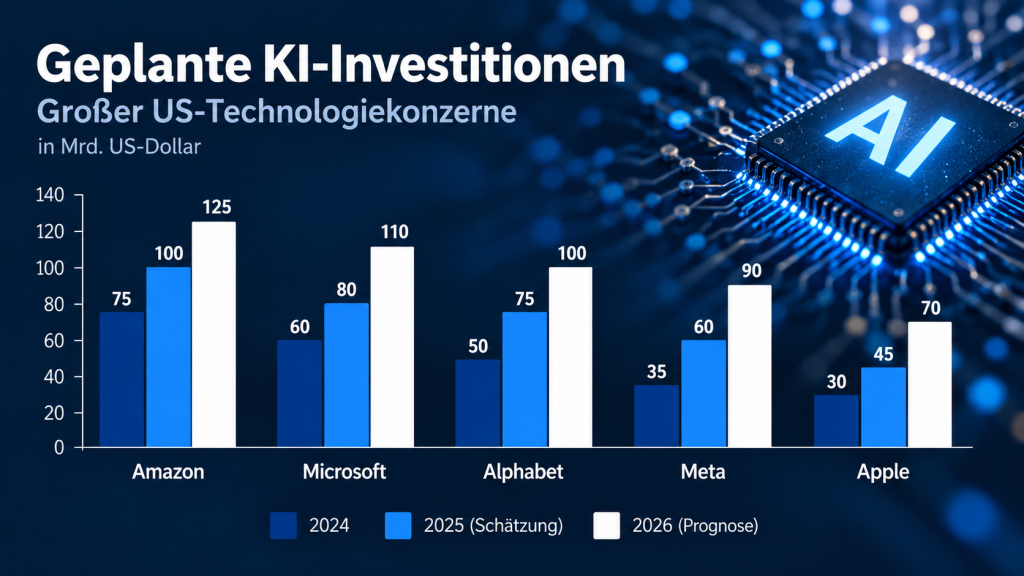
Der KI-Boom treibt den Markt – aber die Rechnung kommt später
Künstliche Intelligenz ist inzwischen einer der wichtigsten Investitionstreiber an den US-Börsen. Microsoft, Alphabet, Amazon, Meta und andere große Technologiekonzerne investieren gewaltige Summen in Rechenzentren, Chips, Cloud-Infrastruktur und eigene KI-Modelle. Davon profitieren nicht nur Softwareanbieter, sondern auch Halbleiterhersteller, Energieversorger und Betreiber digitaler Infrastruktur.
An der Börse reicht allerdings nicht, dass viel Geld ausgegeben wird. Es muss sich zeigen, ob diese Investitionen auch entsprechende Erträge liefern. Darin liegt die nächste Bewährungsprobe. Solange Umsätze und Gewinne mitwachsen, können hohe Bewertungen gerechtfertigt sein. Bleiben die Erträge hinter den Erwartungen zurück, kann sich die Stimmung schnell drehen.
Die Magnificent Seven bleiben ein Machtfaktor
Nvidia, Microsoft, Apple, Alphabet, Amazon, Meta und Tesla haben einen ungewöhnlich großen Einfluss auf den S&P 500. Das liegt an der Konstruktion des Index. Die Unternehmen werden nach ihrer Marktkapitalisierung gewichtet. Je größer ein Konzern an der Börse ist, desto stärker wirkt sich seine Kursentwicklung auf den Gesamtindex aus.
Dadurch ist der S&P 500 zwar breit aufgestellt, aber weniger gleichmäßig diversifiziert, als es die Zahl von rund 500 Unternehmen vermuten lässt. Wenn mehrere der großen Technologiewerte gleichzeitig unter Druck geraten, merkt das auch der Gesamtindex sofort.

Ole Nixdorff: An der Börse zählt am Ende die Qualität der Unternehmen
Ole Nixdorff ist CEO der DN Group AG. Die börsennotierte Beteiligungsgesellschaft investiert in wachstumsorientierte Unternehmen und verbindet Eigenkapitalinvestments mit Kapitalmarkt- und Unternehmensentwicklung. Für Nixdorff ist deshalb weniger die tägliche Bewegung eines Index interessant als die Frage, wie Unternehmen langfristig mit Kapital umgehen.
Ole Nixdorff: „Für langfristige Anleger ist nicht entscheidend, ob ein Index in zwölf Monaten einige hundert Punkte höher oder niedriger steht. Entscheidend ist, ob die Unternehmen dahinter dauerhaft Gewinne erwirtschaften, Innovation finanzieren und ihr Kapital produktiv einsetzen.“
Beim KI-Boom ist dieser Punkt wichtig. Die Investitionssummen sind enorm. Ob daraus ein nachhaltiger wirtschaftlicher Erfolg entsteht, wird sich erst in den kommenden Jahren zeigen.
Ole Nixdorff: „Künstliche Intelligenz kann enorme Produktivitätsgewinne ermöglichen. Am Kapitalmarkt wird langfristig aber entscheidend sein, welche Unternehmen aus hohen KI-Investitionen tatsächlich profitable Geschäftsmodelle entwickeln.“
Damit rückt ein Punkt in den Vordergrund, der in Börsenphasen mit stark steigenden Kursen schnell untergeht: Wachstum allein reicht nicht. Wachstum muss irgendwann in belastbaren Erträgen ankommen.
Was ist der S&P 500?
Der S&P 500 zählt zu den wichtigsten Aktienindizes der Welt und gilt als zentraler Gradmesser für den US-Aktienmarkt. Er umfasst rund 500 große börsennotierte Unternehmen aus den Vereinigten Staaten und bildet damit einen breiten Querschnitt der amerikanischen Wirtschaft ab.
Im Index vertreten sind Unternehmen aus zahlreichen Bereichen, darunter Technologie, Finanzdienstleistungen, Gesundheitswesen, Industrie, Konsum, Kommunikation und Energie. Da der S&P 500 nach Marktkapitalisierung gewichtet wird, haben besonders große Konzerne einen deutlich stärkeren Einfluss auf seine Entwicklung als kleinere Unternehmen.
Bulle und Bär: Zwei Begriffe, die jeder Anleger kennen sollte
Steigende Märkte werden an der Börse als Bullenmarkt bezeichnet, fallende als Bärenmarkt.
- Von einem Bullenmarkt spricht man üblicherweise, wenn ein Markt von seinem vorherigen Tief um mindestens 20 Prozent gestiegen ist.
- Ein Bärenmarkt beschreibt entsprechend eine längere Phase deutlich fallender Kurse.
Der S&P 500 hat in seiner Geschichte beide Phasen immer wieder erlebt. Langfristig überwogen bislang die Aufwärtsphasen.
Die historische Entwicklung des S&P 500
Ein Blick auf die vergangenen Jahrzehnte zeigt, wie stark sich der US-Aktienmarkt langfristig entwickelt hat.
| Jahr | Schlussstand S&P 500 |
|---|---|
| 1990 | 330,22 |
| 2000 | 1.320,28 |
| 2010 | 1.257,64 |
| 2015 | 2.043,94 |
| 2020 | 3.756,07 |
| 2023 | 4.769,83 |
| 2024 | 5.881,63 |
| 18.09.2026 | 7.650,50 |
Die Tabelle zeigt aber auch, warum langfristige Renditen nicht mit einer geraden Linie verwechselt werden dürfen. Dazwischen lagen die Dotcom-Krise, die Finanzkrise, die Corona-Pandemie und mehrere Phasen heftiger Zinsschwankungen. Wer langfristig investiert, musste immer wieder größere Rückschläge aushalten.
S&P 500 Prognose 2030: Nicht die Punktzahl ist entscheidend
Wer heute einen exakten Stand für den S&P 500 im Jahr 2030 nennt, sollte vorsichtig sein. Vier Jahre sind an der Börse lang genug, damit sich Zinsen, Inflation, Konjunktur und Unternehmensgewinne deutlich verändern können.
Wichtiger wird deshalb weniger eine einzelne Punktprognose sein als die Frage, wie sich die großen Treiber des US-Aktienmarktes entwickeln. Dazu gehören vor allem die Gewinne der Unternehmen, die Stärke der US-Wirtschaft, das Zinsniveau und die Bewertung der großen Technologiekonzerne.
Spannend ist der Blick auf künstliche Intelligenz. Viele Unternehmen investieren derzeit enorme Summen in Rechenzentren, Chips, Software und neue Anwendungen. Gelingt es, daraus höhere Produktivität, niedrigere Kosten und neue Erlösquellen zu entwickeln, könnte das die Gewinne weiter antreiben.
Bleibt der wirtschaftliche Nutzen hinter den hohen Erwartungen zurück, könnte sich das Bild schnell drehen. Dann wären vor allem jene Technologiewerte anfällig, deren Bewertungen bereits heute einen großen Teil des künftigen Wachstums vorwegnehmen.
Ole Nixdorff: „Kapital allein schafft noch keinen Wert. Entscheidend ist, was Unternehmen daraus machen. Deshalb sollten Investoren bei langfristigen Prognosen stärker auf Geschäftsmodelle, Cashflows und Kapitalallokation schauen als auf einzelne Kursziele.“
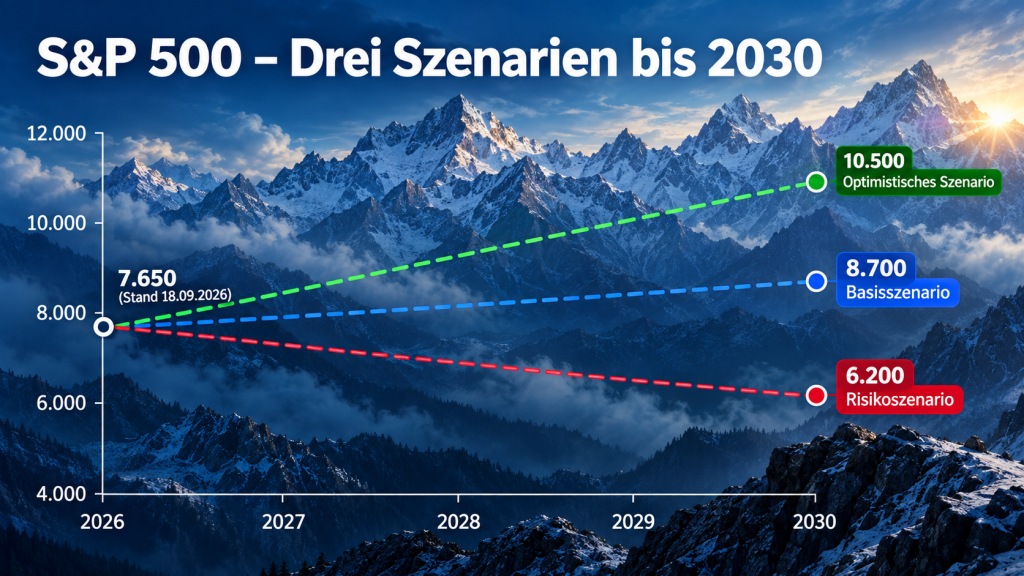
Drei mögliche Szenarien bis 2030
Ein Kursziel für das Jahr 2030 suggeriert eine Genauigkeit, die es an der Börse nicht gibt. Vier Jahre reichen aus, damit sich Zinsen, Inflation, Konjunktur und Gewinnerwartungen erheblich verändern. Sinnvoller ist deshalb der Blick auf unterschiedliche Entwicklungspfade – und auf die Frage, welche Bedingungen jeweils erfüllt sein müssten.
Optimistisches Szenario
Im positiven Fall wächst die US-Wirtschaft weiter solide, während die Inflation schrittweise zurückgeht und sich das Zinsumfeld wieder entspannt. Gleichzeitig gelingt es den großen Technologieunternehmen, ihre hohen Investitionen in künstliche Intelligenz tatsächlich in höhere Produktivität, neue Erlösquellen und steigende Gewinne umzusetzen.
Auch außerhalb des Technologiesektors ziehen die Unternehmensgewinne an. Industrie, Konsum und Finanzwerte profitieren von einer stabilen Konjunktur, während sinkende Finanzierungskosten Investitionen erleichtern. In diesem Umfeld könnten die hohen Bewertungen vieler US-Aktien durch weiteres Gewinnwachstum zumindest teilweise gerechtfertigt werden.
Der S&P 500 hätte dann gute Chancen, seinen langfristigen Aufwärtstrend fortzusetzen. Rückschläge und Korrekturen wären trotzdem wahrscheinlich, würden aber eher Zwischenstationen innerhalb eines übergeordnet positiven Trends darstellen.
Basisszenario
Wahrscheinlicher ist eine weniger spektakuläre Entwicklung. Die US-Wirtschaft wächst weiter, aber nicht mehr mit der Dynamik früherer Boomphasen. Die Unternehmensgewinne steigen, allerdings langsamer. Gleichzeitig bleiben Zinsen und Finanzierungskosten höher als in den Jahren vor der Pandemie.
Auch der KI-Boom dürfte sich in diesem Szenario fortsetzen, allerdings mit deutlicheren Unterschieden zwischen Gewinnern und Verlierern. Nicht jedes Unternehmen wird seine hohen Investitionen in zusätzliche Gewinne umsetzen können. Der Markt dürfte deshalb stärker danach unterscheiden, welche Geschäftsmodelle tatsächlich belastbare Erträge liefern.
Für den S&P 500 könnte das dennoch weitere Kursgewinne bedeuten. Der Weg dorthin wäre aber unruhiger. Längere Seitwärtsphasen, stärkere Schwankungen und zwischenzeitliche Korrekturen wären in einem solchen Umfeld nichts Ungewöhnliches.
Risikoszenario
Problematisch würde es, wenn mehrere Belastungsfaktoren gleichzeitig auftreten. Bleibt die Inflation hartnäckig hoch, müsste die US-Notenbank die Zinsen länger auf erhöhtem Niveau halten oder sogar erneut anheben. Das würde Finanzierungen verteuern und zugleich Anleihen als Alternative zu Aktien attraktiver machen.
Kommt gleichzeitig das Wirtschaftswachstum unter Druck, könnten die Gewinnerwartungen vieler Unternehmen sinken. Besonders empfindlich wären hoch bewertete Technologieaktien, wenn sich zusätzlich herausstellt, dass Milliardeninvestitionen in künstliche Intelligenz langsamer oder geringer auszahlen als vom Markt erwartet.
In diesem Szenario wären deutliche Bewertungsabschläge möglich. Da wenige große Technologiekonzerne einen hohen Anteil am S&P 500 haben, könnten Kursverluste bei diesen Unternehmen den gesamten Index spürbar belasten.
Die drei Szenarien zeigen deshalb vor allem eines: Bis 2030 wird nicht allein die Richtung der US-Wirtschaft über den S&P 500 entscheiden. Ebenso wichtig wird sein, ob die hohen Erwartungen an künstliche Intelligenz, Produktivität und Unternehmensgewinne tatsächlich erfüllt werden.
S&P 500 Prognose 2050: Eine Zahl wäre unseriös
Bei einer Prognose bis 2050 wird die Unsicherheit noch größer. Über einen Zeitraum von mehr als 20 Jahren verändern sich ganze Branchen. Unternehmen verschwinden, andere steigen auf. Technologien entstehen, von denen heute noch niemand weiß, welche wirtschaftliche Bedeutung sie einmal haben werden.
Deshalb sind exakte Kursziele für 2050 kaum mehr als Rechenmodelle. Historische Durchschnittsrenditen können zeigen, welche Entwicklung rechnerisch möglich wäre. Sie sagen aber nicht, wie der Index tatsächlich verlaufen wird. Für Anleger ist langfristig wichtiger, ob die US-Wirtschaft ihre Innovationskraft behält und Unternehmen weiter in der Lage sind, ihre Gewinne zu steigern.
Welche Risiken können den S&P 500 bremsen?
Die starke Entwicklung des S&P 500 in den vergangenen Jahren ist kein Garant dafür, dass sich der Trend ungebremst fortsetzt. Gerade nach längeren Aufwärtsphasen wächst die Bedeutung jener Faktoren, die hohe Bewertungen und optimistische Gewinnerwartungen infrage stellen können.
Ein erstes Risiko sind die hohen Bewertungen. Vor allem große Technologieunternehmen werden mit hohen Gewinnmultiplikatoren gehandelt. Solange Umsätze und Gewinne kräftig wachsen, kann der Markt solche Bewertungen tragen. Enttäuschen die Unternehmen jedoch bei ihren Quartalszahlen oder fallen die Wachstumsaussichten schwächer aus, können Kurskorrekturen schnell deutlich ausfallen.
Hinzu kommt das Zinsumfeld. Steigende Renditen von US-Staatsanleihen verändern die Rechnung für Investoren. Wenn sichere Anleihen wieder attraktive Erträge bieten, müssen Aktien im Vergleich höhere Renditeaussichten bieten. Gleichzeitig verteuern höhere Zinsen Kredite und Unternehmensfinanzierungen, was Investitionen und Gewinne belasten kann.
Auch die Inflation bleibt ein Unsicherheitsfaktor. Sollten Preissteigerungen hartnäckiger ausfallen als erwartet, hätte die US-Notenbank weniger Spielraum für Zinssenkungen. Im ungünstigen Fall könnten die Zinsen länger hoch bleiben oder erneut steigen. Beides wäre vor allem für hoch bewertete Wachstumsunternehmen problematisch.
Ein weiteres Risiko liegt in der Konzentration des Index. Einige wenige Großkonzerne haben aufgrund ihrer enormen Marktkapitalisierung einen erheblichen Einfluss auf den S&P 500. Schwächeln mehrere dieser Schwergewichte gleichzeitig, kann selbst eine solide Entwicklung vieler kleinerer Indexmitglieder den Rückgang nur begrenzt auffangen.
Schließlich bleibt die geopolitische Lage schwer kalkulierbar. Kriege, Handelskonflikte, Sanktionen oder neue Zölle können Rohstoffpreise erhöhen, Lieferketten unterbrechen und die Kosten der Unternehmen nach oben treiben. Gerade international tätige US-Konzerne reagieren empfindlich auf solche Veränderungen.
Für Anleger bedeutet das nicht zwangsläufig, dass ein größerer Kursrückgang bevorsteht. Es zeigt vielmehr, wie viele Voraussetzungen inzwischen zusammenkommen müssen, damit der S&P 500 seine starke Entwicklung der vergangenen Jahre fortsetzen kann.
Ist der S&P 500 zu teuer?
Das lässt sich nicht allein am Indexstand ablesen. Die Bewertung des S&P 500 liegt im September 2026 oberhalb langfristiger Durchschnittswerte. Das spricht für hohe Erwartungen an die kommenden Unternehmensgewinne.
Gleichzeitig unterscheiden sich die heutigen Marktführer erheblich von vielen Unternehmen während der Dotcom-Blase. Große Technologiekonzerne erwirtschaften hohe Gewinne und verfügen über starke Cashflows.
Die entscheidende Frage lautet deshalb nicht: Ist der Index hoch? Sondern: Sind die erwarteten Gewinne hoch genug, um die aktuellen Bewertungen zu rechtfertigen? Hier wird sich in den kommenden Jahren entscheiden, wie tragfähig der aktuelle Börsenboom tatsächlich ist.
S&P 500 ETF: Der einfache Weg in den Index
Wer nicht selbst einzelne S&P-500-Aktien auswählen möchte, kann den Index über einen ETF abbilden. Ein solcher Fonds investiert entsprechend der Zusammensetzung und Gewichtung des S&P 500 in die enthaltenen Unternehmen. Anleger erhalten damit mit einem einzigen Wertpapier Zugang zu einem großen Teil des US-Aktienmarktes.
Bei der Auswahl eines passenden ETFs lohnt sich dennoch ein genauer Blick auf die Details. Unterschiede gibt es etwa bei den laufenden Kosten, beim Fondsvolumen und bei der Frage, ob der Index physisch oder synthetisch nachgebildet wird. Ebenso wichtig ist, ob Erträge ausgeschüttet oder automatisch wieder angelegt werden.
Auch die sogenannte Tracking Difference spielt eine Rolle, also die Abweichung zwischen der tatsächlichen Wertentwicklung des ETFs und der Entwicklung des zugrunde liegenden Index.
Ein S&P-500-ETF bietet zwar eine breite Streuung über viele große US-Unternehmen, ist aber keineswegs risikofrei. Fällt der amerikanische Aktienmarkt deutlich, verliert auch der ETF an Wert. Hinzu kommt, dass die starke Gewichtung großer Technologiekonzerne die Entwicklung vieler S&P-500-ETFs inzwischen spürbar beeinflusst.
Welche Alternativen gibt es?
Wer sein Depot weniger stark auf den US-Markt ausrichten möchte, kann auf breiter gefasste oder regional anders gewichtete Indizes ausweichen.
Der MSCI World bündelt Unternehmen aus zahlreichen Industrieländern und ist damit internationaler aufgestellt als der S&P 500. Allerdings ist auch dort der Anteil amerikanischer Unternehmen hoch. Noch breiter streut der MSCI ACWI, weil er zusätzlich Aktien aus Schwellenländern einbezieht.
Wer dagegen bewusst stärker auf Technologie und Wachstum setzen möchte, findet im Nasdaq 100 eine deutlich konzentriertere Alternative. Der Index enthält viele große Technologieunternehmen und reagiert entsprechend empfindlicher auf Veränderungen bei Zinsen, Wachstumserwartungen und Bewertungen.
Mit dem STOXX Europe 600 lässt sich der Schwerpunkt stärker nach Europa verlagern. Der Index bildet eine breite Auswahl europäischer Unternehmen ab und kann damit helfen, die starke US-Gewichtung eines Portfolios zu reduzieren.
Welche Variante sinnvoll ist, hängt weniger von einem einzelnen Indexvergleich ab als von der Frage, wie stark ein Anleger regional und nach Branchen diversifizieren möchte und welche Schwankungen er bereit ist auszuhalten.
Was Anleger bis Ende 2026 im Blick behalten sollten
Für die kommenden Monate dürften vier Themen die Richtung bestimmen.
- Erstens die US-Geldpolitik. Weitere Zinsschritte könnten die Bewertungen am Aktienmarkt belasten.
- Zweitens die Unternehmensgewinne. Sie müssen weiter wachsen, wenn das aktuelle Bewertungsniveau Bestand haben soll.
- Drittens der KI-Investitionsboom. Der Markt wird zunehmend darauf achten, ob aus milliardenschweren Investitionen auch milliardenschwere Erträge entstehen.
- Viertens bleiben Energiepreise und geopolitische Konflikte schwer kalkulierbare Faktoren.
Fazit: Der S&P 500 bleibt stark – aber die Luft wird dünner
Der S&P 500 steht im September 2026 nahe seinem Rekordniveau. Das allein ist weder ein Kauf- noch ein Verkaufssignal. Die Fundamentaldaten vieler großer US-Unternehmen sind weiterhin solide. Gleichzeitig haben die Bewertungen ein Niveau erreicht, bei dem Enttäuschungen schnell bestraft werden können.
Für Ende 2026 liegen die meisten aktuellen Prognosen zwischen rund 7.700 und 8.000 Punkten. Schon für 2030 werden exakte Punktziele deutlich fragwürdiger. Für 2050 sind sie kaum seriös möglich. Langfristig wird nicht die beste Prognose gewinnen, sondern das Unternehmen mit den besseren Produkten, höheren Margen, stärkeren Cashflows und der besseren Kapitalallokation.
Genau darin liegt auch der Blick von Ole Nixdorff und der DN Group: Kapital ist kein Selbstzweck. Entscheidend ist, ob daraus wirtschaftlicher Wert entsteht. Für den S&P 500 gilt am Ende dasselbe.
FAQ zur S&P 500 Prognose
Wo steht der S&P 500 aktuell?
Am 18. September 2026 schloss der S&P 500 bei 7.650,50 Punkten.
Wie lautet die S&P 500 Prognose für Ende 2026?
Eine Reuters-Umfrage unter 46 Marktstrategen kommt auf einen Median von rund 7.900 Punkten. JPMorgan erwartet 8.000 Punkte, Wells Fargo 7.700 Punkte.
Kann der S&P 500 bis 2030 weiter steigen?
Das ist möglich, hängt aber vor allem von Unternehmensgewinnen, US-Wirtschaftswachstum, Inflation, Zinsen und Produktivitätsfortschritten durch künstliche Intelligenz ab. Ein verlässliches Punktziel lässt sich für diesen Zeitraum nicht bestimmen.
Ist der S&P 500 aktuell überbewertet?
Die Bewertung liegt über langfristigen Durchschnittswerten. Gleichzeitig erzielen viele große Technologieunternehmen hohe Gewinne. Ob die Bewertung zu hoch ist, hängt daher wesentlich davon ab, wie sich die Gewinne in den kommenden Jahren entwickeln.
Ist eine S&P-500-Prognose bis 2050 seriös möglich?
Ein konkreter Indexstand für 2050 lässt sich nicht belastbar vorhersagen. Historische Renditen können für Modellrechnungen genutzt werden, sind aber keine Zukunftsprognose.
Quellen und weiterführende Informationen
-
Reuters: Entwicklung des S&P 500 im September 2026
-
Reuters: Analystenumfrage zur S&P-500-Prognose 2026
-
Reuters: JPMorgan – S&P-500-Ziel 8.000 Punkte
-
Reuters: Wells Fargo – Jahresendziel 7.700 Punkte
-
Reuters: KI-Investitionen und Bewertungen am US-Aktienmarkt
-
Business Leaders: Ole Nixdorff – DN Group AG
-
DN Group AG: Unternehmens- und Managementinformationen

Heino Zießnitz
Redakteur
Als Journalist, Analyst und politischer Beobachter in Berlin befasse ich mich mit Künstlicher Intelligenz, Wirtschaft, Finanzen und digitaler Transformation. Meine Schwerpunkte liegen auf ETFs, alternativen Investments, Unternehmensstrategien und politischen Entwicklungen.