
Heino Zießnitz
Redakteur
Finanzen
Start-ups in Deutschland erhalten wieder deutlich mehr Kapital. Aber der Aufschwung erreicht längst nicht alle Unternehmen. Für private Anleger kommt es deshalb auf die Auswahl und die Beteiligungsbedingungen an. Das Modell der Sensus Pura Germany GmbH zeigt, welche Fragen dabei entscheidend sind.
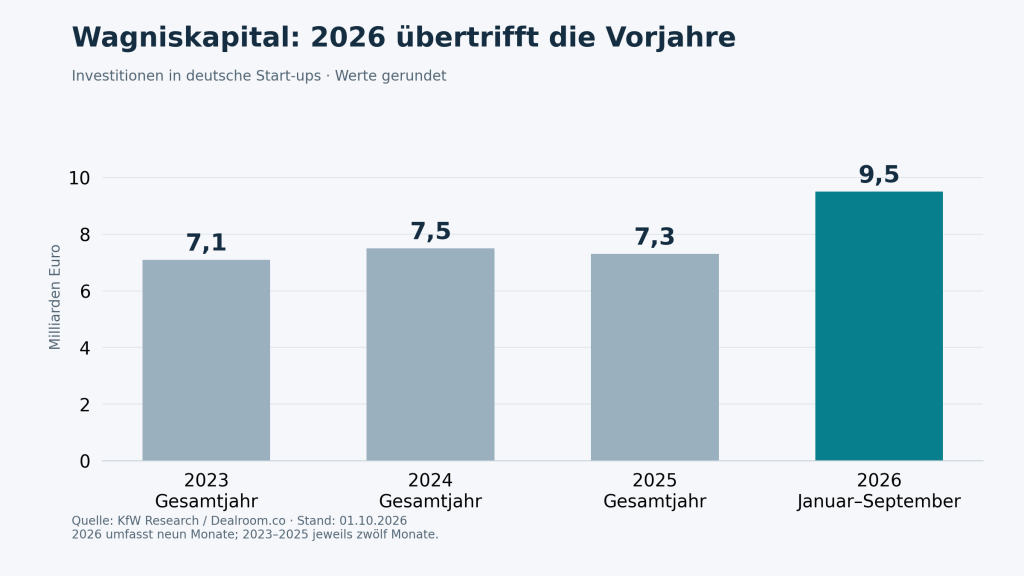
Rund 4,5 Milliarden Euro flossen im dritten Quartal 2026 in deutsche Start-ups. Nach neun Monaten summiert sich das Wagniskapitalvolumen auf etwa 9,5 Milliarden Euro und übertrifft damit bereits die jeweiligen Gesamtjahre 2023 bis 2025. Das meldet KfW Research in seiner aktuellen Marktübersicht vom 8. Oktober. Für den deutschen Beteiligungsmarkt ist das ein kräftiger Schub.
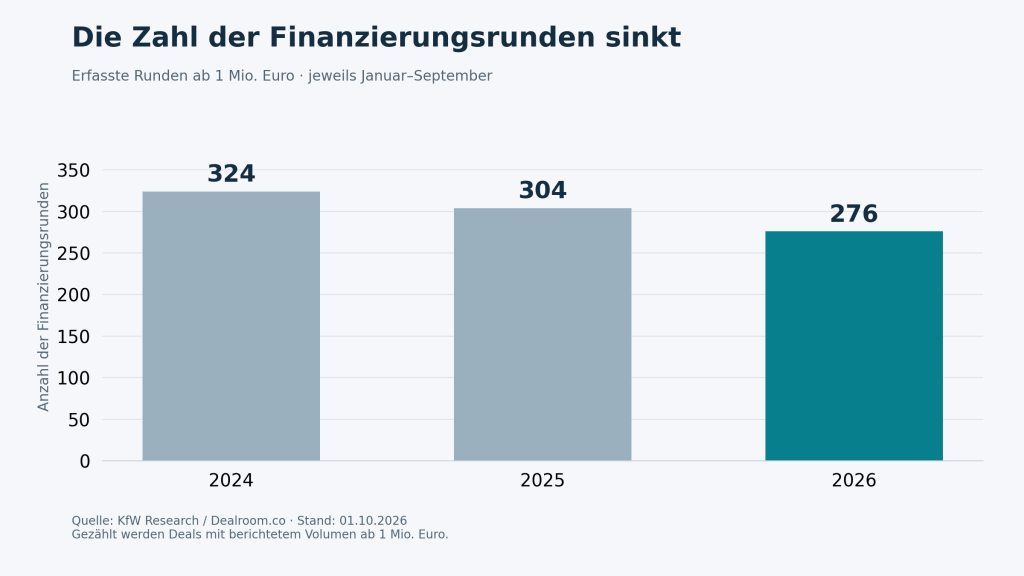
Die Detaildaten relativieren allerdings das Bild eines breiten Aufschwungs. Sechs Finanzierungsrunden von jeweils mehr als 100 Millionen Euro vereinten rund 3,5 Milliarden Euro auf sich. Zugleich sank die Zahl der erfassten Runden ab einer Million Euro im dritten Quartal auf 89. Die Erholung ist damit vor allem eine Geschichte großer Kapitalbeträge, weniger eine Geschichte vieler erfolgreicher Finanzierungen.
Für Privatanleger ist diese Unterscheidung wichtig. Ein wachsender Markt schafft noch keine verlässliche Rendite für die einzelne Beteiligung. Entscheidend bleibt, welches Unternehmen Kapital erhält, wofür es dieses einsetzt und zu welchen Bedingungen Anleger am wirtschaftlichen Erfolg beteiligt werden.
Das Wichtigste in Kürze
- Mehr Kapital: Das deutsche Wagniskapitalvolumen hat nach drei Quartalen die Gesamtjahreswerte von 2023 bis 2025 übertroffen.
- Starke Konzentration: Wenige Großrunden prägen den Aufschwung; die Zahl der erfassten Finanzierungen sinkt.
- Zugang für Privatanleger: Sensus Pura bietet ausgewählte Unternehmensbeteiligungen ab 500 Euro an.
- Verträge entscheiden: Bewertung, Kosten, Rang, Gewinnbeteiligung und Kapitalbindung bestimmen die wirtschaftliche Qualität einer Beteiligung.
- Unternehmerisches Risiko: Auch ein geprüftes Wachstumsunternehmen kann scheitern. Ein Totalverlust bleibt möglich.
Mehr Geld, aber weniger Finanzierungsrunden
Wie unterschiedlich Volumen und Marktzugang verlaufen, zeigt ein Blick auf die ersten neun Monate des Jahres 2026. Während das investierte Kapital steigt, nimmt die Zahl der erfassten Finanzierungsrunden ab. Unternehmen können daher aus einem höheren Gesamtvolumen nicht ableiten, dass ihre nächste Runde leichter gelingt.
Für Anleger hat diese Konzentration zwei Konsequenzen. Erstens lässt sich die Lage eines kleineren Unternehmens nur begrenzt aus den Schlagzeilen über Milliardenrunden ablesen. Zweitens muss eine Finanzierungsplanung auch dann tragen, wenn Investoren bei der nächsten Kapitalaufnahme zurückhaltender werden.
Eine Beteiligung ist deshalb besonders erklärungsbedürftig, wenn das eingeworbene Geld lediglich die laufenden Ausgaben deckt. Aussagekräftiger ist ein nachvollziehbarer Plan, der Kapitalbedarf und Entwicklungsschritte miteinander verbindet: Welche zusätzlichen Umsätze sollen entstehen? Welche Investitionen sind erforderlich? Und wann wird erneut Kapital benötigt?
Die Finanzierungsrunde sollte einen wirtschaftlich überprüfbaren Fortschritt ermöglichen. Ob das gelingt, lässt sich nicht am Prestige der Branche oder an der Größe des Gesamtmarktes erkennen.
Wo Sensus Pura in diesem Markt ansetzt
Sensus Pura beschreibt sich als Plattform für ausgewählte Wachstumsunternehmen und Scale-ups. Anleger wählen einzelne Beteiligungen selbst aus. Als Schwerpunkte nennt das Unternehmen unter anderem Gesundheit, Medizintechnik, künstliche Intelligenz, Robotik, Food Innovation und Tech-Security.
Damit adressiert Sensus Pura eine konkrete Anlegerfrage: Wie kann privates Kapital in nicht börsennotierte Unternehmen fließen, ohne dass der Anleger selbst den gesamten Prozess einer direkten Unternehmensfinanzierung organisieren muss?
Nach der Strategiebeschreibung von Sensus Pura beginnen Beteiligungen bei 500 Euro. Der niedrige Einstiegsbetrag erleichtert es, mehrere Investments aufzubauen. Wie breit eine Streuung tatsächlich möglich ist, hängt jedoch von Zahl und Unterschiedlichkeit der verfügbaren Angebote ab.
Ein Fachbeitrag von SQUAREVEST beschreibt darüber hinaus zwei Merkmale: Die Plattform investiere eigenes Kapital und begleite finanzierte Unternehmen teilweise operativ. Beides ist für die Beurteilung relevant, muss aber auf Ebene des jeweiligen Angebots konkret werden.
Eigenes Kapital ist ein nachvollziehbares Signal wirtschaftlicher Mitverantwortung. Seine Aussagekraft hängt davon ab, wie hoch die Beteiligung ausfällt und welche Bedingungen für Plattform und Privatanleger gelten. Eine kleine Eigenbeteiligung oder unterschiedliche Auszahlungsrechte können die Interessen anders verteilen als gleichrangige Investments zu vergleichbaren Konditionen.
Auch operative Unterstützung sollte sich an Leistungen messen lassen. Hilft ein Finanzierungspartner beispielsweise beim Controlling, kann das die Planbarkeit verbessern. Unterstützung im Vertrieb kann den Marktzugang erleichtern. Entscheidend ist, welche Aufgaben tatsächlich übernommen werden und ob die Fortschritte in der Berichterstattung sichtbar sind.
Sensus Pura Investments: Welche Geschäftsmodelle hinter den Beteiligungen stehen
Die auf der Investmentübersicht von Sensus Pura aufgeführten Projekte reichen von Software und Sensortechnologie bis zu Lebensmitteln und Edelsteinhandel. Die Grafik vergleicht alle sieben dort dargestellten Beteiligungen nach ihrem ausgewiesenen Investitionsstand. Sie zeigt die Größenordnung der Platzierungen, nicht die Qualität oder Rentabilität der Unternehmen.
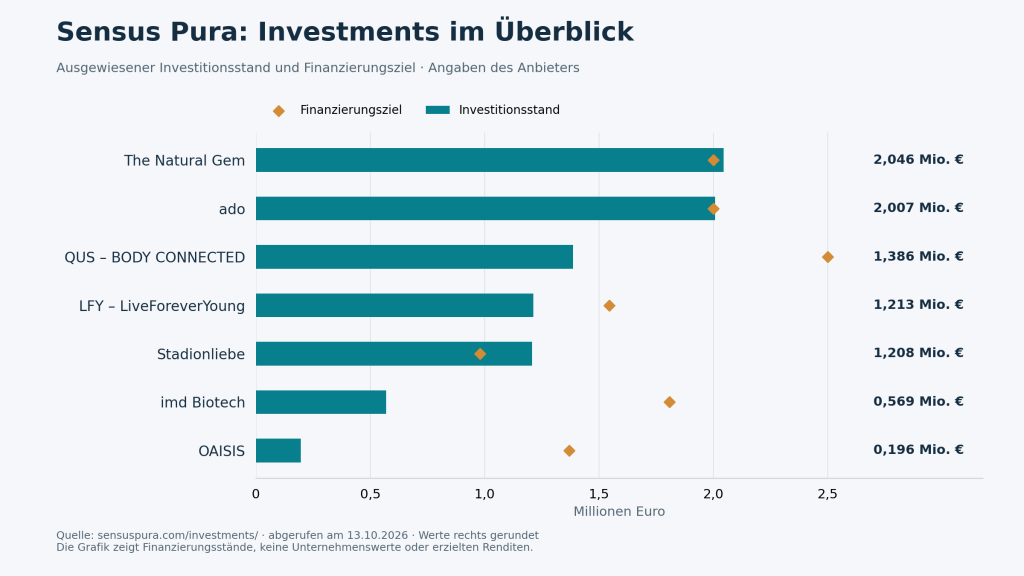
The Natural Gem und ado stehen beim ausgewiesenen Investitionsstand an der Spitze. Beide Platzierungen liegen oberhalb ihrer jeweiligen Finanzierungsziele. Inhaltlich unterscheiden sich die Geschäftsmodelle deutlich: The Natural Gem handelt nach der Projektbeschreibung mit unbehandelten, naturfarbenen Edelsteinen. Anleger beteiligen sich hier an der wirtschaftlichen Entwicklung des Unternehmens; die Beteiligung ist vom direkten Kauf eines Edelsteins zu unterscheiden.
ado wird als KI-basierte Recruiting-Software vorgestellt und adressiert damit die Personalgewinnung. Für die wirtschaftliche Beurteilung sind entsprechend unterschiedliche Fragen relevant: beim Händler etwa Warenbestand und Verkaufsmargen, beim Softwareanbieter Kundenbindung und wiederkehrende Erlöse.
QUS verbindet Textilien mit Sensortechnologie. Nach der Projektbeschreibung erfasst die intelligente Bekleidung Vital- und Bewegungsdaten. Genannt werden Anwendungen im Sport und im professionellen Einsatz. Wirtschaftlich kommt es darauf an, ob aus den Einsatzmöglichkeiten belastbare Kundenbeziehungen entstehen und die Systeme zu wettbewerbsfähigen Kosten produziert werden können.
LFY und Stadionliebe verfolgen unterschiedliche Ansätze im Lebensmittelgeschäft. LFY – LiveForeverYoung entwickelt nach Anbieterangaben pflanzliche Lebensmittel und beschreibt unter anderem fermentierte Produkte. Stadionliebe positioniert sich mit Tiefkühl-Currywurst im Convenience-Segment. Für beide Modelle sind Vertrieb, Wiederholungskäufe und Margen wesentlich. Gesundheitsbezogene Aussagen in der LFY-Projektpräsentation sind damit nicht als medizinisch nachgewiesene Wirkungen bestätigt.
imd Biotech setzt auf mikrobiologische Qualitätskontrolle. Das Unternehmen entwickelt laut Projektbeschreibung eine Plattform, mit der Lebensmittelproduzenten bakterielle Risiken früher erkennen sollen. Das geplante Geschäftsmodell kombiniert Analysegeräte mit wiederkehrenden Erlösen aus Verbrauchsmaterialien, Software und Service. Entscheidend sind technische Validierung, Akzeptanz bei Kunden und die Überführung von Pilotanwendungen in regelmäßige Umsätze.
Ein erreichtes Finanzierungsziel ist noch kein Anlageerfolg. Bei The Natural Gem, ado und Stadionliebe meldet die Übersicht eine erfolgreiche Platzierung. Ob Anleger später Gewinne oder Veräußerungserlöse erhalten, hängt von Unternehmensentwicklung und Vertragsbedingungen ab. OAISIS wird als derzeit nicht verfügbar geführt. Auch die auf der Website genannten möglichen Renditen sind von tatsächlich erzielten Ergebnissen zu unterscheiden.
Marktreife braucht belastbare Nachweise
Sensus Pura erklärt auf seiner Serviceseite, dass angebotene Unternehmen bereits Nachweise für Produkt, Markt beziehungsweise Konzept durchlaufen hätten. Der genannte Anlagehorizont liegt in der Regel bei vier bis sechs Jahren. Diese Angaben beschreiben den Auswahlanspruch des Anbieters; sie ersetzen keine Prüfung der einzelnen Beteiligung.
Ein funktionierendes Produkt beantwortet zunächst eine technische oder praktische Frage. Ob daraus ein tragfähiges Unternehmen wird, ist eine weitere. Dazu gehören Kunden, die tatsächlich zahlen, wirtschaftlich vertretbare Vertriebskosten und die Fähigkeit, das Geschäft ohne unverhältnismäßig steigenden Kapitalbedarf auszubauen.
Für Anleger lohnt daher ein genauer Blick auf die Qualität der Umsätze. Ein einmaliger Großauftrag hat eine andere Bedeutung als wiederkehrende Erlöse vieler Kunden. Eine unverbindliche Absichtserklärung ist weniger belastbar als ein geschlossener Vertrag. Und ein erfolgreicher Pilot beweist noch nicht, dass sich das Angebot in größerem Umfang profitabel verkaufen lässt.
Marktreife kann bestimmte Entwicklungsrisiken verringern. Sie schützt jedoch weder vor Wettbewerbsdruck noch vor Liquiditätsengpässen oder Fehlentscheidungen des Managements.
Die Bewertung entscheidet über die Einstiegschance
Bei der Auswahl eines Wachstumsunternehmens genügt es nicht, dessen Produkt überzeugend zu finden. Ebenso wichtig ist der Preis, zu dem Anleger wirtschaftlich beteiligt werden.
Eine hohe Einstiegsbewertung setzt voraus, dass das Unternehmen wesentliche Teile seiner Wachstumsplanung erfüllt. Bleibt die Entwicklung dahinter zurück, kann eine spätere Finanzierung zu ungünstigeren Bedingungen erforderlich werden. Wie sich das auf bestehende Anleger auswirkt, hängt von der Beteiligungsstruktur und den vertraglichen Regelungen ab.
Bei Genussrechten verdienen deshalb die Berechnung der Gewinn- und Erlösbeteiligung, mögliche Anpassungsklauseln und die Behandlung weiterer Finanzierungsrunden besondere Aufmerksamkeit. Der Begriff Unternehmensbeteiligung allein erklärt noch nicht, welche wirtschaftlichen Ansprüche ein Anleger erwirbt.
Zur Bewertung gehört außerdem der Blick auf Kosten. Gebühren und Vergütungen können den Betrag reduzieren, der im Unternehmen arbeitet, oder spätere Auszahlungen belasten. Eine belastbare Darstellung zeigt daher, wer welche Vergütung erhält und ob diese beim Abschluss, während der Laufzeit oder erst bei Erfolg anfällt.
Die nächste Finanzierungsrunde ist Teil des heutigen Risikos
Wer in ein Unternehmen investiert, beteiligt sich auch an dessen künftigem Kapitalbedarf. Ein überzeugender Geschäftsplan sollte deshalb erklären, wie lange die vorhandenen Mittel reichen und welche Voraussetzungen eine Anschlussfinanzierung ermöglichen sollen.
Die sinkende Zahl erfasster Runden macht diese Frage besonders relevant. Ein höheres Marktvolumen hilft einem Beteiligungsunternehmen wenig, wenn es die Anforderungen der nächsten Investoren nicht erfüllt.
Für die Prüfung sind vor allem zwei Szenarien hilfreich: Was passiert, wenn der Umsatz langsamer wächst? Und welche Handlungsmöglichkeiten bestehen, wenn die nächste Runde später gelingt oder kleiner ausfällt?
Ein Plan ohne Puffer kann trotz eines guten Produkts unter Druck geraten. Umgekehrt ist auch ein großer Liquiditätsbestand kein Ersatz für ein wirtschaftlich tragfähiges Geschäftsmodell. Kapitalausstattung und Geschäftsentwicklung müssen zusammenpassen.
Zugang ist keine tägliche Verfügbarkeit
Digitale Plattformen vereinfachen die Zeichnung einer Beteiligung. Daraus folgt keine jederzeitige Verkaufsmöglichkeit. Gerade bei nicht börsennotierten Unternehmen müssen Anleger zwischen technischer Abwicklung, vertraglicher Übertragbarkeit und einem tatsächlich verfügbaren Käufer unterscheiden.
Auch ein angestrebter Exit ist ein Planungsziel. Ein Unternehmensverkauf setzt voraus, dass ein Käufer zu akzeptablen Bedingungen vorhanden ist. Kommt er später oder gar nicht zustande, bestimmen die Verträge, welche Möglichkeiten Anleger haben und wann sie Auszahlungen erwarten können.
Für die Vermögensplanung bedeutet das: Langfristig gebundenes Beteiligungskapital muss zur eigenen finanziellen Situation passen. Geld, das kurzfristig benötigt wird, erfüllt eine andere Funktion als Kapital für unternehmerische Investments.
Streuung sollte dabei über verschiedene Firmennamen hinausgehen. Unternehmen derselben Branche können von denselben Absatzproblemen, regulatorischen Änderungen oder Finanzierungsschwierigkeiten betroffen sein. Sensus Pura empfiehlt auf seiner Strategieseite selbst, Investments kritisch zu prüfen und über unterschiedliche Anlageklassen zu verteilen.
Was Anleger jetzt von Anbietern verlangen können
Der neue Schwung im Wagniskapitalmarkt bietet einen Anlass, Beteiligungsangebote genauer anzusehen. Eine Investmententscheidung lässt sich daraus allein nicht ableiten.
Für Plattformen wie Sensus Pura entsteht daraus eine klare Aufgabe: Sie müssen den Zugang mit Informationen verbinden, die eine eigenständige Beurteilung ermöglichen. Dazu gehören nachvollziehbare Bewertungen, transparente Kosten, konkrete Angaben zur eigenen Kapitalbeteiligung und regelmäßige Berichte über die Unternehmensentwicklung.
Besonders aussagekräftig ist, wie ein Anbieter mit Abweichungen umgeht. Werden verfehlte Ziele zeitnah erklärt? Sind neue Finanzierungsbedarfe erkennbar? Und erfahren Anleger auch dann ausreichend, wenn sich ein Unternehmen schlechter entwickelt als geplant?
Die Qualität einer Beteiligungsplattform zeigt sich auch nach der Kapitalaufnahme. Für private Anleger ist das die entscheidende Verbindung zwischen einem attraktiven Marktzugang und einer überprüfbaren Investmentpraxis.
Häufige Fragen zu Unternehmensbeteiligungen
Erhalten Anleger mit einem Genussrecht auch Stimmrechte?
Ein Genussrecht macht Anleger grundsätzlich nicht zu Gesellschaftern. Es gewährt vertraglich vereinbarte wirtschaftliche Ansprüche, regelmäßig aber keine Stimmrechte in der Gesellschafterversammlung. Anleger können deshalb am Unternehmenserfolg beteiligt sein, ohne über Geschäftsführung oder Strategie mitzuentscheiden. Welche zusätzlichen Informations- oder Kontrollrechte bestehen, ergibt sich aus den jeweiligen Genussrechtsbedingungen.
Wie werden Erträge aus Genussrechten in Deutschland besteuert?
Bei einer Beteiligung im Privatvermögen gehören Erträge aus Genussrechten grundsätzlich zu den Einkünften aus Kapitalvermögen. Die genaue steuerliche Einordnung hängt von der Ausgestaltung ab, insbesondere von der Beteiligung an Gewinn und Liquidationserlös. Bei ausländischen Emittenten können zusätzlich Quellensteuerfragen entstehen. Anleger sollten deshalb vor der Zeichnung klären, ob Steuern einbehalten werden und welche Unterlagen sie für ihre Steuererklärung erhalten.
Sind Genussrechte durch die gesetzliche Einlagensicherung geschützt?
Nein. Genussrechte sind keine geschützten Bankeinlagen. Die gesetzliche Einlagensicherung greift bei solchen Investments nicht. Auch eine regulierte Vermittlung oder digitale Registrierung begründet keinen Schutz vor wirtschaftlichen Verlusten des finanzierten Unternehmens. Die BaFin nennt Genussrechtsverbindlichkeiten ausdrücklich als nicht durch die Einlagensicherung abgesichert.
Können Unternehmensbeteiligungen vererbt werden?
Vermögensrechte aus einer Beteiligung gehen nach deutschem Erbrecht grundsätzlich auf die Erben über. Der Erbfall führt jedoch nicht automatisch zur Auszahlung des investierten Kapitals. Für Fortführung, Umschreibung und mögliche Beendigung sind auch die Vertragsbedingungen maßgeblich. Bei digital verwalteten Beteiligungen sollten Vertragsunterlagen und Angaben zur zuständigen Verwaltungsstelle für die Erben auffindbar sein.
Was passiert mit einer Beteiligung, wenn die vermittelnde Plattform ihren Betrieb einstellt?
Entscheidend ist, gegen wen die vertraglichen Ansprüche bestehen. Sind Anleger unmittelbar gegenüber dem finanzierten Unternehmen anspruchsberechtigt, bedeutet das Ende der Plattform nicht automatisch das Ende dieser Ansprüche. Dennoch können Berichterstattung, Verwaltung und Zahlungsabwicklung beeinträchtigt werden. Vor einer Zeichnung sollte deshalb geklärt sein, wer diese Aufgaben im Ausfall der Plattform übernimmt. Für Sensus Pura lässt sich diese Frage nur anhand der konkreten Vertrags- und Abwicklungsunterlagen beantworten.
Quellen und weiterführende Links
- KfW Research: Marktübersicht zum dritten Quartal 2026 ,veröffentlicht am 8. Oktober 2026
- KfW-Venture-Capital-Dashboard Q3 2026 – Originalbericht mit Daten und Methodik
- Sensus Pura: Unternehmenswebsite
- Sensus Pura: Strategie und Risikostreuung
- Sensus Pura: Leistungen und Anlagehorizont
- SQUAREVEST: Sensus Pura – die Plattform, die selbst mitinvestiert
Stand: 13. Oktober 2026. Unternehmensangaben sind als solche gekennzeichnet. Die Marktzahlen erlauben keine Aussage über die Rendite einzelner Beteiligungen.

Heino Zießnitz
Redakteur
Als Journalist, Analyst und politischer Beobachter in Berlin befasse ich mich mit Künstlicher Intelligenz, Wirtschaft, Finanzen und digitaler Transformation. Meine Schwerpunkte liegen auf ETFs, alternativen Investments, Unternehmensstrategien und politischen Entwicklungen.
Noch kein Kommentar vorhanden.