
Heino Zießnitz
Redakteur
Finanzen
Für Versicherte kann eine vorzeitige Kündigung aber erhebliche finanzielle Nachteile haben. Neben möglichen Abschlägen auf den Rückkaufswert drohen der Verlust vertraglicher Garantien, steuerliche Nachteile und der Wegfall wichtiger Versicherungsleistungen. Deshalb gewinnt die wirtschaftliche Prüfung bestehender Verträge an Bedeutung.
Das Wichtigste zu Lebensversicherungskündigungen
-
Höchster Stand seit 2010: Die beitragsbezogenen Stornoquoten deutscher Lebensversicherer erreichen laut Bundesbank ein 16-Jahres-Hoch.
-
Wirtschaftlicher Druck: Die schwierigere Arbeitsmarktlage und gestiegene Zinsen begünstigen Vertragskündigungen.
-
Keine Kündigungswelle erwartet: Trotz steigender Stornoquoten sieht die Bundesbank derzeit kein breites Stornoszenario.
-
Finanzielle Risiken: Eine Kündigung kann Garantien, Steuervorteile und den Versicherungsschutz kosten.
-
Alternativen prüfen: Beitragsfreistellung, Vertragsanpassung oder eine rechtlich mögliche Rückabwicklung können im Einzelfall sinnvoll sein.
Bundesbank: Lebensversicherungen geraten zunehmend unter Druck
Der Finanzstabilitätsbericht 2026 der Deutschen Bundesbank zeigt, dass sich das wirtschaftliche Umfeld für Lebensversicherer verändert hat.
Die durchschnittlichen Stornoquoten (gemessen am Verhältnis stornierter zu laufenden Versicherungen) liegen auf dem höchsten Niveau seit 2010. Diese Entwicklung beschreibt nicht den Anteil sämtlicher gekündigter Verträge, sondern die wirtschaftliche Bedeutung der Stornierungen.
Als Ursachen nennt die Bundesbank insbesondere die verschlechterte Arbeitsmarktlage und die gestiegenen Zinsen. Finanzielle Belastungen können Haushalte veranlassen, langfristige Sparverträge aufzulösen. Gleichzeitig erhöhen alternative Anlageformen den Wettbewerbsdruck.
Vor allem die kostengünstige ETF-Sparpläne haben in den vergangenen Jahren hohen Zulauf verzeichnet. Sie bieten langfristige Renditechancen, übernehmen jedoch nicht automatisch die Garantie- und Absicherungsfunktionen einer Lebensversicherung.
Eine breite Kündigungswelle hält die Bundesbank deshalb weiterhin für nicht wahrscheinlich.
Warum die Kündigung einer Lebensversicherung teuer werden kann
Wer seine Lebensversicherung kündigt, erhält bei einer kapitalbildenden Police grundsätzlich den Rückkaufswert. Dieser entspricht jedoch nicht zwangsläufig den eingezahlten Beiträgen.
Abschluss- und Verwaltungskosten, vereinbarte Versicherungsleistungen sowie mögliche Stornoabzüge beeinflussen den Auszahlungsbetrag. Die gesetzlichen Grundlagen regelt § 169 Versicherungsvertragsgesetz.
Besonders kritisch kann die Kündigung älterer Verträge sein. Sie enthalten teilweise Garantiezinsen, die bei vergleichbaren Neuabschlüssen nicht mehr erreichbar sind. Mit der Vertragsbeendigung gehen diese Ansprüche grundsätzlich verloren.
Dazu kommen mögliche steuerliche Nachteile. Bei bestimmten vor 2005 abgeschlossenen Lebensversicherungen können besondere steuerliche Vergünstigungen bestehen. Entscheidend sind Abschlussdatum, Vertragslaufzeit und Auszahlungsbedingungen.
Auch der Versicherungsschutz muss berücksichtigt werden. Bestehende Todesfall- oder Zusatzabsicherungen können durch eine Kündigung entfallen.
Der Rückkaufswert allein reicht deshalb nicht aus, um die Wirtschaftlichkeit einer Kündigung zu beurteilen. Maßgeblich ist der Vergleich zwischen den noch erforderlichen Beiträgen, den künftig zu erwartenden Leistungen und möglichen Alternativen.
Lebensversicherung kündigen oder beitragsfrei stellen?
Eine Kündigung einer Lebensversicherung ist nicht die einzige Möglichkeit, auf finanzielle Veränderungen zu reagieren. Zum Beispiel bei einer Beitragsfreistellung entfallen künftig die laufenden Beiträge, während der Vertrag mit reduzierten Versicherungsleistungen bestehen bleibt. Die Voraussetzungen regelt § 165 VVG.
Je nach Versicherungsbedingungen können auch Beitragsreduzierungen oder andere Vertragsanpassungen infrage kommen.
Bei bestimmten älteren Verträgen kann auch eine rechtliche Rückabwicklung geprüft werden. Voraussetzung dafür können beispielsweise Fehler in den ursprünglichen Vertragsinformationen oder Widerrufsbelehrungen sein. Ein solcher Anspruch besteht allerdings nicht pauschal für alle älteren Versicherungen.
Welche gesetzlichen Regelungen seit Juni 2026 gelten, erläutert Business Leaders im Beitrag Neues Widerrufsrecht bei Lebensversicherungen. Diese Regeln gelten seit dem 19. Juni 2026.
Die wirtschaftlich beste Lösung hängt von der individuellen Vertragsgestaltung ab. Eine Beitragsfreistellung zum Beispiel kann laufende Kosten senken, aber auch Garantieleistungen und Versicherungsschutz reduzieren. Eine Kündigung schafft dagegen kurzfristig Liquidität, beendet jedoch regelmäßig die vertraglichen Ansprüche.
Vertragshilfe24: Bestehende Lebensversicherungen vor der Kündigung prüfen
Die steigenden Stornoquoten verdeutlichen, wie wichtig eine überlegte Entscheidung über bestehende Versicherungsverträge geworden ist.
Hier setzt Vertragshilfe24 an. Die Plattform der Schweizer Konzeptional GmbH beschäftigt sich mit der Prüfung und möglichen Abwicklung bestehender Lebens- und Rentenversicherungen. Das Unternehmen arbeitet dabei mit spezialisierten Experten und Dienstleistern zusammen.
Im Mittelpunkt steht die Frage, ob ein Vertrag wirtschaftlich sinnvoll fortgeführt werden sollte oder andere Möglichkeiten bestehen.
Eine solche Prüfung kann besonders relevant sein, wenn der Rückkaufswert deutlich unter den eingezahlten Beiträgen liegt oder Zweifel an der Rentabilität einer langfristigen Versicherung bestehen.
Allerdings gilt: Nicht jeder Vertrag lässt sich rechtlich rückabwickeln. Eine höhere Auszahlung ist keineswegs garantiert. Entscheidend sind die Vertragsunterlagen, die rechtlichen Voraussetzungen und die Kosten einer möglichen Abwicklung.
Weitere Informationen zum Geschäftsmodell und zur Marktpositionierung bietet der Business-Leaders-Beitrag Vertragshilfe24: Was steckt hinter der Plattform für Lebensversicherungen?.
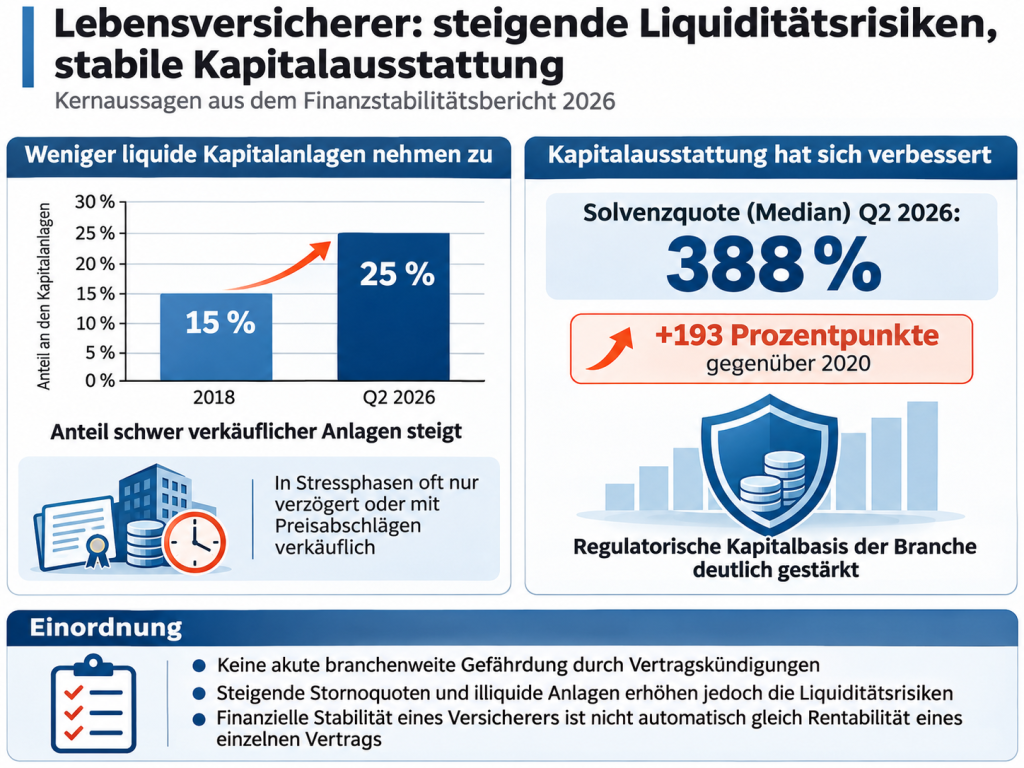
Bundesbank sieht steigende Liquiditätsrisiken, aber stabile Kapitalausstattung
Der Finanzstabilitätsbericht zeigt neben den zunehmenden Kündigungen eine weitere Entwicklung: Lebensversicherer investieren einen größeren Teil ihres Vermögens in weniger liquide Kapitalanlagen.
Deren Anteil stieg nach Angaben der Bundesbank von 15 Prozent im Jahr 2018 auf rund 25 Prozent im zweiten Quartal 2026. Solche Anlagen lassen sich in angespannten Marktphasen häufig nur verzögert oder mit Preisabschlägen verkaufen.
Gleichzeitig hat sich die regulatorische Kapitalausstattung der Branche verbessert. Die mediane Solvenzquote erreichte Ende des zweiten Quartals 2026 rund 388 Prozent. Gegenüber 2020 entspricht das einem Anstieg um 193 Prozentpunkte.
Die Bundesbank sieht deshalb keine akute branchenweite Gefährdung durch Vertragskündigungen. Sie weist jedoch darauf hin, dass steigende Stornoquoten und schwer verkäufliche Kapitalanlagen die Liquiditätsrisiken erhöhen können.
Für Versicherungsnehmer ist diese Unterscheidung wesentlich: Die finanzielle Stabilität eines Versicherers sagt nicht automatisch etwas über die Rentabilität eines einzelnen Vertrags aus.
Fazit: Lebensversicherung nicht vorschnell kündigen
Die Bundesbank dokumentiert einen spürbaren Wandel im deutschen Lebensversicherungsmarkt. Wirtschaftliche Belastungen und alternative Anlageformen erhöhen den Druck auf langfristige Vorsorgeverträge dieser Art.
Eine vorzeitige Kündigung kann dennoch erhebliche finanzielle Nachteile verursachen. Besonders ältere Lebensversicherungen verfügen teilweise über Garantien und steuerliche Besonderheiten, deren Verlust vor einer Kündigung sorgfältig abgewogen werden sollte.
Dabei ist nicht nur entscheident, was eine Kündigung heute einbringt, sondern welche wirtschaftliche Alternative langfristig günstiger ist. Eine individuelle Vertragsprüfung schafft dafür eine bessere Entscheidungsgrundlage als der Rückkaufswert allein.
FAQ: Häufige Fragen zu Lebensversicherungskündigungen
Warum steigen die Kündigungen von Lebensversicherungen?
Die Bundesbank nennt vor allem die schwierigere wirtschaftliche Lage, Veränderungen am Arbeitsmarkt und gestiegene Zinsen. Zudem konkurrieren klassische Lebensversicherungen zunehmend mit anderen Anlageprodukten.
Wie hoch sind die Stornoquoten bei Lebensversicherungen 2026?
Nach dem Finanzstabilitätsbericht der Bundesbank liegen die durchschnittlichen beitragsbezogenen Stornoquoten auf dem höchsten Niveau seit 2010. Die Aussage bezieht sich auf das Verhältnis stornierter Beiträge zu laufenden Beiträgen, nicht auf den Anteil gekündigter Verträge.
Bekomme ich bei einer Kündigung alle Beiträge zurück?
Nicht unbedingt. Ausgezahlt wird bei einer kapitalbildenden Lebensversicherung grundsätzlich der Rückkaufswert. Dieser kann unter den eingezahlten Beiträgen liegen.
Kann ich meine Lebensversicherung ohne Kündigung beitragsfrei stellen?
Bei vielen kapitalbildenden Lebensversicherungen ist das möglich, sofern die gesetzlichen und vertraglichen Voraussetzungen erfüllt sind. Der Vertrag bleibt bestehen, die Leistungen werden jedoch entsprechend reduziert.
Wann kann eine Prüfung durch Vertragshilfe24 sinnvoll sein?
Eine Prüfung kann infrage kommen, wenn Versicherte ihren Vertrag vorzeitig beenden möchten, Zweifel an dessen Wirtschaftlichkeit haben oder mögliche rechtliche Ansprüche untersuchen lassen wollen. Vor einer Beauftragung sollten Leistungsumfang, Kosten und Erfolgsaussichten geklärt werden.
Quellen
-
Deutsche Bundesbank: Finanzstabilitätsbericht 2026 – Stabilitätslage im deutschen Finanzsystem, 12. November 2026
-
Deutsche Bundesbank: Finanzstabilitätsbericht 2026 – Überblick, 12. November 2026
-
Verbraucherzentrale: Lebensversicherung kündigen? Diese Alternativen sind oft besser!
-
Bundesministerium der Justiz: § 165 Versicherungsvertragsgesetz – Prämienfreie Versicherung
-
Bundesministerium der Justiz: § 169 Versicherungsvertragsgesetz – Rückkaufswert
-
Business Leaders: Vertragshilfe24: Was steckt hinter der Plattform für Lebensversicherungen?, zuletzt aktualisiert am 8. September 2026

Heino Zießnitz
Redakteur
Als Journalist, Analyst und politischer Beobachter in Berlin befasse ich mich mit Künstlicher Intelligenz, Wirtschaft, Finanzen und digitaler Transformation. Meine Schwerpunkte liegen auf ETFs, alternativen Investments, Unternehmensstrategien und politischen Entwicklungen.
Noch kein Kommentar vorhanden.